Raport piață cereale SPECIAL 11 noiembrie 2020

Raportul de piață special de astăzi este dedicat WASDE (World Agricultural Supply and Demand Estimates), raport de piață al Departamentului de Agricultură al Statelor Unite ale Americii. Mai jos, puteți regăsi informații despre producția, consumul și stocurile la nivel mondial pentru următoarele culturi:

GRÂU – ANALIZĂ


  1. PRODUCȚIA la nivel mondial scade cu 700.000 de tone față de luna octombrie 2020, dar crește față de anul trecut cu 7,44 milioane tone.
  2. CONSUMUL la nivel mondial crește cu 1,65 milioane tone față de luna octombrie, în timp ce față de anul trecut, avem un consum sporit cu 4,38 milioane tone.
  3. STOCURILE la nivel mondial scad cu 1 milion de tone față de luna octombrie, dar față de anul trecut, avem un plus de 19,69 milioane tone în comparație.

PROGNOZĂ. Grâul va avea corecții pozitive în următoarea perioadă, însă nu spectaculoase. Trendul este în creștere datorită cererii constante la nivel global (consumul) și a următorilor doi factori:

  • În lume, grâul este recoltat cu două excepții care au, totuși, prognoza lor de recoltă (Argentina și Australia) și, deci, se cunosc valorile finale de stocuri.
  • Cererea rămâne constantă datorită secetei care a afectat destinațiile tradiționale, Nordul Africii și Orientul Mijlociu, iar marii exportatori din bazinul Mării Negre ar putea suferi politici protecționiste pentru a limita exporturile.

PORUMB – ANALIZĂ


  1. PRODUCȚIA scade cu 14,19 milioane de tone față de octombrie 2021, apspect generat de două cauze: Ucraina, cu un minus de 8 milioane de tone, și SUA, care au scăzut productivitatea la hectar. Agregând și UE, cu 1 milion tone lipsă, ajungem la această diferență uriașă de la lună la lună. Cu toate acestea, diferența la nivel global este pozitivă față de anul trecut, cu un plus de 28.44 milioane tone.
  2. CONSUMUL scade cu 6 milioane tone la nivel global, comapensând parțial scăderea de producție la nivel mondial. Comparativ cu anul trecut, consumul este în creștere cu 23,86 milioane tone.
  3. STOCURILE scad la nivel mondial cu 9 milioane tone, ca rezultat direct al scăderii producției și compensate cu scăderea consumului. Comparativ cu anul trecut, nivelul lor este în scădere cu 11,9 milioane tone.

PROGNOZĂ. Porumbul va menține trend-ul crescător. Cererea Chinei se concretizează și, cu siguranță, va atinge un nivel de 26 milioane tone importuri în acest an. Atragem atenția că această cerere nu este spot doar din cauza diminuării producției naționale de porumb a Chinei, a cărei cultură a suferit din cauza taifunurilor care au săvârșit importante pagube. Ea se va repeta în anul următor și în anii ce vor veni la niveluri de cel puțin 30 de milioane de tone. Țările care vor suplini sunt rezervoarele traditionale (Ucraina și SUA), dar și cele care vor agrea acorduri de compatibilitate în ceea ce privește siguranța hranei.

SOIA BOABE – ANALIZĂ


  1. PRODUCȚIA la nivel mondial scade cu 5,83 milioane tone față de luna octombrie, dar crește cu 25,95 milioane tone comparativ cu anul trecut.
  2. CONSUMUL scade ușor cu 1,56 milioane tone față de luna octombrie, dar crește față de anul trecut cu 15,16 milioane tone.
  3. STOCURILE scad față de luna trecuta cu 2,18 milioane tone și față de anul trecut cu 8,82 milioane tone.

PROGNOZĂ. Apetitul insațiabil al Chinei devine principalul factor de creștere și suport al prețului boabelor de soia. Traiectoria ascendentă a boabelor influențează în mod direct prețul sub-produsului numit ulei de soia, care, la rândul său, impactează complexul uleiurilor vegetale în termeni de creștere. Potențialul se va menține cu siguranță în viitor și nu ar fi un exemplu rău de urmat în piața locală românească de a acorda o mai mare importanță culturii de soia și procesării boabelor pentru zootehnia românească.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Conferința online AGRIBUSINESS 4.0

Speakeri

Articol

Galerie foto

O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc. O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc. O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc. O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc. O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc. O prezentare succintă a evenimentului, speakeri importanți, locatie, rezultate, etc.

Evenimentul în cifre

1500

Participanți

1200

Fermieri

1.5mil

Hectare

Raport piață cereale 3 noiembrie 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

Prima estimare a suprafețelor însămânțate în toamna 2020


  • GRÂU – 2.200.000 ha (încă se însămânțează)
  • ORZ FURAJ – 300.000 ha
  • ORZ DE BERE – 170.000 ha
  • RAPIȚĂ – 380.000-419.000 ha (de observat câte vor rezista)

Piața grâului – nivel național, regional, global

Piața românească este caracterizată zilele acestea de o efervescență a tranzacțiilor, bazată pe competitivitatea grâului românesc în destinații tradiționale, cum ar fi Iordania. În plan intern, industria de profil își menține ritmul de aprovizionare, cumpărând loturi în vederea lunii decembrie, lună care generează vânzări agregate mult mai mari în mod tradițional.

  • În piața internă, în zona de sud a României, 1.000 RON/tonă a rămas un reper, marcând astfel un nivel de intrare în negocierea cu fermierul a cumpărătorului, restul condițiilor contractuale putând reduce, conform normelor de calitate, prețul.
  • În vestul țării, grâul se poziționează în termen de cerere în plaja de 920-940 RON/tonă FCA ferme, cu livrare în decembrie-ianuarie.
  • În zona Moldovei, plaja de prețuri se situează în aceleași limite – 920-940 RON/tonă FCA ferme.
  • În portul Constanța, prețul grâului variază, în funcție de destinația pe care cumpărătorul o are în contractele sale. Ca marker, 1.000 RON/tonă este norma. Prețul grâului furajer este în general cu 20-25 RON mai jos.

Rusia. Asociațiile de procesatori din industria de morărit și panificație au adresat o cerere formală ministerului de resort, în a restricționa exportul de grâu și de a subvenționa prețul făinii. La fel au procedat și asociațiile de crescători de pui din Rusia.

În același timp, SovEcon crește predicția de recoltă cu cel puțin 1,5 milioane tone față de 83 milioane, conform ultimului raport WASDE.

Ucraina. Limitele de tranzacționare către export agreate prin memorandumul semnat între exportatori și guvernul ucrainean rămân în vigoare. Cu o producție totală de 25 milioane tone în sezonul 2020-2021, limita este setată la 17,5 milioane tone. Până în acest moment, cifrele indică o valoare de 10 milioane de tone exportate. Cotațiile din porturile Ucrainene indică un nivel de 253 USD/tonă FOB pentru grâul cu 11,5% proteină și 250 USD/tonă pentru grâul de furaj cu 10,5% proteină.


Licitații

Iordania MIT a cumpărat 120.000 tone de grâu cu livrare în decembrie 2020, după cum urmează:

  • 60.000 tone origine România – CHS, 279,9 USD/tonă CIF AQABA, livrare 1-15 martie 2021
  • 60.000 tone origine Rusia – ASTON, 279 USD/tonă CIF AQABA, livrare 15-28 februarie 2021

Ethiopia a tranzacționat 3 loturi la un nivel de 187 USD/tonă FOB KAVKAZ, la un cot de transport de 54 USD/tonă și finanțare de 3 USD/tonă, ceea ce ne conduce către un nivel de 244 USD/tonă CIF. Un singur lot a fost tranzacționat la nivelul de 196 USD/tonă, plus celelalte costuri, echivalent 253 USD CIF. Toate loturile au fost câștigate de Rosentrade.

În Pakistan, a avut loc o noua licitație pentru cantitatea de 320.000 tone, cu livrare până în 31 ianuarie, origine opțională, cu excepția Indiei.

Analiză

Scăderea bursei din ultimele zile reprezintă un “profit taking” al fondurilor de investiții, care și-au lichidat pozițiile consolidate. De exemplu, pe Euronext, pețul grâului a scăzut de la 211,5 la 205 EUR/tonă. Scăderi similare au avut loc și pe CBOT.

Companiile de “end-useri”, adică utilizatori finali au venit în sprijinul prețului în ultimele două zile de tranzacționare (marile companii de trading și altele pe lanțul de aprovizionare).

Această scădere abruptă de la 211,5 la 205 euro se datorează potențialului perturbator generat de valul 2 al pandemiei COVID-19, care a făcut ca anumite țări, regiuni, să intre în lockdown total sau parțial.

Întrebările fundamentale rămân însă cele legate de China și rezervele sale de grâu – cât de mare este rezerva și de ce încă achiziționează?

Turcia a eliminat taxele de import ale grâului, de la 45% la 0%. În statistică, Turcia este cel mai mare importator de grâu din Rusia și, de asemenea, cel mai mare exportator de făina. Acest aspect resupune crearea de valoare adăugată, crearea locurilor de muncă, a industriilor conexe de suport, a industriei logistice și de stocare, precum și taxe colectate de stat.

Cu toate acestea, cererea este la locul ei, date fiind stocurile existente în piața fizică. La nivel global, se mai recoltează doar în Argentina și Australia, cu câteva mențiuni. Argentina va genera un minus în recoltă, care a fost deja incrementat la nivelul mondial de stocuri. Australia, care generează un nivel record de recoltă în acest an, se confruntă cu ploi care vor deteriora calitatea asamblată a parametrilor fizico-chimici.

SUA dau semnale de deteriorare ușoară la nivel de stocuri comparativ cu consumul.

Țările din Nordul Africii, Orientul Mijlociu și Asia se află în același tablou de cerere, în cea mai mare parte pe fondul secetei.

Ritmul de însămânțare este unul foarte bun, dacă ne referim la bazinul Mării Negre: România, Rusia și Ucraina. Umiditatea permite dezvoltarea plantelor, iar Rusia privește cu încredere sezonul următor, căci prognozele de ploi sunt în curs de realizare.

Rusia este la 95% din programul de însămânțare a grâului – circa 18,5 milioane hectare.

În Europa, ploile slăbesc ritmul însămânțărilor, în special în Franța, însă prognozele indică ferestre fără precipitații, ceea ce vă permite încheierea acestor operațiuni.

Piața porumbului – nivel național, regional, global

Piața românească a porumbului este în continuare afectată din cauza defaulturilor generate de recoltele scăzute pe fondul secetei. Lucrurile nu se desfășoară într-un regim colaborativ, ci mai degrabă există o lipsă de înțelegere a părților. Este efectul colateral al modalității de a face tranzactionare, neadaptat la condițiile de business de astăzi, din lumea matură a agribusinessului românesc.

Reformularea draftului de OUG privind calamitatea creează tensiuni și mai mari, din cauza noului său conținut. Întâlnirea de la Guvern a ARCPA nu a generat o înțelegere, ci mai degraba un șir de formulări adresate autorităților. Detalii găsiți pe pagina de Facebook Profitul Agricol. Postarea este din 29.10.2020, https://www.facebook.com/profitul.agricol.

Ritmul de recoltare este unul scăzut din cauza ploilor căzute, care nu permit efectuarea acestei operațiuni. Permutările în teritoriu a cumpărătorilor spre a a căuta originarea continuă. Vestul țării, precum și zone din Moldova sunt în continuare generatoare de volume spre alimentarea exporturilor.

Nivelul de recoltă al României rămâne la peste 10 milioane de tone. Această cifră include și volumele provenite din agricultura de subzistență, care nu are valoare de intrare în ciclul comercial. Ne referim la recoltele care aprovizionează gospodăriile proprii pentru hrana animalelor și a păsărilor.

Prețurile porumbului în teritorii se mențin ca cerere din partea vânzătorilor. Există o undă de șoc de care vom discuta ma jos. Diferența între FCA ferme și CPT baze o face gradul de umiditate și transportul, după cum urmează:

  • Vestul României – între 750 si 800 RON/tonă FCA ferme și 810-820 RON/tonă în bazele de colectare;
  • Moldova – 750-780 RON/tonă FCA ferme și 800-820 RON/tonă în bazele de colectare;
  • Sudul României – 860-870 RON/tonă FCA ferme;
  • CPT Constanța indică un maxim de 180 EUR/tonă (877 RON/tonă), dar apetitul de achiziție este unul destul de restrâns din cauza volatilității apărute și care va persista. Loturile oferite spre vânzare încep să genereze o lichiditate mai mare, izvorată din panica de cădere a pieței a vânzătorilor intermediari.

Ucraina va genera, conform ultimelor estimări, depășirea gradului de 50% de recoltare, la un nivel de 33 milioane de tone.

În același timp, Ucraina se confruntă cu un nivel extraordinar de mare al defaulturilor, după unele surse de circa 50% din contractele forward, reprezentând peste 7 milioane de tone. Exportatorii spun că sunt diferențe de piață între 40 și 70 USD/tonă. Acest aspect a generat intervenția Minsterului Agriculturii din Ucraina într-o primă ședință, urmând ca ea să fie reluată. Primele concluzii extrase le puteți regăsi mai jos:

Memorandumul stabilește că restructurarea obligațiilor în temeiul contractelor forward ar trebui să fie pusă în aplicare cu acordul reciproc al părților ca:

  1. reducerea cantității de obligații ale producătorilor agricoli pentru livrarea de cereale sau de semințe oleaginoase ca procent din volumul pierderilor de culturi care este confirmat prin actul corespunzător și returnarea plății primite (tranșă în avans) de către producătorii agricoli pentru produsul nedivizat în cazul în care au primit plata;
  2. ajustarea termenelor de livrare în baza unui contract forward cu posibila lor întârziere pentru sezonul următor în ceea ce privește livrarea volumului de recoltă pierdut;

Mai mult, Memorandumul stabilește că dovada corectă a pierderii recoltei de către un fermier este un raport de inspecție și recuperare a recoltei pierdute, realizat sub nicio formă specială și aprobat de comisie, care include reprezentanți ai organelor de stat sau ai guvernanței locale, sau certificatul de condiții meteorologice a dus la secetă sau inundații emis de un birou regional al Serviciului de Urgență de Stat din Ucraina.

Restructurarea obligațiilor în temeiul contractului forward ar trebui să se facă prin încheierea unei modificări

În cazul în care părțile nu ajung la un acord reciproc cu privire la o formă de restructurare, aceasta se va face ca „reducerea cantității obligațiilor producătorilor agricoli pentru livrarea de cereale sau semințe oleaginoase ca procent din volumul pierderilor de culturi”.

Sursa: APK INFORM – UKRAINA https://www.apk-inform.com/en/news/1515325


Analiză

Căderea abruptă a cotațiilor pe CBOT și EURONEXT se datorează lichidării pozițiilor fondurilor de investiții și, implicit, trecerea la următoarea lună ca reper, adică martie 2021, unde cotația indicativă Euronext este de 184,25 EUR/tonă. Diferența între vârful de 197-198 EUR/tonă atins și 184,75 EUR/tonă este una apreciabilă, de circa 14 euro.

Portul Constanța reactionează pe măsură și indică spot un maxim de 180 EUR/tonă, cu posibilitate de scădere în zilele următoare.

Reacția este sporită și de lockdown-urile apărute în ultimele zile, precum și de faptul că valul 2 pandemic va scădea cererea în destinații, iar țările de unde se originează ar putea face stocuri în prezumția de lockdown total în viitor generat de COVID19.

Cererea însă rămâne la locul ei, cu estimarea de import a Chine de peste 17 milioane de tone.

În tot acest timp, USDA rămâne impasibilă și nu renunță la estimarea de import a Chinei de 7 milioane de tone.

Dacă analizăm aceste două aspecte, și luăm în calcul cantitățile contractate deja de China din SUA de 10,5 milioane tone, calculate la 15 octombrie 2020, din care 8,8 milioane nelivrate încă, plus încă 1,5-2 milioane de tone livrate și adăugând 5 milioane din alte origini, inclusiv Ucraina, ne rezultă 17 milioane de tone. 

De ce menține USDA acea estimare de 7 milioane? Nu judecăm, dar, cu siguranță, acest aspect generează neîncredere și volatilitate.

Iar aparențele conduc către o ușoară estimare negativă în raportul WASDE care va urma în 10 noiembrie 2020 și va provoca volatilitate.

Piața semințelor de floarea-soarelui


În România, prețul de tranzacționare revine la valențe superioare:

  • CPT CONSTANȚA – 505-510 USD/tonă, semințe LINOLEICE
  • PROCESATORI – 495-500 USD/tonă, semințe LINOLEICE

Prețul uleiului brut:

  • FOB CHORNOMORSK, cu livrare în noiembrie: 1.000 USD/tonă cerere, 990 USD/tonă ofertă
  • FOB CHORNOMORSK cu livrare în decembrie: 985 USD/tonă cerere, 970 USD/tonă ofertă

Prețul țițeiului brut:

  • Cotația în WTI scade simțitor până la 35,8 USD/baril;
  • Cotația în Brent scade, de asemenea, până la 37,2 USD/baril.

Cursul de schimb euro-dolar


Dolarul american se întărește considerabil în fața monedei unice europene, ajungând la un nivel de 1,1678, versus 1,185 zilele precedente.

Rubla rusească pierde teren – 80,5 RUB pentru 1 USD, semn clar că exporturile de grâu din Rusia vor fi stimulate în dauna pieței interne.

Piața, în totalitatea ei, este influențată și de rezultatul alegerilor prezidențiale din 4 noiembrie din SUA, aspect ce ține volatilitatea la cote înalte. Rezultatul alegerilor va influența, cu siguranță, direcția piețelor de mărfuri, prețul țițeiului și dolarul american.

Prognoza meteo

Precipitații România pentru următoarele 10 zile


Regimul precipitațiilor va fi unul scăzut, spre minim, conform harții de proiecție pluviometrică de mai jos:


Prognoză meteo. Estimare iarnă 2021 Europa de Est

Conform AccuWeather, drumul principal al furtunilor se va deplasa spre sud-estul Europei. Furtunile își vor face apariția, în mod neobișnuit, peste România.

Este adevărat că regimul pluviometric intens al furtunilor va ajuta la alimentarea rezervelor din sol, însă va crea și pagube din cauza intensităților și a pericolului de îngheț care va apărea, cu siguranță.

Progresia lor lentă va conduce și la un risc de inundații, în special în Balcanii de Vest. Nu vor fi mișcări rapide ale furtunilor peste Europa și Marea Mediterană.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Pozițiile Parlamentului și ale Consiliului UE privind reforma PAC

După aproape 2 ani și jumătate de negocieri, Consiliul UE și Parlamentul European au reușit sǎ ȋși adopte pozițiile asupra reformei Politicii Agricole Comune. Reforma presupune obilgații semnificative de mediu și climă pentru fermierii europeni, ceea ce va duce cu certitudine la reducerea producției agricole europene și la creșterea prețului produselor agroalimentare în anii următori.


În urma negocierilor intense, atât în Parlament, cât și la nivelul consiliului de miniștri, s-au obținut pozițiile celor doua instituții asupra PAC.

Începând cu luna noiembrie, Consiliul UE, Parlamentul European și Comisia Europeană se vor întruni în cadrul trialogurilor pentru a negocia reforma PAC. Forma finală a reformei PAC post 2020 va fi adoptată în momentul în care cele trei instituții vor ajunge la un acord comun, cel mai probabil în primul semestru al anului 2021. Dupǎ adoptarea și publicarea celor 3 regulamente ale reformei PAC, ȋn circa 4 luni se vor adopta actele delegate și de implementare a reformei PAC, care va intra în vigoare și va fi aplicată de la 1 ianuarie 2023, după 2 ani de tranziție. De notat că anul viitor statele membre, inclusiv Romȃnia vor trebui să stabileascǎ modul de aplicare a refromei ȋn cadrul Planului Strategic Național pentru PAC, termenul limitǎ pentru transmiterea Planului strategic la Comisia Europeanǎ pentru aprobare fiind 1 ianuarie 2022.

Vă prezentăm mai jos pozițiile Consiliului și cele ale Parlamentului asupra celor mai sensibile aspecte pentru România:


Eco-scheme

Consiliul UE

20% din fonduri alocate 

Parlamentul European

30% din fonduri alocate 

Explicație:

Schemele pentru mediu și climă (eco-scheme) sunt obligatorii pentru Statele Membre, dar voluntare pentru fermieri. Pentru România aceste sume reprezintă cca 400 mil euro/an conform propunerii Consiliului și aproape 600 mil euro/an conform propunerii Parlamentului. Prin urmare, neaplicarea lor ar presupune pierderea de fonduri importante pentru fermierii români.

De notat cǎ, practic, contribuția PAC la mediu și climǎ nu vizeazǎ doar eco-schemele prin cele 20% (Consiliu) sau 30% (Parlament) din plǎțile directe, dar și 30% (Consiliu) și 35% (Parlament) din dezvoltarea ruralǎ. Mai mult, condiționalitatea actualǎ – bunele practici de mediu (GAEC) și SMR – aplicate ȋn prezent ȋn cadrul ȋnverzirii vor continua să se aplice, ceea ce face ca efectiv pilonul I al PAC sǎ contribuie cu mult mai mult la obiectivele de mediu și climǎ! 


Plafonare

Consiliul UE

Plafonare voluntară la latitudinea Statelor Membre:

a) plafonare la 100.000 euro – minus 100% salarii

sau

b) fără plafonare, cu aplicarea plății redistributive

Pentru scenariul a), înainte de aplicarea plafonării sunt scăzute sumele provenite din eco-scheme și sprijinul cuplat pentru tinerii fermieri, precum și salariile 100%.

Parlamentul European

Dublă plafonare obligatorie, cu două posibiliăți de scenarii – la latitudinea Statelor Membre:

a) scăderea plăților per ha începând cu 60.000 euro și plafon maxim 100.000 euro;

b) și plafon maxim 500.000 euro pentru pilonul I (plăți directe) și plafon maxim 1 mil Euro pentru pilonul II (investiții dezvoltare rurală)

Înainte de aplicarea plafonării sunt scăzute sumele provenite din eco-scheme și sprijinul cuplat pentru tinerii fermieri, precum și cuantumul a 50% din salarii.

Plafonarea suplimentară la 500.000 Euro nu permite practic niciunui fermier să depășească suma de 500.000 euro/an, cu excepția cazului când aplicǎ eco-scheme si/sau este tȃnar fermier. Totuși, Parlamentul European a adoptat și posibilitatea ca un stat membru care decide sǎ aplice minimum 12% plată redistributivǎ, să nu mai aplice plafonarea.

Explicație:

Propunerea adoptată de Consiliu avantajează România deoarece Guvernul poate decide asupra variantei optime de alocare a subvențiilor, fără a afecta grav competitivitatea fermelor mari.

În schimb, poziția Parlamentului European presupune o dublă plafonare (fie la 100.000 euro, fie la 500.000 euro). În cazul în care această ultimă variantă ar fi adoptată, competitivitatea fermelor mari ar fi grav afectată.


Aplicarea ANT

Consiliul UE

Menținerea la 50% cu o degresivitate de doar 5% pe an.

Parlamentul European

Menținerea la 50% cu schimbarea anului de referință la 2018.

Explicație:

Aplicarea ANT (Ajutor Național de Tranziție) permite statelor membre care aplică plata unică pe suprafață să susțină sectorul animalelor și completarea sprijinului pentru sectorul vegetal.

Deși acest sprijin trebuia să înceteze începând cu 2021, România, atât în Consiliu, cât și în Parlament, a obținut menținerea acestui ajutor pe toată perioada de programare financiară viitoare. Propunerea Parlamentului European este mult mai bună pentru ca permite efectuarea plăților către ferme pe baza datelor mai recente, deci mai aproape de realitate.


Condiționalitatea pentru fermele mici

Consiliul UE

Obligatorie cu flexibiltate sporită la controlul condiționalității și aplicarea sancțiunilor pentru micii fermieri.

Parlamentul European

Opțională cu controale simplificate pentru micii fermieri.

Explicație:

Deși o serie de state membre au cerut exceptarea de la verificarea conditionalitatii pentru mediu în cazul fermelor mici, Consiliul a decis că aceștia nu trebuie exceptați, oferind însă flexibilitate SM în aplicarea sancțiunilor.


Disciplina financiară

Consiliul UE

Menținerea plafonului de 2000 euro pentru disciplina financiară

Parlamentul European

Exceptarea fermierilor care primesc sub 2000 €/an de la aplicarea disciplinei financiare

Explicație:

Pentru constituirea rezervei agricole se reduc plățile directe ale fermierilor cu cca 12 euro/ha/an.

S-a decis menținerea plafonului de 2000 euro pentru aplicarea disciplinei financiare, aspect care facilitează implementarea în România, având în vedere că 95% dintre beneficiari primesc mai puțin de 2000 euro/an. Practic, acest plafon permite exceptarea micilor fermieri și reducerea birocrației.


Raport piață cereale 26 octombrie 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

Piața grâului – nivel național, regional, global


Grâul continuă să fie marfa cu o creștere stabilă în termen de cerere și ofertă.

În plan national, intensificarea cererii dă roade. Loturi de marfă își găsesc cumpărătorii la prețuri de 1.000 RON/tonă. Este perfect adevărat că acest preț conține și opțiunea de stocare pe 2-3-5 luni, însă, după cum spune și numele, este o opțiune. Vânzătorul poate cere livrarea când dorește. Destinația mărfurilor este un mix intre piața internă (aproximativ 40%) și cea de export (aproximativ 60%). Calitatea fizico-chimică a mărfii influențează prețul contractual prin penalizările care se pot aplica din cauza condiției calitative a mărfii. Plata în regim de certificate de depozit este foarte atractivă pentru fermieri. Atragerea capitalului înainte de livrare este un element ce conduce la finalizarea înțelegerii, în contextul în care fermierii primesc 90-95% din prețul mărfii înainte de livrare.

În plan regional, lider este bazinul Mării Negre, cu ultimele vânzări de 175.000 tone de grâu în Turcia, după o licitație TMO. Prețurile variază în funcție de porturile de descărcare, între 269,8 USD/tonă și 277,3 USD/tonă pentru grâu de origine rusească. Singura excepție este portul de descărcare Samsun, unde Cargill va livra un lot de 25.000 tone la prețul de 267,5 USD/tonă. Costul de transport până în porturile turcești se situează intre 13-14 USD/tonă.

De asemenea, notăm ridicarea barierelor vamale pentru grâu, porumb și orz, în ceea ce privește accesul în Turcia, cu efect imediat și cel puțin până la 31 decembrie 2020. Taxele de import sunt zero în acest moment.

O altă licitație a ținut atenția vânzătorilor, și anume OAIC Algeria, cu 720.000 tone la prețul de 275-276 USD/tonă pentru livrări CIF în decembrie. Vânzătorii și loturile alocate în lista de mai jos:

  • 60K MT Lecureur
  • 90K MT Louis-Dreyfus
  • 90K MT Olam
  • 150K MT Cargill
  • 150K MT Soufflet
  • 120K MT Invivo
  • 60K MT Glencore

Licitația GASC Egipt, a adus trei loturi de câte 55.000 tone (în total 165.000 tone), după cum urmează:

  • LDC (Dreyfuss) 55.000 livrare 1-10 decembrie 2020 – 262,97 USD/tonă FOB + 14,9 USD/tonă tranport și asigurare;
  • LDC 55.000 livrare 10-20 decembrie 2020 – 263,97 USD/tonă FOB + 14,9 USD/tonă transport și asigurare;
  • ADM 55.000 livrare 10-20 decembrie 2020 – 263,97 USD/tonă FOB + 14.9 USD/tonă transport și asigurare.

Toate cele trei loturi au termen de plată 180 zile.

Dacă sumarizăm cifrele, aducând în adunarea matematică și cele 50.000 de tone licitate și cumpărate de Tunisia la prețul de 278,98 USD/tonă, avem 1.100.000 de tone grâu vândute în doua-trei zile.

Graficul expus indică curba de creștere a grâului începând cu SEPTEMBRIE 2018. Spike-urile reprezintă momentele de cerere intense. Curbele de scădere s-au eșalonat într-un mod linear, însă modelul se schimbă începând cu AUGUST 2020, când urcarea s-a întâmplat abrupt, cu mici platouri generate de încercările cumpărătorilor de a se acomoda cu noile niveluri de preț.

Factorii principali care au determinat ascensiunea sunt cei normali – cererea și oferta. Aceasta din urmă fiind mai scăzută, a alimentat un preț mai mare. Vom enumera mai jos factorii specifici care au influențat piața, întrucât sunt certificabili:

  • Recoltele foarte slabe din Cornul Africii;
  • Cererea din Orientul Mijlociu:
  • Cererea susținută la nivel guvernamental de către Sudan, de cel puțin 1 milion de tone (afacere americană);
  • Cererea ethiopiană, care în curând își vă găsi răspunsul în termen de cantități și prețuri;
  • Cererea insațiabilă a Chinei, care invadează efectiv line-up-urile franceze. Circa 80% din nave au destinație China;
  • Stocurile americane și producția mai mică, conform ultimului raport WASDE;
  • Stocurile europene scăzute – evidențiem încă o dată Franța, cu un minus de 9 milioane tone și Romania cu un minus de 3 milioane tone;
  • Producțiile scăzute în Ucraina, Argentina și Canada.

BSW (BLACK SEA WHEAT) este bursa Mării Negre la grâu, iar indicația pentru livrări în noiembrie este de 259 USD/tona de marfă în paritatea FOB porturi Marea Neagra (echivalent 219 EUR/tonă).   

Rezultatul este vizibil sub formă grafică mai jos, grâul situându-se la valoarea de 209 euro Euronext.

PREȚURI GLOBALE FOB GRÂU

*Paranteza reprezintă creșterea în USD față de august 2020

  • GOLF SUA PRO 12,5 HRW NOV = 285,5 USD/tonă (+16) ;
  • GOLF SUA SRW NOV = 279,1 USD/tonă (+9)
  • ARGENTINA 12 PRO JAN = 245 USD/tonă (+13)
  • GERMANIA 12.5 PRO NOV = 253 USD/tonă (+12)
  • MAREA BALTICA 12.5 PRO NOV = 252 USD/tonă (+13)
  • FRANTA DUNKERQUE 11 PRO NOV = 257 USD/tonă (+10)
  • RUSSIA 12.5 PRO NOV = 255 USD/tonă (+9)
  • UCRAINA 11.5 PRO NOV = 253 USD/tonă (+9)
  • ROMANIA 12.5 PRO NOV = 256 USD/tonă (+9)
  • AUSTRALIAN STANDARD WHITE JAN = 269 USD/tonă (+11)

Sumarizând, avem un tablou complex, cu mulți factori și elemente care întregesc puzzle-ul de creștere a grâului. Tendința este foarte clară și se bazează pe cerere și ofertă. În joc intră moenda americană care variază între 1.185 și 1.18 ca paritate cu moneda unică europeană și rubla rusească. Aceasta din urmă se întărește în dauna dolarului american: 76,7 RUB/1 USD.

De menționat că în tabloul prețurilor afișate, avem un cost de carry, adică de depozitare de 2 USD/tonă de la o lună la alta. Luând ca exemplu România, prețul din noiembrie va crește în decembrie cu 2 USD/tonă și așa mai departe în fiecare lună. Expresia lunii februarie este 262 USD/tonă.

Informații pe scurt din piața grâului:
  • Ucraina finalizează plantarea a 6,2 milioane hectare (76 % din suprafață);
  • Rusia finalizează plantarea a 93% din suprafața de grâu. Ploile întârzie să apară în sudul Rusiei;
  • SUA se afla la un nivel de plantare de 77% a grâului de iarnă;
  • Argentina a început recoltarea grâului și prognoza se reduce deja la 16,8 milioane tone, plecând de la cifra inițială de 21;
  • Turcia a importat între ianuarie și august 2020 circa 5,7 milioane de tone cu o pondere a grâului rusesc de 3,44 milioane de tone (61%), ucrainean de 565.000 de tone (10%), mexican de 289.000 de tone (5%) și canadian de 467.000 de tone (8%);
  • Rusia, după toate aparențele, va introduce o curbă a exporturilor, începând cu 1 ianuarie 2021, spre protejarea siguranței alimentare interne;
  • Ucraina are deja o înțelegere scrisă cu exportatorii, în vigoare de la 1 octombrie 2020, spre a curba exporturile în același scop ca Rusia.
  • Jumătate din rezervele mondiale de grau se află în această țară, dar nu sunt certificabile;
  • Volumul de recoltă se cifrează la 28 milioane tone, cu 80% în plus fată de seceta de anul trecut care a afectat această țară;
  • Siria are un necesar de 2,4 milioane tone de grâu, cu o cadență de 200.000 tone pe lună. Seceta a afectat și această țară. În plus, zonele verzi, cu potențial agricol se află în nord, unde milițiile kurde nu autorizează fermierii să vândă către statul sirian.
  • Sudan cere 1 milion de tone de grâu printr-un program de ajutor, care va fi efectuat de SUA.

Piața porumbului – nivel național, regional, global


Piața porumbului românesc rămâne în tiparele est-europene. Același complex de situații:

  • Efectele secetei pedologice și producție redusă drastic în marea parte a țării;
  • Recoltare greoaie și apariția micotoxinelor în vestul țării (Banat-Bihor-Mureș);
  • Defaulturi contractuale în sudul țării;
  • Exod al intermediarilor în vestul României, fapt ce alimentează stări ieșite din context, cu marfa cumpărată la fizic, deci fară parametri standardizați, cu umidități de până la 18%;
  • Prețurile variază pe o plajă foarte mare între cerere și ofertă, plecând de la 710-720 RON/tonă la “fizic” (adică fără a se aplica prevederile manualului de gradare în ceea ce privește baza și maximul pentru umiditate, pentru corpuri străine și spărtură) și terminând cu potențarea unor loturi care sunt condiționate și oferite la 850-860 RON/tonă, în vestul tarii;
  • Portul Constanța indică între 935-945 RON/tonă, iar line-up-ul navelor ne indică o activitate de export a porumbului care ar fi normală, dacă am fi într-un an normal.

În plan regional:

  • Prețul de trade în porturile ucrainene a ajuns la nivelul de 218-222 USD/tonă CPT.
  • În același timp, Ucraina se confruntă cu un nivel de defaulturi pe contractele forward de circa 7 milioane de tone, cu o diferență de piață între 40 și 70 USD/tonă. Există, deci, probleme uriașe la vecinii nostri din Marea Neagră.
  • Nivelul de recoltare a ajuns la circa 44% în Ucraina, cu un volum de 11,2 milioane tone. Și cu toate că în nord productivitatea este mai mare, volumul total va fi unul cifrat la 29 milioane tone, versus o prognoză de 36 milioane tone.
PREȚURI REGIONALE ȘI GLOBALE FOB PORUMB

*Paranteza reprezintă creșterea în USD față de iulie 2020

  • GOLF SUA NOV 227 USD/tonă (+19)
  • ARGENTINA NOV 234 USD/tonă (+27)
  • BRAZILIA NOV 234 USD/tonă (+20)
  • UCRAINA NOV 231 USD/tonă (+21)
  • CONSTANȚA NOV 235 USD/tonă (+20)

Graficul de mai jos arată dinamica prețului porumbului pe Euronext, desfășurat pe un an de zile. Curba de creștere este vizibilă și se bazează pe oferta scăzută față de cerere. Creșterea începe în zona de după prima jumătate a lunii iulie 2020. Vineri Euronext a închis la 196,5 EUR/tonă.

Factorii de piață:
  • Lipsă din stocurile americane de 6 milioane tone;
  • Producția americană mai mică cu circa 4 milioane tone;
  • Deficitul chinezesc de 23 milioane tone;
  • Vremea care a făcut că producția chinezeasca să fie afectată;
  • Recolta din Ucraina penalizată de secetă aparent cu 7 milioane tone;
  • Recolta din România penalizata de secetă cu 4 milioane tone, România fiind un veritabil bazin de export și comerț intra-comunitar;
  • Brazilia, care a terminat cifrele pentru export;
  • Fermierii din Argentina care așteaptă și vând greu. Tradițional, această țară acoperea 71% din nivelul de import vietnamez;
  • Vietnam, țară care în mod tradițional importa 12 milioane de tone, se va orienta către porumbul american din cauza deficitului de export brazilian;
  • Nivelul de export american către China este cu mult mai ridicat față de anii precedenti. Urmăriți linia neagră și corespondența ei (adică 10,5 miliaone tone) pe reprezentarea grafica de mai jos, via Karen Braun.

Concluzie: porumbul este de departe un factor de urmărit;

  • Cererea este în creștere, în contextul în care China apare cu un orizont de plus 20 milioane tone. Acum doi ani, estimările indicau China cu un potențial de import de 30 milioane de tone până în 2030. Iată că se întâmplă de acum;
  • Alte destinații precum Coreea de Sud, Vietnamul, Iranul au și ele cererea constantă, așa că piața porumbului în peisajul de astăzi apare a fi debalansat între cerere și ofertă;
  • Semne de echilibru nu se văd curând, din cauza stocurilor mai mici și ale recoltelor prejudiciate de secetă și furtuni, astfel încât 2020 joacă după modelul “weather market” și norma comercială este clar “bullish” adică în creștere. Unde se va opri și când, vom vedea împreună.

Piața semințelor de floarea-soarelui – la nivel național și regional


  • Prețurile sunt stabilizate în jurul valorii de 500-505 USD/tonă CPT Constanța;
  • Mai există parcele întârziate care se vor recolta în sud ca și în vest, unde ploile nu au permis acest lucru;
  • Rusia aproape a finalizat recoltarea, ca și Romania, în proporție de 88%, cu un randament de 1,58 tone/ha și o producție de 11,9 milioane tone. Estimarea finală duce cifrele la 13,5 milioane tone;
  • Ucraina se află la nivelul de 87,5% recoltare la floarea-soarelui, cu un randament de 1,98 tone/ha și o producție totală estimată la 15,25 milioane tone;
  • Prețul uleiului în porturile ucrainene a cunoscut o creștere până la nivelul de 985 USD/tonă;
  • Prețul uleiului în FOB Rusia a crescut, de asemenea, până la nivelul de 972 USD/tonă
  • 6 Ports – Nordul Europei indică 1.005 USD/tonă;
  • FOB Argentina indică 975 USD/tonă.

Piața boabelor de soia la nivel global


Statisticile ne indică din nou apetitul insațiabil al Chinei pentru proteină, coroborat cu importurile de porumb, grâu, precum și cu repopularea cu efective a fermelor de porci, afectate grav de pesta porcină.

În anul agricol 2020-2021, până la 15 octombrie 2020, SUA a exportat 11,45 milioane de tone soia boabe. În comparație, anul trecut, pentru aceeași perioadă, cifrele se situau la 6,16 milioane tone.

Vânzările către China în acest an 2020-2021 sunt la nivelul de 8,24 milioane tone. Anul trecut, vânzările către China erau la nivelul de 1,1 milioane tone.

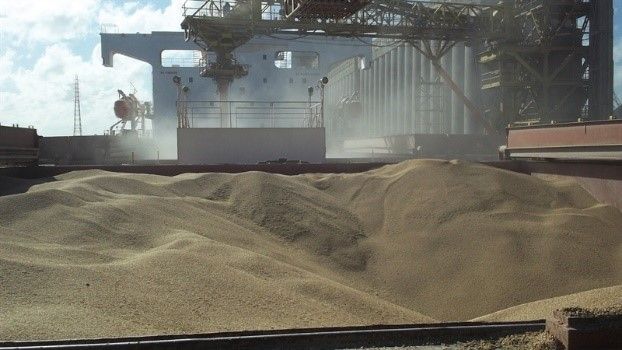
Nave la operare România (23 octombrie 2020)


Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Intervenția lui Dacian Cioloș în Parlamentul European privind PAC

Parlamentul European votează săptămâna aceasta în plen Regulamentele strategice parte a Reformei PAC.

Dacian Cioloș, Președintele grupului europarlamentar Renew Europe și membru al Comisiei pentru Agricultură și Dezvoltare Rurală din cadrul Parlamentului European, a avut o intervenție în plen privind viitorul și importanța Politicii Agricole Comune. 

Vă transmitem mai jos discursul dlui. Cioloș.

Domnule Președinte, domnule Comisar, ceea ce avem azi pe masă nu e încă suficient pentru a alinia Politica Agricolă Comună la așteptările societății europene. Dar este o etapă de progres pe care nu trebuie să o ratăm. Vrem o politică comună care să facă legătura între urban și rural, între est și vest, cu un echilibru între flexibilitate locală și ambiție comună. Agricultura europeană are nevoie de o viziune, nu de un agregator de standarde și mecanisme administrative. Decizia noastră trebuie să trimită un semnal clar fermierilor: avem nevoie de voi! Fără voi, nu există niciun Pact Verde. Pentru că Pactul Verde trebuie să fie o oportunitate pentru societate, dar și pentru fermieri. Când văd situația fermierilor noștri afectați de secetă, dificultatea de a genera venituri decente, așteptările societății cu privire la alimente, la sănătate și mediu, vă spun că nu mai putem aștepta. Politica Agricolă Comună trebuie modificată acum și, sigur, vom putea folosi și clauza de revizuire, pe care o dorim în 2025, pentru a face încă un pas pe aceste subiecte. Orice amânare a acestor modificări acum, ar însemna să amânăm cu 3-4 ani o oportunitate de a da fermierilor mijloacele să facă un pas în plus în adaptarea la noile realități. Abordarea pe care o propunem înseamnă o evoluție decisivă a practicilor agricole spre mai mult respect pentru resursele naturale. Agricultorii trebuie să poată produce hrană de calitate la prețuri decente, conștienți că e în interesul lor, dar și al societății, să mențină biodiversitatea, calitatea apei, fertilitatea solului și să reducă emisiile de carbon. Practicile agricole numite ecoscheme, investițiile în ferme care să producă fără să polueze sau să distrugă, consilierea pentru a conecta agricultura la digital, inovarea vor deveni baza unui model de agricultură, având natura și tehnologia ca aliați pentru a produce hrană sănătoasă. Cu siguranță politica publică pentru agricultură, pentru alimentație și mediu are nevoie în Uniunea Europeană de o regândire profundă, dar această etapă de aliniere nu trebuie ratată.


Video intervenție Dacian Cioloș:


Intervenția lui Daniel Buda în Parlamentul European privind PAC

Parlamentul European votează săptămâna aceasta în plen Regulamentele strategice parte a Reformei PAC.

Daniel Buda, Vice-Președintele Comisiei pentru Agricultură și Dezvoltare Rurală din cadrul Parlamentului European, a avut o intervenție în plen privind viitorul și importanța Politicii Agricole Comune. 

Mai jos, puteți consulta intervenția dlui. Buda.

Domnule Președinte, Politica Agricolă Comună asigură protejarea intereselor fermierilor, dar și a consumatorilor în același timp. Trăim într-o lume în continuă schimbare, iar Politica Agricolă Comună post-2020 va trebui să facă față provocărilor actuale și viitoare. PAC trebuie să asigure mai multă subsidiaritate și flexibilitate pentru a ține cont de condițiile și nevoile locale, dar în același timp ea trebuie să rămână unită. Statele membre sunt obligate să nu împovăreze fermierii cu noi sarcini care nu sunt prevăzute în regulamentele europene. Fermierii joacă un rol-cheie în combaterea schimbărilor climatice, protejarea mediului și conservarea peisajelor și a biodiversității. Această politică va pune accentul pe mediu și climă, dezvoltând zonele Uniunii Europene, valorificând oportunitățile sociale și de mediu. PAC își propune, în același timp, să răspundă problemelor apărute în sectorul agricol. Îmbătrânirea populației în spațiul rural este o realitate. Încurajarea tinerilor să devină fermieri reprezintă o adevărată provocare, dar care va asigura viitorul securității alimentare a Europei. Utilizarea agriculturii de precizie în Europa este încă foarte scăzută. Programele de investiții în cercetare și inovare vor reprezenta o prioritate-cheie și vor permite fermierilor europeni alinierea la standarde tot mai înalte. Politica Agricolă Comună este un parteneriat între agricultură și societate, între Europa și fermieri. Agricultura și industria alimentară fac din Uniunea Europeană unul dintre cei mai importanți producători de alimente și garanți ai securității alimentare din lume, furnizând milioane de locuri de muncă, iar acest lucru trebuie să fie consolidat și după anul 2020.


Daniel BUDA

VP COMAGRI, PPE


Video intervenție Daniel Buda:


Primele rezultate ale votului din sesiunea plenară a Parlamentului European

Votul în plenul Parlamentului European privind dosarul de reformă al PAC este în plină desfășurare, începând de ieri, 20 octombrie, și va dura până mâine, 22 octombrie.

În sesiunea sa plenară din 20 octombrie, Parlamentul European tocmai a definit arhitectura și principalele linii ale reformei PAC pe care intenționează să le vadă implementate începând cu 2023 și pe care le va apăra în timpul negocierilor care vor începe în noiembrie cu Consiliul, în prezența Comisiei (triloguri).

Vă prezentăm mai jos o sinteză a principalelor decizii luate până în momentul de față, pe baza unui document explicativ primit de la partenerii noștri, Farm Europe.

Confruntat cu o propunere care ar împărți PAC în 27 de politici naționale și ar reduce relația dintre Europa și beneficiarul final al acestei politici, Parlamentul European a votat cu o foarte mare majoritate (mai mult de 2/3) în favoarea:

  • unei politici cu ambiții agricole, de mediu și sociale comune pentru toate teritoriile Uniunii Europene,
  • unei politici de reconciliere a economiei și a mediului, pentru agricultura europeană și pentru zonele noastre rurale;
  • unei politici transparente în gestionarea fondurilor europene și capabile să-și demonstreze eficacitatea și să măsoare rezultatele pe care le generează,
  • unei politici care nu confundă flexibilitatea necesară cu renaționalizarea;
  • în sfârșit, în favoarea unei politici care susține acquis-ul social european.

Poziția Parlamentului European cu privire la PAC adoptată pe 20 octombrie 2020

PILONUL I
  • 5% din terenurile arabile vor trebui să fie alocate EFA (Ecological Focus Areas) și rotația culturilor va trebui efectuată
  • 60% din fondurile primului pilon al PAC vor trebui alocate, în fiecare stat membru, finanțării sprijinului pentru venitul de bază, ajutorului redistributiv (cu minimum 6%), ajutorului cuplat și programelor operaționale
  • 30% din primul pilon va trebui să fie alocat pe parcurs noilor măsuri ecologice ale pilonului 1 (eco-schemele)
  • Statele membre vor putea mobiliza 10% din primul pilon pentru ajutorul cuplat (+2% pentru programele în favoarea producției de proteine ​​vegetale) și 3% pentru măsurile din programele operaționale din afara sectoarelor tradiționale (vin, fructe și legume, măsline, etc.)
  • Plafonul pentru sprijinul direct este stabilit la 100 000 EUR pe fermă (excluzând ajutorul pentru eco-scheme, ajutorul pentru tinerii fermieri și costurile salariale). Dacă 12% din primul pilon este alocat ajutorului redistributiv, un stat membru poate decide să nu aplice acest plafon,
PILONUL II
  • 35% din fondurile celui de-al doilea pilon ar trebui să fie alocate măsurilor de mediu
  • îmbunătățirea instrumentelor de gestionare a riscurilor care pot fi declanșate de la 20% din pierderi și de a beneficia de cofinanțare PAC de 70%

Cu această poziție, care este diametral opusă ideii de renaționalizare a PAC propusă de Comisie în 2018, Parlamentul European (condus de grupurile S&D și PPE) reafirmă cu tărie cu o largă majoritate că se opune raportorului responsabil cu dosarul – că dimensiunea europeană comună a PAC nu poate fi pusă sub semnul întrebării. Se respinge cu fermitate orice tentativă de renaționalizare și, în cele din urmă, de demontare a PAC și, prin urmare, trimite un semnal puternic Consiliului și Comisiei.


Răspunsurile MEP europeni la solicitarea Clubului privind votul din PE

La sfârșitul săptămânii trecute (17-18 octombrie), am transmis pe e-mail către cei 674 de membri ai Parlamentului European poziția comună semnată de cele 11 asociații europene care reprezintă fermierii.

Am solicitat sprijinul europarlamentarilor să nu voteze propunerea de plafonare obligatorie a plăților directe în timpul următorului vot plenar privind Planurile Strategice ale PAC.

O parte din deputații europeni au răspuns apelului Clubului și au transmis poziția pe care o au cu privire la viitorul Politicii Agricole Comune. Vă transmitem mai jos o parte din răspunsurile primite:

„În propunerea Comisiei Europene, care datează din legislatura precedentă, lipsea deja foarte mult în materie de ambiție, atât din punct de vedere social, cât și din punct de vedere al mediului; acesta este motivul pentru care am votat deja împotriva acestei propuneri în cadrul Comitetului pentru Agricultură în aprilie 2019. Sosirea unei noi strategii ambițioase, cum ar fi Green Deal, Farm to Fork și Strategia pentru Biodiversitate, care propun în special până în 2030 o reducere a utilizării pesticidelor cu 50% și ca suprafața dedicată agriculturii organice pe teritoriul european să se ridice la 25 %, ar fi trebuit să împingă Comisia Europeană să își revizuiască gândirea și să permită PAC să fie un motor pentru tranziția ecologică. Din păcate, Comisia Europeană nu a profitat de inițiativă, iar Parlamentul European, pus sub presiune de președinția germană a Consiliului, a cârpit sfârșitul negocierilor pentru a obține un compromis final mult mai în concordanță cu ideile conservatoare de sub presiunea agro-business decât cu o ideologie progresistă și de mediu. Acesta este motivul pentru care am co-semnat un amendament de respingere cu colegii mei din grupurile politice ale Verzilor și GUE, deoarece nu ne mai pare posibil în acest stadiu să îmbunătățim compromisul propus.”

Marc Tarabella

Belgia, S&D


„Există peste 1600 de amendamente depuse de o varietate de grupuri politice și europarlamentari. Echipa mea și cu mine examinăm în prezent fiecare amendament și le evaluăm pe toate în vederea găsirii celui mai bun rezultat pentru fermierii irlandezi, comunitățile rurale din UE și mediul nostru. De regulă, susțin măsurile de creștere a biodiversității și, la începutul verii trecute, am vorbit cu mai mulți fermieri care participă în prezent la un program pilot ecologic finanțat de UE, care urmărește să sprijine cantitatea crescută de teren utilizat pentru îmbunătățirea biodiversității. În calitate de fermier, sunt pe deplin conștient de rolul pe care îl avem în protejarea naturii și a mediului.”

Billy Kelleher

Irlanda, Renew Europe


Carmen Avram – intervenție pentru fermierii români în PE

Parlamentul European votează săptămâna aceasta în plen Regulamentele strategice parte a Reformei PAC.

Dorim să salutăm intervenția euro-deputatei Carmen Avram, care a luat cuvântul ieri în cadrul sesiunii plenare. Cu toate că grupul din care face parte, S&D, a propus amendamente care sunt nefavorabile fermierilor români, dna. Carmen Avram s-a angajat să apere interesele naționale și a confirmat susținerea pentru acele poziții și amendamente la vot aliniate intereselor României (referitor la plafonare, arhitectură verde, sprijin pentru tineri fermieri etc.).

„Le cerem fermierilor să facă eforturi uriașe pentru Europa neutră climatic, și totuși se introduc amendamente care impun restricții financiare tot mai dure. Le-am promis europenilor hrană accesibilă, și totuși aceste restricții riscă să ducă la o scădere a producției actuale și la o invazie de importuri nesigure, care, pe o piață mai săracă, vor dicta prețurile, împărțindu-ne în europeni cu hrană de lux și europeni cu hrană de mâna a doua. Le-am promis fermierilor că-i vom ajuta să formeze o nouă generație, și totuși aceste amendamente vor alunga tinerii din sate, pentru că agricultura va deveni tot mai descurajantă. Le cerem să fie în fruntea luptei pentru biodiversitate, și totuși îi împingem la un abandon al pământului, pe care unii deja nu îl mai pot lucra, din cauza condițiilor de climă și a lipsei de bani. Se întâmplă chiar acum, în țara mea, România”

Carmen Avram

Europarlamentar, S&D


Intervenția eurodeputatei Carmen Avram în cadrul dezbaterii este disponibilă la acest link: https://youtu.be/tF_nf1Mpjjo


Revenim cu informații privind rezultatele voturilor în momentul în care acestea vor fi disponibile.