Licitație achiziție grâu pentru rezerva de stat

Am primit de la Banca Română de Mărfuri invitația de a participa la ședințele electronice de tranzacționare de pe Piața la Disponibil, Ringul de Cereale.


Vă transmitem atașat documentele cu informații suplimentare oferite de BRM. Licitațiile au drept scop achiziția de grâu de către Administrația Națională a Rezervelor de Stat și Probleme Speciale.


Mai jos, puteți regăsi o sinteză privind condițiile obligatorii și cumulative pentru participarea la licitația ANRS.


Agenția de brokeraj: Administraţia Naţională a Rezervelor de Stat şi Probleme Speciale


Client: Administraţia Naţională a Rezervelor de Stat şi Probleme Speciale (ANRSPS prin ANRSPS – Unitatea Teritorială 515)

  • Se licitează loturi de 10.000 de tone, neadmițându-se loturi mai mici.
  • Se prezintă certificate de calitate emise de o companie independentă de survey, se menționează TUV Renar ca profil.
  • Calitatea trebuie să respecte condițiile de marfa “Grâu Panificație” conform Manual de Gradare.
  • Se eșantionează întreg lotul de 10.000 tone, nu este permisă analiza care nu reprezintă întreg lotul.
  • Costurile cu survey-ul pentru prelevare și analizare sunt în contul ofertantului.
  • Păstrarea cantității de grâu achiziționate se realizează conform contractului de depozit custodie temporară, anexat caietului de sarcini, pe o perioadă limitată de maxim 1 an, fără obligații de plată în sarcina ANRSPS.
  • Depozitarea pe o perioadă de maxim 1 an cuprinde cel puțin următoarelor operațiuni: cântărirea intrare/ieșire, recepția intrare/ieșire în/din depozit, încărcarea/descărcarea produsului în/din mijloacele de transport, condiționare, tratamente, depozitare, alte operațiuni necesare pentru păstrarea integrității cantitative și calitative a stocului de grâu (prelevări probe, emitere de buletine de analiză, etc.).
  • Recepţia produsului se va efectua pe bază de proces verbal semnat de Contractant și ANRSPS-UT 515.
  • Recepţia cantitativă şi calitativă a produsului se realizează de către ANRSPS- UT 515, pe fiecare PARTIDĂ (LOT), la data convenită între părţile contractante.
  • Recepţia cantitativă se face cu respectarea reglementărilor în materie de gestiune de bunuri materiale. Cantitatea de grâu recepționată trebuie să fie din recolta anului 2020.
  • Recepția se efectuează în baza următoarelor documente:
    1. Certificat de analiză emis de un surveyor independent (se menționează Renar).
    2. Formularul de gradare emis de un gradator autorizat.
    3. Se emite o notă de recepție de către UM 515 cu parametrii cantitativi și calitativi, conform celor de mai sus și a inspecției vizuale.
  • Lunar, se va verifica de către UT 515 calitatea și cantitatea stocului.
  • Prețul ofertei va reflecta cantitatea ofertată în silozul unde se va ține stocul.
  • Factura va fi emisă în RON denominate în kilograme și va avea maxim 2 zecimale
  • Procesul verbal de recepție este document atașat facturii și fară de care plata nu va fi efectuată.
  • Plata va fi efectuată la 30 de zile de la recepția facturii.
  • Garanția de bună execuție contractuală este de 5% și va fi depusă în contul ANRSPS – UT 515 sub formă de numerar sau SGB (scriosare de garanție bancară).


CAIET DE SARCINI:

  • Planul incintei (la scară) cu amplasarea depozitelor, construcţiilor, clădirilor, căilor de acces, unde urmează a fi depozitat stocul de grâu rezervă de stat, document certificat conform cu originalul;
  • Diagrama silozului cu modul de numerotare al celulelor, document certificat conform cu originalul;
  • Schiţa spaţiului de depozitare (celule de siloz/magazie) cu dimensiunile interioare necesare calculării volumului spaţiului de depozitate asumată prin declaraţie pe proprie răspundere de către gestionarul de drept şi reprezentantul legal al depozitarului), document certificat conform cu originalul;
  • Date tehnice despre dotările spaţiilor de depozitare (instalaţii, echipamente, utilaje, etc.);
  • Autorizație de depozit (conform Ordinului MADR nr. 222/2006), document certificat conform cu originalul;
  • Autorizaţie sanitar-veterinară (conform Ordinului nr. 111/2008 privind aprobarea Normei sanitare veterinare şi pentru siguranţa alimentelor);
  • Autorizaţii pentru operaţiuni DDD sau contract cu firmă specializată pentru operațiunile de dezinsecție, dezinfecție și fumigare;
  • Certificat metrologic valabil al cântarului pentru mijloace de transport auto şi/sau al cântarului c.f., document certificat conform cu originalul;
  • Buletin de analize emis de un laborator neutru acreditat RENAR sau un organism similar din Uniunea Europeană pentru fiecare lot;
  • Formularul de gradare care trebuie să cuprindă rezultatele factorilor de gradare pentru grâu gradul Ro nr.1 conform Ordinului MADR nr. 228/2017;
  • Declarația fermă a ofertantului privind acceptul de a semna contractul de depozit custodie temporară pe o perioadă limitată de maxim 1 an, fără obligații de plată în sarcina ANRSPS, document în original;
  • Declarația fermă a ofertantului privind acceptul de a prezenta, în cazul în care este declarat câștigător, în termen de 15 zile de la recepția produsului, poliţa de asigurare cu valabilitate un an:
    • pentru cantitatea de grâu care face obiectul contractului cesionată în favoarea DEPONENTULUI, poliță de asigurare ce face parte integrantă din contractul de depozit custodie temporară, document în original;
    • pentru depozit (siloz și/sau magazie).

Termen de prezentare, prin B.R.M., la A.N.R.S.P.S. a documentelor este de maxim 10 zile lucrătoare de la publicarea ordinului inițiator pe site-ul B.R.M.;


Documentele se prezintă, însoțite de opis înregistrat la B.R.M., în ordinea sus menționată.  


Termenul de analiză: maxim 15 zile lucrătoare de la publicarea ordinului inițiator pe site-ul B.R.M., care include termenul de prezentare, prin B.R.M., a documentelor.


Pot participa la această procedură doar ofertanții care au prezentat, prin B.R.M., A.N.R.S.P.S. documentele prevăzute și au fost acceptați de A.N.R.S.P.S. în urma evaluării ofertelor tehnice. 


Termen de comunicare rezultat: maximum 3 zile lucrătoare de la primirea de la Bursa Română de Mărfuri a raportului.


Termen de semnare: maxim 5 zile lucrătoare de la data transmiterii către BRM de către ANRSPS a rezultatului final al tranzacţionării.


Contractul de furnizare: maxim 10 zile lucrătoare de la data semnării contractului bursier.


Garanția Bursiera BRM: 25.000 RON

Comision BRM: 0.25 % din valoarea totală a contractului fără TVA


Pentru clarificări: alexandra.stanculescu@anrsps.gov.ro , constantin.cimpoeru@anrsps.gov.ro, irina.plachide@brm.ro și bogdan.butariu@brm.ro. irina.plachide@brm.ro și bogdan.butariu@brm.ro.   

Termen maxim pentru clarificări: 28.09.2020

Termen maxim de răspuns clarificări: 29.09.2020

Termen limită de depunere: 02.10.2020


Documentele se depun fizic la sediul BRM din strada Buzești 50-52, et 7, sector 1, București.


Garanţiile bursiere constituite cu Scrisoare de Garanție Bancară se trimit/depun în original la sediul BRM din strada Buzești nr. 50 – 52, sector 1, etajul 7, cod poștal 011015.


Ordinele de sens contrar și garanțiile bursiere constituite prin virament sau scrisoare de realocare a garanțiilor existente se pot transmite și electronic, la adresele irina.plachide@brm.ro și bogdan.butariu@brm.ro.


Data și ora de desfășurare a ședinței electronice de tranzacționare va fi anunțată după evaluarea ofertelor și calificarea ofertanților, în funcție de momentul finalizării evaluării ofertelor de către comisia de evaluare. Se vor accepta în cadrul sedinței de tranzacționare doar ofertele care sunt declarate conforme și acceptabile conform prevederilor legale în vigoare. Ședința de tranzacționare se vă desfășura conform regulamentului bursier


Garanţia bursieră se vă achita astfel: 

  • OP în contul de garanţii al Bursei Române de Mărfuri: RO50 RNCB 0082 0009 9180 0641, deschis la BCR Bucureşti, sucursala Unirea sau Scrisoare de realocare a garanțiilor existente la BRM București.
  • Scrisoare de Garanție Bancară în favoarea Bursei Române de Mărfuri valabilă 60 zile.

Persoane de contact:

  • Irina Plachide, tel.mobil  0728 859 032, E-mail irina.plachide@brm.ro
  • Bogdan Butariu, tel.mobil 0749 278 275, E-mail bogdan.butariu@brm.ro

Raport piață cereale 21 septembrie 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

CEREALE

GRÂU – BAZINUL MĂRII NEGRE


În planul exporturilor, notăm ultima licitație spre Egipt, unde, surprinzător, Marea Baltică și-a făcut simțită prezența. Se observă un lot de grâu din Polonia care a accesat această destinație. 235.000 de tone au fost achiziționate astfel de către Egipt prin forul tutelar GASC. Livrarea va avea loc în noiembrie 2020. Ca o notă comparativă, Egiptul a cumpărat 2,4 milioane tone în perioada iulie-august 2020, față de doar 1,7 milioane tone anul trecut în aceeași perioadă.

Prețurile au crescut simțitor, chiar dacă plata se efectuează la 180 de zile. Cotațiile FOB Marea Neagră variază în jurul cifrei de 232 USD/tonă. Prețurile pentru Portul Constanța sunt defalcate pe luni, începând de la 228 USD pentru octombrie și adăugând un cost de depozitare pe lună, până la valoarea de 235 USD pentru livrare în ianuarie 2021. Transpunând în euro, la o medie de 232 USD/tonă, deducem un preț de 196 EUR/tonă, minus costurile de operare portuară și costurile financiare pentru plata la termen. Rezultă un preț de circa 182 EUR/tonă, cu marja de trading inclusă.

De notat este și licitația din Iordania, din 16 septembrie, unde dintre cele două loturi de 60.000 de tone, unul are origine românească. Livrarea va avea loc în noiembrie 2020. Curba pozitivă a grâului începe să arate și potențial românesc, după un sezon afectat de secetă și pandemie.

După raportul USDA, care poate fi definit drept neutru la capitolul grâu, Rusia s-a menținut din punct de vedere al producției la nivelul de 78 milioane tone, celelalte țări din bazinul Mării Negre nesuferind modificări semnificative. Conform analizelor noastre din rapoartele anterioare, Rusia a încercat într-o notă de optimism să supraevalueze producția locală, pentru a genera stabilitate, în sensul de cerere și ofertă. Recoltarea grâului s-a încheiat la nivel European, cifrele rămân constante, însă, în mod previzibil, cumpărătorii încep să facă oferte pentru a securiza loturi de marfă.

În Africa, Tunisia manifestă interes de achiziție în acest an, din cauza lipsei ploilor. Deficitul de producție se situează la 38%, circa 900.000 tone și se estimează un nivel de import crescut cu 34%, până la un nivel de 2,2 milioane tone.

Turcia a organizat, de asemenea, o licitație pentru achiziție de grâu, cu un total de 440.000 tone. Prețurile față de licitația precedentă, organizată pe 25 august 2020, sunt în creștere semnificativă. Semnalăm în ultima coloană diferența pozitivă pentru fiecare lot/destinație. Perioada de livrare este 23 septembrie-16 octombrie.

Cotațiile bursiere din această săptămână arată o revigoare a prețului grâului. Mai jos, în graficul Euronext, observăm linia albă mediană care indică un trend pozitiv față de decembrie 2019.

Influența vine și de peste ocean, mai exactdin Argentina, unde seceta a afectat puternic 12% din cele 6,6 milioane de hectare înființate cu grâu.

Încet dar sigur, grâul se corectează în funcție de cerere și ofertă. În mod normal, cotațiile enunțate se vor modifica pe măsură ce timpul trece și nevoia de aprovizionare crește, ținând cont de parametrii de recoltă ruso-ucraineană și europeană. Piața internă se corectează, însă este încă sub spectrul clauzelor contractuale existente, în care cantitățile asumate nu au fost livrate, iar acest lucru marchează în sens negativ activitățile comerciale.


ORZ


Cererea scăzută ridică nivelul de preț în origini. În Marea Neagră, nivelul a crescut cu 3 USD până la 190-192 USD /tonă.

Piața internă dă semne de dezmorțeală. Crescătorii de porci caută orzul în ferme, ofertând pentru el.

PORUMB – BAZINUL MĂRII NEGRE


Corecțiile generate de raportul USDA sunt vizibile în cotațiile CBOT și Euronext. Indicatorul Euronext pentru noiembrie se regăsește la valoarea de 171,25 EUR/tonă, însă decuplarea Mării Negre este evidentă din cauza volumelor scăzute din Ucraina și România. Cotațiile în FOB Constanța sunt la nivelul de 164 EUR/tonă pentru octombrie și noiembrie și 165 EUR/tonă pentru decembrie.

În graficul de mai jos se observăo diferență de circa 10 EUR/tonă între recolta 2019 și 2020.

În plan intern, se manifestă ravagiile secetei. Cumpărătorii plătesc niveluri care depășesc cotațiile bursiere. Fermele de creștere a puilor din centrul României au oferit 850 RON/tonă pentru loturi mici, de circa 1.000 tone, doar pentru a-și asigura secvența necesară de furajare. În timp ce producția de furaje se cotează la 800-820 RON/tonă, în sud-vest, costul mărfii ajunge și la 720 RON/tonă.

Cumpărătorii se grăbesc să își execute contractele, vânzătorii sunt în aceeași situație de neacoperire a cantităților contractuale, iar părțile trebuie să ajungă la starea de înțelegere și compromis după cum evidențiam și în raportul anterior.

Estimarea de timp a recoltei de porumb ne indică 12-15 octombrie 2020 ca dată de încheiere pe teritoriul României.

În plan extern, China își consolidează angajamentele de achiziție a porumbului până la nivelul de 7,2 milioane tone, din care 60% vor fi importate de și pentru firmele statului chinez.

Ucraina a început recoltarea porumbului și se află la un stadiu de 10% suprafață recoltată.

OLEAGINOASE


RAPIȚĂ

Cotațiile rapiței, urmăresc complexul uleiului de palmier și soia. Euronext indică un nivel de 395 EUR/tonă. Prețurile pentru uleiul olandez de rapiță au continuat să crească în urma creșterii uleiului brut de floarea soarelui și a cotațiilor Euronext. Cotația NDJ (noiembrie-decembrie-ianuarie) a urcat cu 15 EUR/mt FOB DM.

SEMINȚE DE FLOAREA SOARELUI


Cadrul general al uleiurilor, conform principiului vaselor comunicante, ne indică următorul tablou:

  • Bursele de soia din SUA sunt statice, după ce au atins cele mai ridicate niveluri;
  • Uleiul de palmier din Malaezia a mai urcat 2% Aici efectul este determinat de doi factori agregați, care au alimentat pe termen lung creșterea. Primul este lipsa personalului din plantații, cu un deficit de 25%, iar al doilea factor este vremea uscată din timpului stării de vegetație, care nu a permis administrarea de îngrășăminte, iar aceste aspecte conduc cătreo scădere a producției;
  • Producția de ulei de palmier din Malaezia își revine, însă cu o rată mult mai lentă decât cea așteptată (2% din lună în lună, față de o previziune inițială de 8,5%);
  • China s-a reîntors pe piața uleiului de palmier, cumpărând cinci nave, trei cu livrare în ianuarie 2021 și două în mai 2021;
  • Bursa chineză Dalian a înregistrat niveluri de creștere cu 2% la uleiul de palmier și 2,7% pentru uleiul de soia;
  • Argentina importă din Brazilia ulei de soia, în baza cererii crescute de biodiesel și a nivelului mai redus de acoperire a cererii locale.
  • Vânzările pentru trimestrul 4/Q4 de ulei brut în Ucraina au rămas la nivelul de 1.000 USD/tonă, dar nu au existat cumpărători fermi;
  • Chornomorsk rămâne deci pentru noiembrie – decembrie la nivelul de 1030 USD iar ianuarie – februarie – martie la nivel de 995 USD;
  • com contribuie la acest trend, de creștere a prețurilor la uleiul brut, prin cererea de ulei de gătit pe care o are. Acest lucru generează, la rândul său, cerere de ulei de soia pentru biodiesel-ul aferent camioanelor care livrează și au fost multiple cazuri în care producătorii de motorină regenerabilă au optat pentru uleiul de gătit ca parte a rețetei diesel.

Parcurgând informațiile de mai sus, concluzionăm că piața cere ulei. Complexul palmier-soia ridică nivelul de preț și pentru uleiul de floarea soarelui. Cererea crescută de semințele de floarea soarelui își are originile în producțiile mai mici la nivelul bazinului Marea Neagră și european. Ucraina, după 10% din suprafața recoltată, generează o producție cu 25% mai mică, cel puțin conform cifrelor de producție preliminare.

Nivelurile din piață au atins cifre în recoltare care ajung în unele cazuri, transformate în CPT Constanța, la 520-525 USD/tonă. S-a creat o spirală a prețului care generează așteptări și cereri cu mult peste ceea ce piața ar trebui să ofere.

Observăm, deci, o reticență a cumpărătorilor în a mai cota, pe fondul cererii de preț prea mare pentru marfa care este oferită. Totul este agregat cu efectele secetei de diminuare a recoltei, care ne introduc în același tablou ca cel al porumbului.

Cu timpul, toate aspectele se vor clarifica ținând cont de implicarea părților, vânzători și cumpărători. Ambele părți trebuie să privească în viitor și să găsească măsuri de înțelegere, măsuri care să țină cont de o bună derulare a parteneriatelor în viitorul apropiat.

Mai jos, vă rog să vizualizați programul de nave din portul Constanța, Brăila și Galați, aferent acestor zile, pentru exportul de semințe de floarea soarelui.

Tendințe în domeniul energiei


În ultimele zile, putem observa o revigorare a cotațiilor țițeiului pe WTI – Western Texas Intermediate și Brent, după cum puteți vizualiza mai jos: WTI – 41,25 / BRENT 43,6.

Acest lucru a fost generat și de scăderea stocurilor americane din cauza uraganului Sally, care a stopat operarea în rafinării și, implicit, a scăzut stocurile cu 4%, conform Reuters.

Referitor la burse, vă semnalăm că am ajuns în punctul în care APA va fi tranzacționată la bursă, conform unor produse create de CME Group. În anul 2020, un an extraordinar de greu, lovit de pandemie, secetă, producții mici, vedem cum apa va fi tranzacționată la bursă. Acest lucru este posibil pe fondul marilor probleme care au apărut în California, din cauza incendiilor.

Produsul astfel creat este destinat marilor producători de alune și municipalităților, mari consumatori de apă, în scopul de a securiza prețul apei pe burse pentru că ea a devenit o raritate. Acest aspect crează o nouă etapă în tranzacționare și vom vedea cum se va extinde la nivel global în anii următori.

NOUTĂȚI LEGISLATIVE. OUG PRIVIND DECLARAREA STĂRII DE CALAMITATE


Ultima secțiune a raportului o dedicăm proiectului de ordonanță de urgență în ceea ce privește declararea stării de calamitare pe teritoriul României, generată de seceta pedologică.

Din expunerea de motive am reține, în primul rând, factorii sociali și financiari. Acești factori sunt luați în considerare, fiecare având un grad de impact extrem de mare. Analizând fiecare dintre ei, am putea avea câteva clarificări:

I. Factorul financiar:

În cazul în care ferma nu poate susține cantitățile de materie primă asumate prin contract, în mod inevitabil, aceasta nu va avea venituri.

Ferma are acumulate datorii pe hectar, sub formă de costuri de înființare (semințe, îngrășăminte, produse pentru protecția culturilor, combustibil, salarii angajați, costuri utilaje în fermă, cost asigurări, diverse împrumuturi financiare).

De asemenea, intervin costurile ulterioare și anume nivelul de înlocuire cerut de cumpărător prin contract. Astăzi ele variază între 75 și 150 RON/tonă la porumb, iar din cauza raliului de preț al semințelor de floarea soarelui, se atinge și nivelul 400 RON/tonă. 

Pentru exemplificare, vom calcula acest impact la nivelul de nerealizare din cauza secetei a unei cantități de 1.000 tone de porumb și 1.000 de tone de floarea soarelui.

II. Factorul social

Reprezintă continuitatea comunităților locale de fermieri, până la nivel de familie și este aplicabil tuturor fermierilor care își întrețin familiile din această activitate agrară. În acest caz, Guvernul dorește să asigure stabilitatea socială a fermierilor, astfel încât ei să își poată întreține familiile și comunitățile locale prin oferirea de locuri de muncă.


Un alt aspect pe care îl semnalăm în acest proiect este cuantumul suprafeței calamitate de 50% din suprafață. Aici intervin două unități de măsură: una la nivel de județ, iar cealaltă la nivel de localitate, care nu se subsumează. Dacă localitatea are 50% nivel de calamitare, nu mai are relevanță dacă județul în total nu are 50% grad de calamitare.

Pe de altă parte, observăm și un efect de agregare a intereselor venit din partea cumpărătorilor, vocea lor devenind una comună în apărarea intereselor comerciale care au de suferit profund, cu ramificații la Comisia Europeană, unde se dorește, prin grupuri de lobby, stoparea acestei OUG.


Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Sprijin din partea Clubului pentru fermierii afectați de secetă

Clubul Fermierilor Români urmărește cu îngrijorare situația fermierilor afectați de seceta excesivă de anul acesta, în special cei care au terenurile cultivate cu porumb și floarea soarelui, care se află acum în imposibilitatea de a-și onora în integralitate contractele încheiate cu traderi, intermediari sau procesatori.

Seceta pedologică extremă semnalată pe suprafeţe extinse, în special în sudul, estul şi sud-estul ţării a afectat culturile de primăvară în perioada critică de vegetație, cu consecințe asupra producţiei agricole realizate și a executării contractelor de către fermieri.

Prin demersurile făcute de Club către autorități, am solicitat măsuri de sprijin direct pentru fermieri – despăgubiri pentru pagubele produse de secetă, scheme de ajutor de stat, acces mai facil la finanțarea asigurărilor agricole pentru gestiunea riscului (Submăsura 17.1 AFIR) – precum și propuneri de modificări și adaptări legislative în vederea susțineri afacerilor dvs. în acest an marcat de schimbările climatice și pandemia Covid-19.

În acest context, susținem demersul MADR de promovare a Ordonanței de urgență privind declararea stării de calamitate, aflată acum în consultare publică. Prin asimilarea calamității produse de seceta pedologică cu forța majoră, fermierii au posibiltatea renegocierii contactelor comerciale de livrarea a produselor agricole.

Clubul este preocupat să identifice căi de acțiune și soluții pentru a veni în sprijinul membrilor și partenerilor săi.

În acest sens, aveți susținerea Clubului și disponibilitatea noastră deplină pentru a vă pune la dispoziție servicii de consiliere și consultanță juridică pentru a renegocia contractele de comercializare a producției agricole, astfel încât pierderile înregistrate ca urmare a fenomenelor meteo nefavorabile să nu impacteze major executarea contractelor semnate cu traderii, intermediarii sau procesatorii.

Cei afalți în situația sus-menționată pot transmite solicitări de sprijin la adresa de e-mail office@cfro.ro și tel. 0749777 711 (Cezar GHEORGHE).


Propunerile președinției germane privind PAC

Vă prezentăm propunerile Președinției germane pentru preluarea concluziilor reuniunii șefilor de stat și de guvern din 21 iulie privind reforma PAC.


Definiția „fermierului autentic”

În ceea ce privește definiția fermierului autentic și sprijinul suplimentar pentru veniturile pentru tinerii fermieri, președinția germană sugerează să se mențină textul de compromis al președinției croate, deoarece pare să existe o largă majoritate în favoarea acestei versiunii a articolelor:

  • Statele membre pot stabili în planurile lor strategice ale PAC ce fermieri vor fi considerați „fermieri autentici” în conformitate cu criterii obiective și nediscriminatorii. În cazul în care statele membre consideră agricultori autentici acei fermieri care nu primesc plăți care depășesc o anumită sumă pentru anul precedent, o astfel de sumă nu trebuie să fie mai mare de 5.000 EURO.
  • Sprijinul pentru venituri complementare pentru tinerii fermieri va lua forma unei plăți anuale decuplate pe hectar eligibil sau a unei sume forfetare. Statele membre pot decide să acorde sprijinul în temeiul prezentului articol numai unui număr maxim de hectare per tânăr fermier.


Plafonarea plăților directe

Conform punctului 90 din 21 iulie 2020, Concluziile Consiliului UE (șefi de state și guverne), „plafonarea plăților directe pentru beneficiarii mari va fi introdusă în mod voluntar la nivelul de 100.000 EURO” și că „se va aplica numai pentru plata directă de bază (BISS)”.

Președinția germană propune completarea orientărilor Consiliului European privind plafonarea cu reducerea plăților după cum urmează:

”Statele membre pot reduce suma plăților directe care urmează să fie acordate unui fermier în conformitate cu subsecțiunea 2 a secțiunii 2 a prezentului capitol pentru un anumit an calendaristic care depășește [60.000 EURO] după cum urmează:

  1. până la 25% pentru tranșa cuprinsă între [60.000 EURO și 75.000 EURO];
  2. până la 50% pentru tranșa cuprinsă între [75.000 EURO și 90.000 EURO];
  3. până la 75% pentru tranșa cuprinsă între [90.000 EURO și 100.000 EURO];
  4. până la 100% pentru suma care depășește 100.000 EURO.

(2) Înainte de a aplica alineatul (1), statele membre pot scădea din suma plăților directe care urmează să fie acordate unui fermier în temeiul prezentului capitol într-un anumit an calendaristic:

  1. salariile legate de o activitate agricolă declarată de fermier, inclusiv impozite și contribuții sociale legate de ocuparea forței de muncă;
  2. costul echivalent al muncii regulate și neremunerate legate de o activitate agricolă practicată de persoanele care lucrează la ferma în cauză care nu primesc un salariu sau care primesc o remunerație mai mică decât suma plătită în mod normal pentru serviciile prestate, dar sunt recompensate prin rezultatul economic al afacerii agricole.

Produsul estimat al reducerii plăților va fi utilizat în primul rând pentru a contribui la finanțarea sprijinului redistributiv complementar al veniturilor pentru sustenabilitate, dacă este aplicat de statul membru respectiv și, ulterior, al altor intervenții aparținând plăților directe decuplate.”


Flexibilitate între piloni

Conform punctului 93 din concluziile Consiliului UE, procentele implicite pentru flexibilitatea dintre piloni vor fi majorate de la 15% la 25%.

Pragul pentru transferurile de sume din plăți directe către dezvoltare rurală “poate fi mărit cu 15 puncte procentuale, cu condiția ca statele membre să utilizeze creșterea corespunzătoare pentru intervențiile finanțate de FEADR care se adresează obiectivelor specifice legate de mediu și climă și cu 2 puncte procentuale, cu condiția ca statele membre să utilizeze creșterea corespunzătoare pentru intervențiile finanțate de FEADR pentru sprijinirea tinerilor fermieri”.

În ceea ce privește transferurile din dezvoltarea rurală către alocările de plăți directe, statele membre cu plăți directe pe hectar sub 90% din media UE (cazul României) pot crește procentul la 30%.


Alocările financiare pe stat membru

Alocările financiare pe stat membru luând în considerare decizia Consiliului UE privind convergența externă:

La punctul 89 din concluziile sale, Consiliul European (summit-ul) a convenit asupra continuării convergenței externe a plăților directe între statele membre: „Toate statele membre cu plăți directe pe hectar sub 90% din media UE vor închide 50% din decalajul dintre actualele lor nivelul mediu al plăților directe și 90% din media UE în șase etape egale începând cu 2022. Această convergență va fi finanțată proporțional de toate statele membre. În plus, toate statele membre vor avea un nivel de cel puțin 200 EURO pe hectar în 2022 și toate Statele membre vor atinge cel puțin 215 EURO pe hectar până în 2027. ”

Ca urmare, fermierii români vor putea beneficia de o creștere de circa 4 Euro/hectar încă din 2022.


Arhitectura verde

Prima problemă se referă la faptul dacă eco-schemele ar trebui să fie obligatorii sau voluntare pentru stat, dar voluntare pentru fermieri și dacă o sumă minimă din Pilonul I ar trebui să fie alocată acestora.

Din punctul de vedere al președinției germane, este posibilă introducerea unor eco-scheme obligatorii cu un buget minim, oferind în același timp suficientă flexibilitate financiară statelor membre pentru a evita pierderile de fonduri neutilizate.

Prin urmare, Președinția propune ca, în primii doi ani (2023 și 2024), fonduri pentru eco-scheme, care nu ar putea fi cheltuite, pot fi utilizate pentru alte intervenții de plată directă.

Din perspectiva președinției germane, alte două probleme sunt importante pentru a permite o flexibilitate suficientă.

  • În primul rând, trebuie să existe suficient spațiu de manevră în variația sumelor unitare în conformitate cu articolul 89 din Regulamentul planului strategic.
  • În al doilea rând, flexibilitatea financiară oferită prin ajustarea sumelor unitare depinde, de asemenea, de faptul dacă plățile în cadrul schemelor ecologice sunt acordate ca sprijin suplimentar pentru venit sau ca o compensație pentru costuri și venituri pierdute.

Vom continua să vă informăm cu privire la procesul legislativ de la Bruxelles, referitor la adoptarea PAC post-2020.


Raport piață cereale 15 septembrie 2020

Raportul de piață din această săptămână conține informații despre:

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

ROMÂNIA


GRÂU

Cotațiile grâul în bazinul Mării Negre au înregistrat un salt consistent. Plecând de la un nivel de 200-202 USD/tonă în FOB, astăzi ele se văd undeva la nivelul de 217-219 USD/tonă în FOB ceea ce indică o creștere echivalentă în portul Constanța la un nivel 177-177.5 EUR/tonă în CPT. Comparativ cu perioada de presiune exercitată de recolta rusească, avem un plus de 12 EUR/tonă.

În plan intern, nivelul de preț este de 870 RON/tonă pentru grâul de furaj și 900-930 RON/tonă pentru grâul de panificație la unitățile de procesare.


ORZ

Cotațiile în bazinul Mării Negre sunt la nivelul de 190 USD/tonă, ceea ce reflectă un nivel de 155-157 EUR/tonă CPT Constanța. Timpul orzului nu a sosit încă.

Taxele de import în Uniunea Europeană sunt 12 euro pentru grâul de furaj, 16 euro pentru orz, 0 euro pentru porumb.


SEMINȚE DE FLOAREA SOARELUI

Capacitatea inițială de aproape 3 mil. tone s-a evaporat din cauza condițiilor dure de secetă pedologică, agregată cu temperaturile crescute.

Astăzi, certitudinea se joacă în jurul a maxim 2-2.2 milioane de tone. Însă, din acest bazin se alimentează mulți jucători, procesatorii interni, exportatorii și procesatorii vecini (Ungaria și Bulgaria).

În cifre, lucrurile ar trebui să fie exprimate cam așa:

  • Procesatorii interni cca. 1,5-1,6 mil. tone necesar agregat;
  • Exporturi: cca. 600.000-700.000 de tone, cu destinație Franța, Spania, Amsterdam, Rotterdam;
  • Procesatori externi (Ungaria și Bulgaria) cca. 700.000 tone.

Cifrele însumate ne arată un deficit de circa 800.000 tone, fără a lua în calcul cumpărătorii mici din porturile dunărene, incluzând aici și navele de 3.000-4.000 tone ce iau calea Turciei sau în amontele Dunării spre fabrici din Germania sau Slovacia.

În ultimii ani, vecinii, în special cei din Bulgaria, au dezvoltat un apetit deosebit pentru semințele din apropierea Dunării, cu volume de circa 400.000-600.000 anual. Câmpiile de Vest sunt foarte apropiate de zonele de originare ale celor două fabrici maghiare aparținând unor giganți industriali, ce au un grad de atragere a semințelor românești apropiat de 400.000 tone anual.

Firește, piața este liberă, în special în interiorul Uniunii Europene, însă tocmai acest lucru, ne transformă într-o piață facilă de originare și ne expune la un deficit intern, în special în ani ca acesta, ce are deja o tendință repetitiva la orizont. Cu alte cuvinte, piața internă de procesare nu are niciun mecanism de auto-apărare în condițiile date. Nu discutăm aici despre masuri radicale, însă piață locală ar trebui să fie securizată prin mijloace normale.

Iterăm faptul că dacă piața locală a procesării nu este acoperită, consumul intern fiind expus. Ce înseamnă expunere în imaginea actuală? În primul rând, materia primă nu poate fi acoperită din alte părți ale regiunilor înconjurătoare din mai multe motive ce țin de proximitate și cost al vieții:

  • Din Ucraina este exclus din cauza regimului vamal ce nu rambursează TVA.
  • Rusia începe să-și dorească tot mai puțin să exporte materia primă, ceea ce o exclude, de asemenea, de pe radar.
  • Bulgaria, Ungaria sunt excluse de pe listă din cauza suprafețelor mici de producție intensivă a florii soarelui și a faptului că ele originează în Romania.
  • Serbia, în mod identic, cumpără semințe din România pentru procesare în piață lor locală.
  • Celelalte state europene au un nivel mic de producție (în afara Poloniei și a Germaniei), ele fiind dependente de originarea din zonele est-europene.

Sumarizând cele de mai sus doar în cele două elemente, de proximitate și de cost al vieții, avem câteva concluzii:

  • În est nu se poate origina din cauza protecționismului local. În politicile interne din est, acest lucru generează valoare adăugată asupra produsului final (uleiul brut), crește nivelul industriei în plan orizontal prin conexare, aducând o rată de angajare a populației crescută, o definire a rolului în piață ca producător (ulei și șroturi), nicidecum ca exportator de materie primă.
  • În vest, din cauza costului vieții, un element de politici publice ce ține de venituri și cheltuieli pe cap de locuitori (PIB), floarea soarelui nu se poate origina. Aritmetica este foarte simplă. Piața vestică are alte prețuri de desfacere a produsului finit, iar cumpărătorul final poate susține acest lucru datorită nivelului de venituri mai ridicat față de cel românesc.

În termeni ce țin de agribusiness, vestul suportă costul de originare românesc, ce este compus din prețul mărfii, logistica, personalul angajat, costurile de operare portuară, costurile de transport maritim în Mediterana, costurile financiare ale capitalului de lucru și ale pierderilor din cele patru manipulări, siloz-transport-port-transport maritim.

În continuarea procesului, vestul Europei controlează eficient costurile de procesare, prin facilități moderne, aducând la raft, prin brand-urile proprii, o marfă ce își are originea primară în România, cu valoare adăugată mult mai mare, dar care este suportată de piață prin nivelul de venituri ridicat față de populația românească. Asta este, în esență, componenta “costul” vieții în această analiză.

  • Ce se întâmplă dacă procesatorii din România nu au materia primă necesară pentru a acoperi cererea?
  • Importă ulei brut din Est, adică plătesc costul de operare local și al transportului din originea Estică, pentru a-și menține cota de piață a brand-ului propriu.
  • Hypermarket-urile vor inunda rafturile cu ulei din țări terțe.

Ambele variante generează costuri și, în special, a doua generează probleme de calitate. Din cauza identității produsului ieftin, trasabilitatea calitativă este cel puțin precară. Lanțul de igienă sau siguranță a hranei nu are standarde ridicate ca în unitățile de procesare de top din România. Obscuritatea produsului ieftin din țările limitrofe tine sub semnul întrebării nivelul de siguranță alimentară. Și aici discutăm despre anumite elemente costisitoare în procesul de siguranță alimentară:

  • Analizele produsului primar în ceea ce privește rezidurile pesticide, metale grele, radioactivitatea. Numai pentru reziduurile pesticide, setul de componente cu limitele superioare de evitat, constă într-un tabel de 800 de elemente, izvorâte din legea 178/2002 a Uniunii Europene.
  • Testul de eliberare. După procesare, uleiul trebuie ținut în tancuri imense, de 4.000-6.000 de tone pentru efectuarea testelor finale de contaminanți.

Cele de mai sus generează costuri ce sunt înglobate într-un produs finit. Doar citind cele de mai sus putem înțelege de ce un brand local costă iar unul obscur poate fi și cu 40% mai ieftin. Este vorba despre standarde de producție și respectarea normelor de siguranță alimentară. Pentru a genera și exemple simple și practice avem două elemente de descris:

  • Uscarea directă a semințelor de floarea soarelui generează contaminarea cu Benzopyren, un element ce generează cancer în rândul populației umane.
  • Simpla descărcare a semințelor de floarea soarelui pe o platformă bituminată generează același efect.

Piața noastră locală trebuie deci stimulata să producă. Standardele procesatorilor sunt la cote înalte și generează industrie orizontală și locuri de muncă implicit. Siguranța și securitatea alimentară a României trebuie să fie reper principal în țoată activitatea lanțului agri, cu susținerea firească a reprezentanților statului român.

Nu generăm soluții, căci nu avem capacitatea să o facem, însă ar trebui motivată vânzarea către procesatorii locali prin diverse mecanisme de esență financiară, tangențe cu clasica subvenție, cum ar putea fi subvenționarea costurilor financiare aplicate înființării culturii de floarea soarelui în raport de vânzarea către piața locală.

Transferând subiectul discuției la nivel de activitate prezentă, putem spune că asistăm la un raliu în piață. Exact din motivele de cerere constantă și ofertă scăzută, prețurile sunt imposibil de prezis. Dacă acum 3-4 zile, 1600 RON în sudul țării era un preț, în ultimele două zile, escalada a ridicat succesiv la 1730 și apoi depasind 1800 RON/tonă. Asistăm la un final în care întrebarea cumpărătorului va fi „cât vrei pe marfă?”, ceea ce denotă în modul extrem cererea mare versus oferta mică.

În susținerea celor de mai sus avem date din Ucraina, Rusia și Argentina în mod tangențial ca proiecție viitoare, după cum urmează:

  • Ucraina va avea, la rândul ei, un nivel al recoltei de semințe de floarea soarelui scăzut. Plecând de la un potențial inițial de 17 milioane de tone, estimările de astăzi conduc la 13-13,5, recoltarea fiind în curs. Prețurile oferite de pleiada de procesatori de pe teritoriul ucrainean ating niveluri de 490-495 USD/tonă, adică 2.000 ron.
  • Prețurile cerute pentru uleiul brut în condiția FOB Chornomorsk cu livrare în octombrie 2020 au fost la nivelul de 1020 USD/tonă, în timp ce ofertele de cumpărare s-au situat la nivelul de 980 USD/tonă. Ca o medie a tranzacțiilor, 990 USD este realist. Ofertele de cumpărare din India s-au aliniat la valoarea de 1035-1055 USD/tonă CIF, adică livrate în destinație.
  • Rusia scade în potențial de la o prognoză de 14 mil. tone, la un estimat de 11,5 mil. tone, ceea ce diminuează cu 2,5 mil. tone recolta de semințe rusești. Prețurile rusești sunt și ele în creștere. Alinierea cu Ucraina este evidentă in bazinul Marii Negre.
  • Argentina scade nivelul suprafeței ce se însămânțează cu semințe de floarea soarelui, de la 1,7 milioane hectare la 1,5 milioane. Există un deficit de 200.000 hectare, ce se va traduce printr-un gol de producție de aproximativ 600.000 de tone. Judecând traseul semințelor argentiniene din ultimii ani favorizate de costul logistic, estimăm un minus de acoperit în destinațiile din Europa, fie că se numesc Spania, Amsterdam sau porturi franceze, lucru ce va pune și mai multă greutate în prețul de originare est-european.

PORUMB

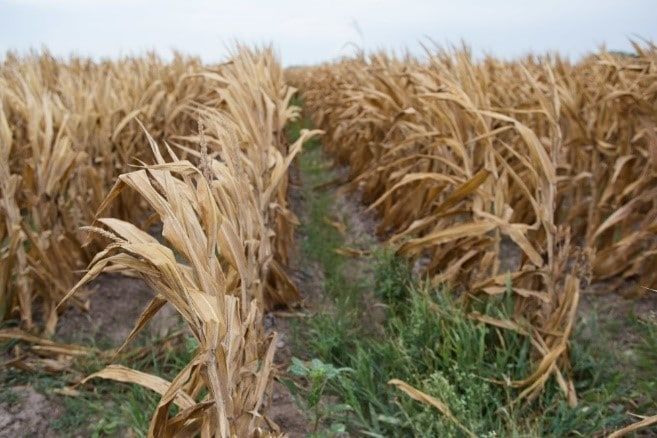
Statusul este unul ce nu generează speranțe. Sudul României, regiuni întinse din Moldova și Dobrogea sunt efectiv pârjolite, căci acesta este cuvântul ce definește starea de fapt de astăzi. De la o estimare ințială de 14,5 mil. tone, trecând prin estimarea de săptămână trecută de 12,3 mil, astăzi reducem prognoza la un 11,3 mil tone. Estimarea însă are un grad de corecție generat de destinația mărfurilor.


În România, există un subiect disputat din 2005 încoace, fără a avea un grad de rezolvare. Discutăm despre segregarea culturii de porumb în doua destinații:

  • Comercială. Acest segment este întreținut de cultura intensivă practicată de fermele mari. Producția generată are destinație comercială, pentru acoperirea pieței interne și de export. În fiecare an, agregarea celor două destinații comerciale ne așază în jurul valorii de 7,5 mil. tone, cu amendamentul unor origini sârbești pentru export, ce coboară fluvial până în Constanța. Identic se întâmplă și în vestul României, unde se generează comerț intra-comunitar cu Ungaria (bio-ethanol), Italia, Elveția.
  • Domestică – Autoconsum. Această parte importantă din portofoliul producției de porumb este generată de fermierii foarte mici, ce conduc producția spre auto counsum, adică spre gospodăriile proprii, în uzul hrănirii animalelor.

Gradul de împărțire procentual cutumiar este de circa 60-40 în favoarea destinației comerciale, ținând în minte cum că 56% din suprafața arabilă pentru cultura mare a României este în exploatarea a circa 13.000 fermieri iar diferență de 44% se află în exploatarea Fermierilor foarte mici, începând de la un maxim de 5 hectare și coborând cu fragmentarea până la ¼ hectare.

Calculele însă ne indică că în acest an extrem de secetos raportul de împărțire s-ar putea să nu ne dea rezultatele de producție ca în anii trecuți. Zonele secetoase sunt exploatate de ferme mari și impactul secetei în rândul destinației comerciale este posibil să fie mult mai mare.

Plecând de la cifre de producție de 11-13 tone la hectar în anii normali pentru acest segment, în 2020, căderea este foarte abruptă, până la 2,5-4 tone în regiunile afectate sever de secetă. Vedem în zonele afectate scăderi de producție exprimate în procente de 60-70%, în unele zone chiar și de 100%. După ploile sosite în mai, speranța încă era vie și certă, culturile de primăvară, porumbul în special, aratând promițător. Însă căldurile excesive combinate cu lipsa apei, au diminuat până la dispariție în multe zone acest potențial. Situația de astăzi este de a dreptul dramatică, fermierii sunt într-o situație foarte dificilă.

Cu premiele din luna mai, ei au antamat spre vânzare cantități de porumb, însă astăzi nu au ce oferi. În respectul față de contractele comerciale, dorim să evidențiem starea de fapt obiectiv, așa cum se prezintă. Cumpărătorii își așteaptă marfa ce nu mai vine, Vânzătorul nu are ce livra, iar presiunea dintre părți devine tot mai pregnantă.

Pe de o parte, cumpărătorii doresc un cost de înlocuire a mărfii ce nu poate fi livrată, lucru ce generează o apăsare financiară extremă în fermă. Pe de altă parte, fermierii nu au niciun instrument în afară de dovada proceselor-verbale de calamitare, însă în multe cazuri acestea nu își produc efectele.

Singurătatea fermierilor, în mod obiectiv, este evidentă. Au scadențe, au costuri ce nu le pot onora din cauza lipsei veniturilor, au în față nevoia de finanțare pentru înființarea culturilor din toamnă 2020, plus costul de înlocuire a mărfurilor, generat de imposibilitatea de onorare a contractelor. Putem adaugă aici și faptul că până spre sfârșitul lunii septembrie, prognoza nu indică precipitațiile atât de necesare pentru continuarea ciclului agricol. Fermierul este deci într-o situație extremă.

Avem câteva aspecte de clarificat spre a atrage atenția tuturor actorilor din perimetrul agribusiness românesc:

  • Dacă Fermierul dispare, toți actorii dispar și ei. Nimeni nu mai are sens și obiect de activitate în acest scenariu.
  • În cazul în care unii din Actori dau dovadă de o lipsă acută de înțelegere și nu se așază corect în acest scenariu, anii ce vin vor însemna o re-evaluare a relațiilor cu fermierul, în sensul de scădere până la dispariție a relațiilor de afaceri.
  • Suportabilitatea are o limită, o linie ce odată trecută, efectele adverse vin în cascadă. Iar fermierul român nu face excepție de la această regulă. 2020 an pandemic, 2020 an secetos, sunt lucruri ce nu pot fi trecute cu vederea.
  • Sintagma “Divide at Impera” nu își are locul în acest peisaj. Părțile trebuie să se așeze cu înțelegere a situației de fapt și să arate disponibilitate în discuții, în mod rațional, nicidecum unidirecțional.

Prin aceste lucruri dorim să invităm părțile componente ale agribusiness-ului românesc să recunoască starea de fapt și să se așeze în deplină înțelegere și responsabilitate în găsirea unor soluții pozitive astfel încât procesul ciclic să poată continua fară efecte adverse.

Consumatorii din piața internă au dificultăți imense în a găsi materia primă pentru furaj în fermele de pui, vaci și porci. Prețurile arătate de 750-800 RON/tonă, în unele cazuri și mai mari, sunt penalizate de lipsa recoltelor în zonele afectate. Zona de Vest a României indică însă o stare a producției de porumb plină de potențial. Logistica este cea care penalizează prețul final, 650 ron/tonă fiind un indicator prezent. Costurile de transfer până în sudul României sau în portul Constanța depășesc cu ușurință 100 RON/tonă, ceea ce face ca prețul din portul Constanța să se situeze în jurul a 750-760 RON/tonă.

Influența ucraineană este și ea prezentă în ecuație. Producția lor este diminuată, așa cum vom vedea în capitolul destinat raportului USDA. Rusia, de asemenea, se află în scădere de producție, aceste două regiuni fiind chei de control în prețurile din bazinul Mării Negre. Totul este coroborat cu producția estimată în SUA ce vă fi în scădere, agregat cu Brazilia și Argentina.

USDA GRÂU


Producția rusească este estimată la același nivel că în raportul trecut, 78 milioane tone, în ciuda entuziasmului colectiv local ce indică între 80 și 83,3 milioane tone. Sursele de informare americane nu colectează entuziasmul local (Sov Econ, IKAR) generat de un subiectivism dictat de nevoia de optimism în cazul Rusiei. O rublă foarte slabă, cca. 76 RUB vs 1 USD, lipsa vânzărilor de gaz rusesc, prețul petrolului în Brent în jurul a 40 USD/baril (cu mențiunea că Rusia are nivel de profitabilitate la 42,5 USD/baril) sunt factori ce au determinat “umflarea” locală a producției.

Ucraina este, de asemenea, menținută la un nivel de 27 mil. tone, versus sursele locale ce o poziționează la un nivel de 26 ca medie a estimărilor.

Față de luna trecută avem o creștere a producției de 4,46 mil. tone la nivel global, un consum mai mare cu 0,76 mil. tone și un nivel al stocurilor mai ridicat cu 2,58 mil. tone.

În Marea Neagră, prețul grâului a crescut față de luna trecută de la un nivel de 200 USD FOB la un nivel de 217-219 USD FOB. Recoltarea fiind finalizată, originarea nu mai este atât de facilă și oferta se subțiază, fermierii depozitând cantitățile recoltate.

Pe scurt:

  • Australia crește în producție cu circa 2,5 mil. tone până la un nivel de 28,5 mil. tone.
  • Canada crește cu 2 mil. tone până la 36 mil. tone.
  • Argentina scade cu 1 mil. până la nivelul de 19.5 mil. tone.
  • China crește importurile de grâu cu 1 mil. tone până la nivelul de 7 mil. tone.
  • În Uniunea Europeană, lucrurile rămân statice, cum de altfel era de așteptat.

„Anticipat și neutru” este descrierea simplă a raportului USDA. Întrebarea rămâne vizavi de octombrie. Vor ridica producția rusească și o vor coborî mai mult pe cea ucraineană?


USDA PORUMB


Prima surpriză a USDA vine din estimarea recoltei ucrainene, ce nu a suferit mutații importante în plan negativ, cum era de așteptat. USDA evaluează la un nivel de 38,5 mil. tone nivelul de recoltă de porumb, cu 1 milion în minus. Alți observatori europeni văd recolta ucraineană la nivel de 33 mil., ministerul de resort la 33,5, iar Agritel și Ukrainean Grain Association la 35,3 mil. tone.

UE-27 este redusă cu 1,5 milioane tone, ajungând la un nivel de 66,3 mil. tone. Reducerea cea mai mare este contabilizată în dreptul României, cu 1,3 mil. tone, de la un nivel de 12,8 mil. tone la un nivel de 11,5 mil. tone.

Producția estimată a SUA scade cu 9,6 mil. tone din cauza efectelor furtunilor în Corn Belt (centura porumbului). Exporturile americane sunt cotate în creștere cu 2,54 mil. tone.

Brazilia este cotată în urcare cu 3 mil. tone, până la nivelul de 110 mil. tone.

Exporturile de porumb sunt în creștere și pentru Brazilia, laolaltă cu SUA, însă apetitul Chinei este departe de a fi satisfăcut. Întrebarea rămâne unde se vor opri? Și cum? Acum 2 ani, estimarea de import a Chinei se vedea într-un orizont de 5-10 ani la un nivel de peste 30 milioane de tone. Generat de cererea de ethanol și masa furajeră în rețete. Previziunile încep să se adeverească, dar 30 mil. tone rămân o cifră respectabilă, totuși. La nivel comprativ, ar fi egală cu 8% din producția SUA sau 80 % din cea a Ucrainei.


USDA SOIA


Producția SUA este foarte puțin diminuată. În productivitate se resimte acest lucru, dar fără impact major.

Brazilia este ridicată cu 2 mil. tone, până la un nivel de 133 mil. tone.

Canada are un plus 0,2 mil. tone, până la un nivel de 6 mil. tone.

Ucraina coboară pe fondul lipsei de precipitații.

În prezent, se desfășoară un festival chinezesc în achiziții, insațiabilitatea Chinei fiind greu de satisfăcut. Nivelul de importuri de soia rămâne la 99 mil. tone, ceea ce este respectabil prin prisma dimensiunilor sale. Acest lucru înverzește cotațiile CBOT.

Stocurile globale coboară cu 1,8 mil. tone față de luna trecută, la un nivel de 93,6, parțial din cauza scăderii de producție din SUA și a creșterii consumului la nivel mondial.

VREMEA


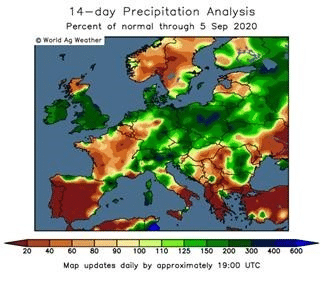
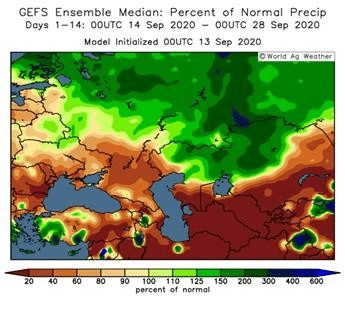
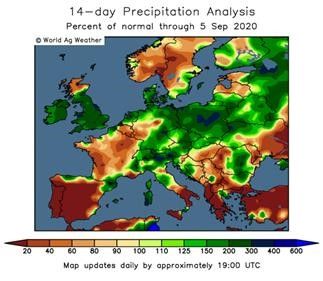
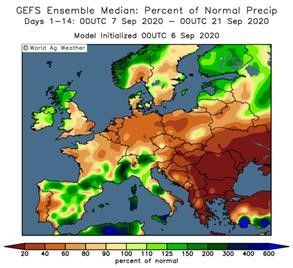
Modelele predictive americane si europene indică încă o lipsă de precipitații extinsă până pe data de 28 septembrie 2020. După cum se poate observa din cele doua modele predictive, zona țării noastre este în continuare privată de ploi. Așteptarea se prelungește fără a avea un orizont definit în sosirea precipitațiilor. Acest lucru influențează în mod negativ potențialul de producție pentru sezonul 2020-2021 al culturilor de toamnă.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Legea vânzării motorinei, o lege cu impact negativ imediat în agricultură

Clubul Fermierilor Români pentru Agricultură Performantă își exprimă profunda dezamăgire privind votul favorabil din 2 septembrie din Camera Deputaților privind modificarea legii de reglementare a procesului de vânzare a motorinei, care modifică Codul Fiscal și impune obligația pentru intermediarii de carburanți să aibă depozite speciale.

Adoptarea proiectului de lege care completează articolul 435 din Legea 227/2015 privind procesul de vânzare a motorinei are impact negativ în activitatea operatorilor economici de pe această piață și, în mod deosebit, asupra fermierilor care se aprovizionează cu motorină de la acești comercianți.

Prin adoptarea acestui proiect legislativ, sunt eliminate din piață peste 980 de companii care asigură revânzarea de produse petroliere și care își desfășoară activitatea la nivel național.

Agricultura va fi puternic afectată de această lege, cu impact imediat asupra campaniei agricole de toamnă, în condițiile în care fermierii depind de livrările de motorină pentru derularea lucrărilor agricole specifice acestei perioade.

Semnalăm implicațiile negative pentru fermieri:

  • Creșterea prețului motorinei, prin reducerea competiției pe piață (cvasi-dispariția pieței revânzătorilor), rămânând doar cei 6 operatori/producători naționali.
  • Imposibilitatea livrării motorinei conform cererilor fermierilor datorită capacităților logistice limitate, într-o perioadă critică de desfășurare a lucrărilor agricole.
  • Reducerea perioadei de creditare pentru achiziția motorinei. Furnizorii rămași vor livra numai în baza rapoartelor COFACE, care nu se utilizeaza în cazul companiilor mici (societăți în nume colectiv, PFA-uri).
  • Neplata datoriilor către revânzători în condițiile în care fermierii nu mai primesc motorină. Menționăm că motorina livrată în campania agricolă de toamnă poate fi plătită în primăvara anului 2021.

Din analiza noastră, prin aplicarea acestei măsuri, cel puțin jumătate din cererea de motorină pentru agricultură nu va putea să fie accesată de fermieri direct de la furnizorii naționali, atât datorită unor condiții care țin de furnizori, cât și unor condiții care țin de fermieri:

  • Livrarea motorinei se face de către furnizorii naționali (cele 6 companii naționale) doar cu plata în avans. Pentru furnizorii naționali de motorină agricultura reprezintă maxim 10% din totalul livrărilor, fapt pentru care multe dintre livrari vor fi efectuate cu întârziere din cauza criteriilor de eficiență/geografice/de finanțare.
  • Furnizorii naționali nu livrează cantități mai mici de 7.000 litri (echivalent estimat cu necesarul pentru 100 Ha lucrate pe an) – nu toți fermierii au capacitatea de depozitare autorizată și nici nevoia unei astfel de cantități la o livrare.
  • Termenul de plată trebuie să fie susținut de o asigurare COFACE – precizăm că nicio Întreprindere Individuală și nici un fermier înscris ca PFA nu pot să facă o asigurare tip COFACE (asigurare de risc de neplată) – deci se va institui o limitare și o restricție pentru categoriile menționate.

Analiza noastră arată că, la nivelul anului 2019, peste 70% din cererea de piață a fost asigurată de revânzători (aproximativ 200 de companii revânzătoare de motorină pentru agricultură, respectiv aproximativ 250.000 metri cubi motorină), în timp ce doar 30% de furnizorii naționali/producători.

Guvernul României și Consiliul Concurenței au respins proiectul de lege ca fiind anticoncurențial, nejustificat și va distorsiona piața comerțului de motorină. Proiectul a fost denunțat atât de Asociația Română a Petrolului (ARP), cât și de Asociația Distribuitorilor de Produse Petroliere (ADPP).

Reamintim că ordinul OPANAF nr. 3236/2018 prin care operatorii economici cu activitate de comercializare a produselor energetice pe baza atestatelor „fără depozitare” erau obligați să construiască sau să închirieze depozite pentru continuarea activității lor a fost anulat în baza deciziei instanțelor judecătorești.


Am solicitat Președintelui României să nu promulge legea adoptată de Parlamentul României, Prim-ministrului și Ministrului Agriculturii să susțină demersul către Curtea Constituțională a României pentru excepția de neconstituționalitate a modificării de lege la care facem referire, având în vedere riscurile cu efect imediat asupra lucrărilor agricole din campania agricolă de toamnă, posibilele implicații asupra producției agricole naționale, siguranței alimentare și bunei funcționări a firmelor din agricultură. 


În acest context, este important să avem în vedere apărarea intereselor statului în ceea ce privește transparența și responsabilitatea financiară, asigurarea liberei concurențe pe piață, fără însă a pune la risc producția agricolă a României.

Raport piață cereale 7 septembrie 2020

Raportul de piață din această săptămână conține informații despre:

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

PIAȚA DIN ROMÂNIA

GRÂU

Piața grâului românesc în paritatea de export este ca și inexistentă. Volume mici tranzacționate cu scopul de a acoperi o parte din necesitățile în fermă merg cu precădere în piața internă. Pentru informare, nivelul de preț în paritatea CPT Constanța variază între 174-175 euro/tonă. Nota de creștere față de săptămânile trecute este dată, cu siguranță, de suma bazinului Mării Negre, precum și de continentele Sud American și Nord American.

În continuare, fermierii români mențin în depozite recolta de grâu a anului 2020. Nivelurile scăzute de export (circa 1,1 mil. tone iulie + august 2020 versus 2,2 mil. tone iulie + august 2019) reflectă inapetența de vânzare datorată nivelului mic al recoltelor și prețului extrem de coborât în bazinul Mării Negre din cauza presiunii de recoltă ruso-ucraineană.

Trendul descendent va dispărea treptat. Cotațiile bursiere Euronext reflectă în sens pozitiv încetinirea și depășirea acestui moment negativ. În imaginea de mai jos, trendul pozitiv este vizibil. Trecând la cotația Euronext DEC 2020, remarcăm traseul grâului față de coborârea abruptă de la începutul lunii august.

SEMINȚE DE FLOAREA SOARELUI

Imprevizibil este cuvântul care poate descrie obiectiv perioada de recoltare a semințelor de floarea soarelui. Cotațiile din piață sunt efectiv raportate la necesitate. Originarea în acest sens se efectuează pe principiul „cine dă mai mult pe marfă”. Observăm cotații între 1450-1550 EXW pe întreaga suprafață a României și vedem, de asemenea, o efervescență deosebită în rândul intermediarilor locali.

Procesatorii locali sunt prinși în această spirală a prețului, fiind nevoiți să fie jucători într-o piață gri, dacă putem să-i spunem așa, unde regulile comerciale sunt ocolite și apoi, întru consolidarea profitului, se utilizează instrumente care nu sunt normate prin legislație. Ne referim, firește, la intermedierea locală și la jucătorii mici în această piață.

Un alt factor generator de competiție îl reprezintă vecinii de peste Dunăre care activează în câmpurile din Sud-Vestul României în dorința de a acumula cât mai multă marfă spre procesatorii din țară vecină.

În vestul țării, prețurile sunt în creștere concomitent cu cererea celor două unități de procesare de peste frontieră, în Ungaria. Prețul variază între 1530 și 1550 RON/tonă.

Acest trend este cauzat de activitatea paralelă din Ucraina, țara cu cel mai mare potențial de recoltare a semințelor de floarea soarelui, care este și markerul regional în privința prețurilor materiei prime. Vom reveni în analiza regională asupra acestui lucru.


Cu titlu de recomandare din partea Clubului Fermierilor Români, aducem în discuție necesitatea securizării tranzacției, siguranța contractuală și siguranța încasărilor, lucruri importante care sunt trecute de multe ori cu vederea. Am fost notificați în multe cazuri de dispute contractuale generate de lipsa lichidității mărfurilor în raport cu contractele semnate. Am primit semnale despre contracte încheiate în care precipitarea și lipsa de experiență a fermierilor sunt exploatate de cumpărători, iar problemele care generează pondere financiară negativă nu se opresc aici. Ne aflăm într-un subiect execuțional al contractelor, unde spirala prețurilor și lipsa lichidității din cauza diminuării producțiilor de la circa 3 mil. tone la 2,55 mil. tone, generează dispute și neînțelegeri între fermieri și cumpărători.

PORUMB

Seceta afectează puternic potențialul de producție al României. Fermierii sunt la capătul lanțului și se află în imposibilitatea de a onora cifrele de volume angajate contractual. În același context de diminuare a producției de la început de recoltă, prețurile converg spre cifre mult mai pozitive, generate nu neapărat de o evoluție a sistemelor matriciale bursiere de cerere și ofertă, cât de costuri de înlocuire. Astfel, cineva plătește costul de înlocuire, iar altcineva îl primește pentru marfă sa nou contractată.

Este un exercițiu financiar de balansare a costurilor dintr-o sursă de aprovizionare cu potență foarte slabă într-o altă sursă de aprovizionare nu neapărat potentă, cât nouă. Arbitrajul îl efectuează beneficiarul final, scopul fiind unul comercial, conform activității sale principale.

În termeni de prețuri, cotațiile portului Constanța reflectă un nivel de înlocuire ce poate ajunge la 150-152 euro/tonă, însă, realist vorbind, atașând bursa Euronext, acest nivel ar trebui să fie cuprins între 146-147 euro/tonă. În țară, prețurile gravitează între 645-650 EXW, dar în locurile unde se întâmplă înlocuirea, acestea sunt alimentate cu diferență, adică cu circa 30 RON/tonă.

Bazinul de export al României suferă enorm în aceste zile de început de recoltare. Peste munți, situația se schimbă radical și potențialul de recoltare generează optimism în perspectiva a 10-14 tone la hectar. Originarea este deja prezentă în Transilvania, Banat, Bihor, Satu-Mare, perspectiva recoltelor creionând deja poziții luate de originatori în zonă. Este o imagine în care, după ce sudul suferind din cauza lipsei de producție își va termina recoltarea, forțele de originare se vor muta către vest, în căutarea lichidității.

Ca și în cazul semințelor de floarea soarelui, asistăm la dispute generate de neputința onorării cantităților antamate contractual. Buna intenție și lipsa producției se împletesc cu lipsa dorinței, iar aceste două nuanțe se întrepătrund cu dorința de discuție și amiabilitate a cumpărătorilor Premium pe de o parte, iar pe de altă parte, cu inflexiunea cumpărătorilor intermediari, care nu-și pot onora la rândul lor contractele către cumpărătorii finali.

Piață internă este ofertantă, având în vedere centrul țării care valorizează tona de porumb la un nivel de 730-740 RON, cu o finanțare inclusă a termenului de plată de 60-90 zile.

Rămânem în continuare cu o prognoză de recoltă de 12 mil. tone, sub rezerva unor ajustări de ordin negativ. Ministerul de resort avansează o cifră de doar 10,2 mil. tone. Problema este însă una de ordin comercial. În România, în mod tradițional, o mare parte din porumbul însămânțat în primăvară aparține gospodăriilor proprii, așa zisele pogoane în spatele casei, cu destinație domestică. Estimăm că din cele aproximativ 2,67 mil. hectare însămânțate cu porumb în primăvară, circa 1,1 mil. aparțin gospodăriilor proprii, deci fără destinație comercială. Din această segmentare, putem extrapola cifre și rezultate, însă aceste lucruri într-un număr viitor, căci se impune o analiză corectă, segmentată a porumbului comercial și a porumbului de auto-consum.

Așteptăm arbitrul zonal, Ucraina, să intre în perioada de recoltare, spre a putea estima trendul porumbului în plan apropiat, însă nivelurile de vânzare CPT porturi Ucrainene se cifrează la nivelul de 173-175 USD /tonă pentru octombrie.

ROMÂNIA OUG 148/2020

În plan legislativ, Guvernul României a emis ordonanța de urgență 148/2020 pentru instituirea unei scheme de ajutor de stat acordat producătorilor agricoli care au înființat culturi în toamna anului 2019, afectate de seceta pedologică. Din această ordonanță dorim să evidențiem câteva elemente cu scopul de a informa fermierii, pentru a descrie anumite aspecte legislative astfel încât să fie cât mai clare.

  1. Analizele privind deficitul de precipitații cuprind două zone distincte și anume:
  • Perioada septembrie 2019- aprilie 2020
  • Zonele agricole: Banat, Crișana, Maramureș, Dobrogea, Moldova, Muntenia, Oltenia și Transilvania
  1. Consecințele care se doresc a fi compensate:
  • Imposibilitatea compensării producătorilor agricoli pentru pagubele provocate ca urmare a manifestării fenomenului meteorologic de secetă pedologică;
  • Distorsionarea piețelor agricole prin posibila declanșare a unor crize privind raportul cerere-ofertă și o evoluție necontrolată a prețurilor la produsele agricole primare din sectorul vegetal;
  • Lipsa resurselor financiare necesare producătorilor agricoli pentru achiziția inputurilor și efectuarea lucrărilor din campania agricolă de toamnă, cu impact negativ asupra realizării suprafețelor programate;
  • Riscul major ca o parte importantă a fermierilor să nu poată achita datoriile la termenele scadente către furnizori, leasing-uri, salarii, credite, să se supraîndatoreze și să nu mai poată continua activitatea;
  • Riscul cedării creditorilor unei părți din terenurile lucrate, deținute în proprietate, în contul datoriilor scadente și intensificarea amplorii fenomenului de acaparare a terenurilor agricole;
  • Impact social negativ major asupra fermierilor și a membrilor familiilor acestora, atunci când sunt afectate veniturile din activitățile agricole, cu posibil impact în abandonarea cultivării terenurilor agricole sau chiar faliment.

Capitolul 1. Extras

  • Scopul OUG 148/2020: Scopul prezentei ordonanțe de urgență îl reprezintă recunoașterea și declararea stării de calamitate din cauza manifestării secetei pedologice în agricultură, precum și instituirea unei scheme de ajutor de stat, denumită în continuare schemă, având ca obiectiv acordarea de compensații producătorilor agricoli care au înființat culturi în toamna anului 2019, afectate de seceta pedologică.
  • Schema de ajutor se aplică pe întreg teritoriul României.
  • Schema se aplică până la data de 31.12.2020.

Definiție

Seceta pedologică – fenomen meteorologic nefavorabil care poate fi asimilat unei calamități naturale sau cazului de forță majoră, manifestat prin temperaturi ridicate peste limita de confort și precipitații reduse, care provoacă scăderea conținutului de umiditate în sol, determinând compromiterea culturilor agricole, fenomen care afectează suprafața unei culturi agricole înființate în toamna anului 2019 în procent de peste 30% din suprafața culturii în cauză, declarată de către un producător agricol.

Beneficiarii

Beneficiarii prevăzuți la art. 4 alin. (1) sunt eligibili la solicitarea ajutorului de stat dacă îndeplinesc cumulativ următoarele criterii:

  1. dețin proces-verbal de constatare și evaluare a pagubelor, încheiat până la data de 15 iunie 2020 inclusiv, în care procentul de calamitare prevăzut la art. 1  (4) este de peste 30% aferent culturii calamitate;
  2. suprafața calamitată reprezintă un procent de peste 30% din suprafața totală declarată în cererea unică de plată în anul 2020, aferentă culturii calamitate;
  3. sunt înregistrați în evidențele APIA cu cerere unică de plată 2020;
  4. nu sunt în dificultate, respectiv în reorganizare, în lichidare sau în faliment, la data depunerii cererii de solicitare a ajutorului de stat, în baza evidențelor Oficiului Național al Registrului Comerțului.

Pentru culturile prevăzute la art. 5, suprafața pentru care se acordă ajutorul de stat nu poate depăși suprafața culturii declarate în cererea unică de plată 2020.

CULTURILE ȘI CUANTUMUL MAXIM PE HECTAR ESTIMAT LA 40% DIN CHELTUIELILE EFECTUATE CU ÎNSĂMÂNȚAREA:

  • GRÂU – 925 RON
  • SECARĂ – 925 RON
  • TRITICALE – 805 RON
  • ORZ – 912 RON
  • ORZOAICĂ – 951 RON
  • OVĂZ – 772 RON
  • RAPIȚĂ – 1002 RON

PIAȚA REGIONALĂ


GRÂU

Ultima licitație pentru vânzare grâu în Egipt a adus cu sine o creștere a nivelului de preț, cu circa 12 USD în echivalent FOB, comparativ cu o licitație ulterioară.

Grâul de primăvară rusesc întâmpină probleme cauzate de secetă în regiunea Celiabynsk, situată pe râul Mias, în estul munților Urali. Aici, randamentul atinge 1 tonă la hectar.

Livrarea se efectuează în perioada 5-15 noiembrie 2020, iar lotul licitat de 55.000 tone a fost câștigat de Cargill, cu livrare din Novorossyisk la un preț de 225 USD FOB, cu un cost asociat de transport de 15.5 USD/tonă. Plata se efectueză la 180 de zile. Echivalența sa este de 174-175 euro în CPT Constanța.

Terminalele de export rusești vor mări de la 01 octombrie 2020 costurile de operare. Dacă până acum costurile de transport din CPT în FOB erau de 13-15 USD/tonă, începând cu data menționată, ele vor crește cu 2-4 USD/tonă.

În ciuda creșterii achizițiilor de grâu din întreaga lume, China rămâne una dintre puținele piețe principale pe care Rusia se luptă să le cucerească. Importurile Chinei se așteaptă să crească la un nivel maxim de șapte ani în acest sezon – aproape dublându-se în doar doi ani -, pe măsură ce țara încearcă să asigure aprovizionarea cu alimente pe fondul unei redresări în economia internă după blocarea cauzată de coronavirus. Deși este o veste bună pentru vânzători precum Franța și Australia, Rusia poate furniza doar cantități mici, în principal deoarece China interzice majoritatea grâului rusesc din cauza problemelor fungice.

Ucraina a instituit cota de export la grâu începând cu 01 septembrie 2020, în valoare absolută de 17,5 milioane tone pentru sezonul 2020-2021. Este primul semnal de autoprotecție regional.

Rubla rusească este devalorizată din nou în raport cu dolarul American, 75.5 RUB / 1 USD.


PORUMB

Prețurile în CPT porturi ucrainene au crescut la un nivel de 173 USD/tonă, pe fondul secetei și a căldurii prezente în țară. Acesta are un echivalent de 146 Euro în paritatea CPT Constanța.

Ucraina a fost evaluată de analiști la un nivel de recoltă între un minim de 33 mil. și 35,4 mil. tone.


SEMINȚE DE FLOAREA SOARELUI

Prețurile materiei prime din Ucraina au continuat să crească. Cererea cumpărătorilor alimentată de nivelul mai mic de recoltă menține disponibilitatea uleiului strânsă.

Volumele de ulei brut tranzacționate la Chornomorsk au început de la suma de 850 USD/tonă, urmată de o a doua tranzacție la 855 USD/tonă în același port, în creștere cu 15 USD/tonă în ziua respectivă.

Odată cu deschiderea piețelor americane, livrarea pentru octombrie a fost tranzacționată 895 USD/tonă FOB Mykoliav, în creștere cu 20 USD/tonă în ziua respectivă, în timp ce noiembrie a fost tranzacționat la 875 USD/tonă FOB Chornomorsk, iar decembrie s-a tranzacționat la 862 USD/tonă și 870 USD/tonă, tot în Chornomorsk.

Până la închidere, încărcarea din octombrie a fost licitată până la 880 USD/tonă FOB Chornomorsk, cu vânzătorii la 900 USD/tonă FOB, 895 USD/tonă fiind nivelul de închidere al tranzacției.

Asistăm deci, ca și în ediția precedentă a raportului, la o corecție pozitivă a prețului semințelor de floarea soarelui în Ucraina, nivelurile exprimate în Hryvna locală ajungând la 11.000 – 11.200 UAH/tonă, echivalent 401-405 USD EXW.

Nu trebuie să dăm crezare zvonisticii. Avem un exemplu în care ne este indusă ideea cum că un exportator își mută nava la încărcare în Ucraina. Acest lucru nu are cum să fie adevărat deoarece Ucraina nu rambursează TVA-ul la export și, prin urmare, acest exportator ipotetic ar avea o pierdere de minim 20% valoarea TVA-ului + costuri de transport Constanța Odessa și retur. Acest zvon este lansat pe piață cu scopul de a disipa din presiunea preț vs. nivel recoltă.

“Parlamentul ucrainean a votat pe 7 decembrie pentru o modificare a codului fiscal care elimină TVA la exportul semințelor de floarea soarelui, a rapiței și soia începând din martie 2018, a raportat site-ul de știri epravda.com. pe 8 decembrie. În mod efectiv, măsurile înseamnă semințe oleaginoase. Exportatorii nu vor fi eligibili să primească rambursarea TVA pe care o plătesc la achiziționarea de semințe cu ridicare de la producătorii interni.”

Sursa: https://concorde.ua/rs/daily/item_72428/

AGRIBUSINESS GLOBAL


ARGENTINA

Precipitațiile din zona centrală și sudică din Argentina în ultima săptămână au efect pozitiv asupra recoltei de grâu în curs de maturare, în timp ce semănatul a continuat cu pași repezi, a declarat, Buenos Aires Grains Exchange (BAGE).

BAGE a estimat că 46% din recoltă se află în condiții optime de umiditate, cu o creștere la 38% săptămâna trecută, dar sub nivelul de 56% de anul trecut. Precipitațiile sunt extrem de binefăcătoare și pentru sezonul de însămânțare a semințelor de floarea soarelui, care a ajuns la un nivel de 10 % dintr-un total estimat de 1,5 mil. hectare. 


SUA

Radcliffe, Iowa, 3 septembrie 2020 – secretarul american pentru agricultură, Sonny Perdue, a desemnat 18 județe din Iowa drept zone primare de dezastru natural, permițând producătorilor care au suferit pierderi din cauza recentului Derecho, care a avut loc pe 10 august 2020, să fie eligibili pentru împrumuturi de urgență. Termenul limită de depunere a cererilor este 3 mai 2021. În plus, Serviciul de conservare a resurselor naturale (NRCS) al USDA pune la dispoziție asistență de recuperare de 4 milioane de dolari, bani care vor putea fi folosiți pentru semănarea culturilor de acoperire pe câmpurile afectate, înlocuirea acoperișurilor, a capacelor sau a structurii de scurgere a acoperișului.

Sursa: USDA  

Potrivit Reuters, nicio societate comercială nu a depus oferte în cadrul licitației internaționale de la cumpărătorul de cereale de stat din Iordania pentru achiziționarea a 120 KM de grâu. Licitația s-a închis pe 2 septembrie. 


CHINA

Potrivit Reuters, China a suspendat importurile de orz de la firma australiană CBH Grain Pty Ltd. Decizia a fost luată după ce s-au găsit de mai multe ori dăunători de carantină la exporturile de orz de la cel mai mare exportator de cereale din Australia, a declarat administrația în contul său oficial WeChat. Măsura a avut loc după ce China a aplicat tarife mari la încărcăturile de orz australiene.

Creșterea prețurilor la porumb pentru sectoarele de creștere a porcului, lactate și păsări din China este cea mai recentă dintr-o serie de probleme care includ o boală devastatoare a porcilor, de pandemie pentru furnizorii internaționali și avertismente cu privire la o creștere a deficitului de aprovizionare cu alimente.

Prețurile au crescut pe măsură ce țara se îndreaptă spre prima sa deficiență reală de porumb din ultimii ani în viitorul sezon 2020-2021, începând din octombrie, și ar putea face față unui deficit de până la 30 de milioane de tone, aproximativ 10% din recolta totală, spun analiștii și comercianții.

Acesta ar fi un avantaj probabil pentru marii exportatori, cum ar fi Statele Unite și Ucraina, dar amenință să crească prețurile globale și să aibă un impact negativ în alte părți, deoarece unii utilizatori de porumb trec la alte cereale.

Sursa: https://uk.reuters.com/article/uk-china-food-security-corn/chinas-looming-corn-shortage-fans-food-security-unease-idUKKBN25S6EL 


CANADA

Canada a stabilit producția de grâu pentru 2020 la 35,7 mil. tone, în creștere cu peste 10% față de 32,3 mil. tone anul trecut. Producția de canola (rapița canadiana = Canadian oil low acid) este ușor scăzută de la 19,5 mil. tone în 2019, la 19,4 mil. tone în 2020.

VREMEA


După cum se poate observa, după precipitațiile de care am avut parte în ultimele zile, urmează o perioadă fără precipitații.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Ipoteze privind o criză alimentară

Comisarul european pentru agricultură, Janusz Wojciechowski, se ocupă de elaborarea unui plan pentru asigurarea securității alimentare în timpul crizelor viitoare, a declarat acesta miniștrilor în cadrul discuției de marți despre lecțiile reieșite din pandemia COVID 19. “În timp ce pandemia a dat lanțului de aprovizionare al UE șansa de a-și demonstra rezistența, a expus probleme în unele domenii”, a spus el în timpul discuțiilor din Koblenz (30 august-1 septembrie). Aprovizionarea cu alimente „nu a fost niciodată expusă riscului”, ci „măsurile necoordonate ale statelor membre de a restricționa libera circulație a mărfurilor și a persoanelor”, în special a alimentelor perisabile și a lucrătorilor sezonieri, „au pus presiuni inutile asupra lanțurilor noastre de aprovizionare”, a spus el. Reziliența, a subliniat șeful fermei UE, „nu poate fi separată de durabilitatea pe termen lung, cu un impact neutru sau pozitiv asupra mediului, a sistemului alimentar al UE”.

Citește și Concluziile Consiliului Informal de Miniștri

Pentru fostul membru al Curții de Conturi Europene (2016-2019), lecțiile importante ale crizei, încă în curs, au fost că măsurile de soluționare a problemelor trebuie coordonate și „luate rapid” pentru a fi eficiente. Cooperarea dintre lanțul de aprovizionare cu alimente a fost importantă pentru a o face mai rezistentă, în timp ce informațiile de piață trebuiau să fie disponibile în timp util, a adăugat el. Politicianul polonez de drept și justiție a insistat că „protecționismul nu este răspunsul”. “Funcționarea pieței interne este esențială pentru menținerea intactă a lanțului de aprovizionare”, a spus el, subliniind, de asemenea, că “comerțul internațional face parte din soluție și nu face parte din problemă atunci când se abordează problema securității alimentare”.

Citește și Cerere privind alinierea PAC la Green Deal

Fostul europarlamentar a subliniat, de asemenea, că unele sectoare erau mai vulnerabile decât altele, iar măsurile generale pot fi contraproductive. „Trebuie să păstrăm accesibilitatea alimentelor, generând în același timp randamente economice mai echitabile pentru cei care asigură aprovizionarea zilnică cu alimente”, a spus el. „Voi prelua conducerea Comisiei în vederea elaborării unui plan de urgență pentru asigurarea aprovizionării cu alimente și securității alimentare în UE în timpul crizelor”, a spus el miniștrilor. „Comisia va propune, de asemenea, un cadru legislativ pentru sisteme alimentare europene durabile și rezistente.”

Citește și Hogan demisionează din funcția de comisar


Concluziile Consiliului Informal de Miniștri

COVID 19 a demonstrat importanța vitală a unui sistem alimentar și agricol rezistent și durabil, cu rolul fermierilor recunoscut și venitul asigurat, potrivit unui număr de miniștri la reuniunea de la Koblenz. A fost, de asemenea, un memento pentru UE că trebuie să devină mai autosuficientă în materie de alimente, deficitul masiv de proteine ​​vegetale al Uniunii fiind o problemă care a preocupat multe persoane în această perioadă.

Citește și Ipoteze privind o criză alimentară

Pozițiile statelor membre

Julien Denormandie, din Franța, a subliniat importanța realizării suveranității alimentare la nivel european, pe baza unei piețe unice funcționale. El a recunoscut, de asemenea, necesitatea îmbunătățirii nivelului de autosuficiență în producțiile strategice, citând în special hrana cu proteine.

Secretarul permanent al Maltei al Ministerului Agriculturii, Sharlo Camilleri, a subliniat că multe situații posibile, inclusiv dezastre naturale, pot perturba aprovizionarea cu alimente. El a propus studii suplimentare pentru identificarea potențialelor probleme, solicitând ca UE să țină cont de problema specifică a unui stat insular precum Malta, care nu este autosuficientă în materie de alimente. Delegatul a ridicat, de asemenea, problema dependenței excesive de transportul transfrontalier pentru aprovizionarea cu alimente, sugerând centrele regionale pentru depozitarea alimentelor de bază, precum și scheme pentru a încuraja producția de fructe și legume în apropierea piețelor finale.

La rândul ei, austriaca Elisabeth Köstinger a spus că prioritatea trebuie să fie „să susținem și să întărim durabil comunitatea noastră agricolă”. “Doar atunci putem asigura aprovizionarea viitoare cu alimente”, a spus ea.

Reprezentantul belgian, secretarul general al Departamentului flamand pentru agricultură și pescuit, Patricia De Clercq, a subliniat importanța cooperării europene pentru gestionarea crizelor viitoare. „Este crucial să păstrăm frontierele europene deschise în orice moment, inclusiv în contextul muncii sezoniere, astfel încât securitatea alimentară să nu poată fi compromisă în niciun caz”, a spus ea, adăugând că agricultura trebuie recunoscută ca un sector strategic. Belgia a dorit să vadă o monitorizare mai puternică a piețelor agricole și consolidarea „acelor procese care sunt insuficient dezvoltate în UE”.

Citește și Cerere privind alinierea PAC la Green Deal

Ministrul ungar István Nagy a subliniat importanța plăților PAC pentru asigurarea veniturilor fermierilor și a dorit să se sprijine investițiile în dezvoltare rurală pentru dezvoltarea companiilor agricole și alimentare. Ministrul a subliniat că întreruperea temporară a aprovizionării a arătat necesitatea „protejării lanțurilor de aprovizionare locale”. El a dorit să „scadă dependența UE de importurile de proteine ​​din țări terțe și să stimuleze producția de furaje fără OMG”.

Portugheza Maria do Céu Antunes, care și-a revenit la numele de dinainte de căsătorie din cauza divorțului, a subliniat că un lanț de aprovizionare rezistent „trebuie să se bazeze pe garanția unui venit adecvat și a unui mod de viață pentru fermieri”. Piețele trebuie să fie „regulate, transparente și fără bariere artificiale”. Instrumentele PAC au fost vitale pentru a asigura niveluri minime de aprovizionare și producție, a adăugat ea.

Romain Schneider din Luxembourg a considerat că este nevoie ca miniștrii să „sublinieze rolul crucial al sectorului agricol european”, precum și „să ne exprimăm recunoștința față de fermieri și față de toți actorii din lanțul agroalimentar”. Pandemia a arătat că „trebuie să asigurăm buna funcționare a sectoarelor la nivel european, trebuie să ne sprijinim reciproc în mod coordonat”. El a adăugat la corul vocilor pentru a promova producția de plante proteice, precum și pentru a sprijini cercetarea și a spori diversificarea. Schneider a remarcat interesul crescut al consumatorilor pentru produsele regionale și locale, dar a avertizat împotriva „renaționalizării piețelor”.

Din Slovenia, Aleksandra Pivec a subliniat necesitatea de a „oferi fermierilor și familiilor acestora o poziție de venit adecvată și, astfel, o viață decentă”. Sectorul agricol „va trebui să profite de oportunitatea propriei creșteri și a dezvoltării durabile în continuare prin utilizarea responsabilă a resurselor naturale și un răspuns adecvat și decisiv la aceste provocări”, a adăugat ea, referindu-se la Strategia Green Deal & Farm to Fork.

Desislava Taneva din Bulgaria a declarat că această criză a arătat necesitatea flexibilității pentru statele membre, ea s-a plâns că măsurile de ajutorare a producătorilor de vin ar trebui, de asemenea, să fie aplicate cultivatorilor de viță de vie.

Pandemia a arătat că blocul trebuie să facă mai mult pentru a sprijini producția regională cu lanțuri scurte de aprovizionare și pentru a sprijini organizațiile regionale de producători. Ministrul slovac Ján Mičovský a fost un altul care a considerat că cel mai bun mod de a consolida lanțul de aprovizionare cu alimente ar fi „concentrarea pe creșterea autosuficienței alimentare locale”. El a solicitat sprijin pentru „producția internă și lanțurile scurte de aprovizionare”, subliniind, de asemenea, necesitatea asigurării liberei circulații a mărfurilor și a forței de muncă. Ministrul ceh, Miroslav Toman, a declarat că pandemia a arătat că statele membre trebuie să coordoneze măsurile, „doar astfel se pot minimiza cel mai bine pierderile economice și pierderile de vieți pe piața unică”. El a sugerat că este de asemenea „necesar să ne pregătim la timp pentru un posibil al doilea val sau apariția pe termen lung a COVID 19.” Fostul președinte al Camerei Agrare a Republicii Cehe (2014-2017) a sugerat, de asemenea, că libera circulație a persoanelor, cu monitorizare, ar trebui menținută, în strânsă cooperare cu fermierii și întreprinderile. El ar trebui să evite subminarea securității sale alimentare prin impunerea de restricții fermierilor.

Pandemia a arătat importanța produselor locale, care erau aproape de consumator și mai ecologice, deoarece nu trebuiau transportate pe distanțe lungi. „Am saluta posibilitatea unei etichetări suplimentare cuprinzătoare, inteligibilă și nediscriminatorie a țării sau regiunilor de origine”, a spus el. Eticheta de bunăstare trebuie să fie științifică: miniștrii au susținut în general ideea etichetării bunăstării animalelor, dar au subliniat necesitatea unui sistem bazat pe știință, cu informații clare care ar fi de înțeles pentru consumatori. Delegația belgiană a afirmat că orice etichetă de bunăstare a animalelor trebuie să se bazeze pe „criterii bazate pe cunoștințe științifice și care creează în mod eficient valoare adăugată”, precum și să fie „transparentă și clară pentru consumator”. De asemenea, ar trebui să se bazeze pe un cadru european armonizat, care să ofere garanții reale. Reprezentantul belgian a subliniat, de asemenea, că producătorii europeni de bunăstare nu ar trebui să fie dezavantajați în cadrul unor acorduri comerciale internaționale.

Dar a existat o oarecare opoziție. Ungurul István Nagy a insistat că „nu putem sprijini introducerea acestuia la nivelul UE decât în ​​mod voluntar”, în timp ce el s-a opus oricărui nou sistem care ar „duce la sarcini administrative suplimentare”, pentru producători sau autorități. „În opinia mea, introducerea unor tipuri suplimentare de etichetare nu ajută la îmbunătățirea conștientizării consumatorilor, ci mai degrabă o înrăutățește”, a adăugat el, propunând că „resursele disponibile ar trebui să fie cheltuite pentru conturarea atitudinilor și informarea consumatorului european, mai degrabă decât cu privire la introducerile costisitoare ale schemelor. ” Portugalia a fost de acord cu ideea legislației UE armonizate cu privire la o etichetă de bunăstare care ar trebui „să includă informații transparente și clare, să evidențieze condițiile de bunăstare în care sunt produse animalele și să se refere la sistemul agricol utilizat”.

Citește și Hogan demisionează din funcția de comisar


Hogan demisionează din funcția de comisar

Șeful UE pentru Comerț, Phil Hogan, și-a înaintat demisia către președintele Comisiei, Ursula von der Leyen, în timp ce insistă că a respectat orientările de sănătate publică în timpul vizitei sale din 31 iulie-22 august în Irlanda. Călătoria extinsă a comisarului în toată țara, inclusiv vizitele la Dublin pentru o procedură medicală, precum și „motive esențiale de muncă”, în Kilkenny și județele Kildare, Limerick și Galway, au alimentat furia publică larg răspândită. Comisarul Letoniei, Valdis Dombrovskis, își va asuma responsabilitatea intermediară pentru portofoliu.

Într-o declarație emisă în seara zilei de 26 august, politicianul irlandez a spus că această controversă legată de recenta sa vizită acasă a condus la o indignare publică în legătură cu o cină de golf organizată în Clifden, Galway, pe 19 august, „devenea o distragere a atenției din munca mea de comisar al UE și mi-ar submina munca în lunile cheie viitoare.”

Citește și Ipoteze privind o criză alimentară

Hogan – „funcția de comisar a reprezentat onoarea vieții mele”

Fostul ministru al Mediului, Comunității și Administrației Locale din Irlanda (2011-2014) a spus că a înțeles pe deplin „sentimentul de rănire și furie al oamenilor atunci când simt că cei din serviciul public nu îndeplinesc standardele așteptate de la ei” și a adăugat că este „Important să afirm că nu am încălcat nicio lege”. Hogan a recunoscut că „în calitate de reprezentant public ar fi trebuit să fiu mai riguros în respectarea liniilor directoare COVID”. Politicianul veteran a descris calitatea de comisar drept „onoarea vieții mele” și UE ca „realizarea încoronată a continentului nostru comun”.

Citește și Concluziile Consiliului Informal de Miniștri

Furie publică pe fondul nerespectării regulilor COVID-19 de către fostul comisar

Într-un interviu acordat lui Tony Connelly de la RTÉ la Six One News (25 august), fostul comisar pentru comerț a reușit să-și înrăutățească poziția, respingând aparent sfaturile de sănătate publică în carantină, chiar dacă a fost testat negativ. „Nu am pus pe nimeni în pericol, pentru că am fost deja testat și era clar”, a spus el reporterului. „Ei bine, nu accept asta”, a spus el despre sfatul oficial de carantină. „Am făcut tot posibilul pentru a mă asigura că nu sunt un risc pentru nimeni”, ținând cont de poziția sa că reglementările îi acordau o scutire pentru activitățile legate de muncă. Cu toate acestea, el a fost tras la răspundere în legătură cu prezența sa la cina de golf Oireachtas. „Am greșit, am făcut o greșală, nu ar fi trebuit să plec”, a spus el. Pe măsură ce furia s-a dezvoltat, dominând undele radio și titlurile ziarelor toată săptămâna, An Taoiseach Micheál Martin a spus că Hogan „a subminat întreaga abordare a sănătății publice din Irlanda”. „Ne-am arătat foarte clar furia și supărarea”, a adăugat el.

Ursula von der Leyen subliniază necesitatea respectării regulilor COVID

Șeful Comisiei, Ursula von der Leyen, a răspuns la demisia lui Phil Hogan, subliniind necesitatea ca membrii colegiului să respecte orientările naționale privind COVID-19. Într-o declarație emisă la 27 august, von der Leyen, în timp ce îi mulțumea cu căldură lui Hogan pentru contribuția sa, atât în ​​domeniul comerțului, cât și în colegiul anterior în calitate de comisar agricol (2014-2019), a subliniat că „pe măsură ce Europa luptă pentru a reduce răspândirea coronavirusul și europenii fac sacrificii și acceptă restricții dureroase “, se aștepta ca oficialitățiile să fie deosebit de vigilenți cu privire la respectarea normelor sau recomandărilor naționale sau regionale aplicabile”.

Citește și Cerere privind alinierea PAC la Green Deal