Cerere pentru alinierea PAC la Green Deal

Peste 400 de organizații ale societății civile europene i-au scris ministrului agriculturii din Germania, Julia Klöckner, înaintea Consiliului informal al fermei din Koblenz (30 august – 1 septembrie), solicitând delegațiilor să alinieze reforma PAC la Pactul Ecologic European, în special obiectivele strategiilor de la Fermă la Furculiță și Biodiversitate.

Citește și Ipoteze privind o criză alimentară

De sustenabilitatea alimentară depinde securitatea alimentară a a generațiilor viitoare

Într-o scrisoare deschisă de 2 pagini (datată 26 august), ei insistă că „o continuare sau o optimizare a sistemului actual nu este o opțiune”. Schimbările aduse politicii agricole ale UE sunt „necesare dacă vrem să asigurăm continuitatea producției agricole în Europa, de care depinde securitatea alimentară a generației noastre și a generațiilor viitoare”, adaugă coaliția organizațiilor societății civile. Acest lucru, explică ei, „înseamnă schimbarea fundamentală a perspectivelor PAC”, ceea ce ar însemna „reconstruirea ecosistemelor funcționale, alinierea agriculturii la obligațiile legale prevăzute în Acordul de la Paris și impulsionarea schimbării către diete sănătoase”.

De asemenea, aceștia doresc să vadă „un nivel mult mai mare de ambiție în ceea ce privește condiționalitatea PAC, bunăstarea animalelor, sănătatea publică, utilizarea durabilă a apei, protecția climei și a mediului” și solicită îmbunătățiri în „viabilitatea fermelor, diversificarea, reînnoirea generației și, prin urmare, rezistența în mijloacele de trai rurale.”

Citește și Concluziile Consiliului Informal de Miniștri

Noul model de livrare trebuie consolidat, spun organizațiile de mediu

Noul model de livrare ar trebui consolidat, în opinia grupului societății civile, „pentru a se asigura că bugetul va fi utilizat în mod eficient, prin îmbunătățirea indicatorilor bazate pe rezultate, precum și a controalelor de performanță și monitorizare și prin stabilirea unor fonduri comune și ambițioase. fonduri. ” „PAC își va pierde orice legitimitate în ochii contribuabililor și consumatorilor UE dacă Consiliul ignoră aceste cereri”, avertizează aceștia. În timpul adunării informale din 30 august – 1 septembrie de la Koblenz, „protestatarii vor purta vocea a mii de cetățeni europeni, pentru a vă reaminti aceste cereri”, au avertizat ei.

PAC post-2020 – o oportunitate majoră pentru crearea unui sector alimentar sustenabil

Aceștia au numit reforma politică post-2020 „o oportunitate majoră pentru sectorul alimentar și agricol al UE de a trece într-un sistem durabil” și au provocat „Președinția să aducă reforma PAC în concordanță cu obiectivele climatice și ale biodiversității și să pună capăt declinului în diversitatea și numărul fermelor. ” „Ar trebui să folosiți negocierile în curs pentru a scrie o nouă pagină pentru agricultura noastră”, au concluzionat grupurile de campanie. „Nu ne compromiteți viitorul.”

Citește și Hogan demisionează din funcția de comisar


Raport piață cereale 31 august 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

PIAȚA NAȚIONALĂ

GRÂU

Cotațiile grâului rămân în zona 170-173 euro CPT Constanța, cu un singur cumpărător ofertant la 175 euro. Deși un preț mare este tentant, el este corectat, de obicei, în sens negativ de anumiți parametri de calitate, care nu sunt controlați de fermier.

Ne referim aici la indicele alveografic W și la indicele Hagberg. Mai jos, vom oferi detalii pentru a înțelege caracteristicile acestor analize și teste, lucruri care țin de esența tranzacțiilor pe care fermierii trebuie să le efectueze cu produsul grâu.


  • Indicele alveografic W sau lucrul mecanic alveografic, reprezintă raportul dintre rezistență și extensibilitate și trebuie să aibă valori minime de 180. Acest indice calitativ nu poate fi analizat în fermă, însă are potențial de penalizare în prețul final al mărfurilor.
  • Indicele de cădere Hagberg. Numărul de cădere Hagberg este măsura unei enzime specifice, și anume a-amilaza. Această enzimă atacă moleculele de amidon, distrugându-le până la zaharuri care produc apoi gazul care dă găurile de aer și o structură bună a pâinii. Indicația analizelor pentru standard este de minim 220 secunde.


Recomandarea Clubului Fermierilor Români este să apelați la serviciile de brokeraj de cereale pentru identificarea condițiilor de calitate și a altor condiții contractuale, astfel încât să vă securizați interesele.


Revenind la piața grâului, pe plan intern se constată o activitate de aprovizionare efectuată spot, pe cerere imediată, prețul fiind mult mai atractiv decât al pieței de export. Morile se aprovizionează pentru perioade scurte de timp, în tendința de a urma volatilitatea pieței și de a fi participanți activi în acest proces. Prețurile rămân constante, cu indicații între 850-900 RON/tonă, în funcție de componenta logistică și de zona de achiziție. În Nord-Vestul României, nivelul de preț se situează la circa 800-820 RON/tonă, însă trebuie să menționăm că aceste niveluri includ costuri de finanțare pentru termen de plată prelungit, precum și indici de calitate suplimentari față de piața de export.

SEMINȚE DE FLOAREA SOARELUI

Sunt subiectul cel mai fierbinte al zilei. Ele sunt vânate efectiv, iar activitatea de recoltare se îmbină cu ofertele care curg din toate părțile pentru această marfă. Pe un fond de depreciere a dolarului american și de diminuare a recoltei la nivel național, cererea a devenit foarte acerbă, cantitătile din piață fiind disputate de către procesatorii locali și exportatori, precum și de către țările vecine, Bulgaria și Ungaria.

Diferența de curs valutar exprimată în moneda RON ajunge, în cazul unui preț de 340 USD/tonă, să fie de circa 100 RON/tonă.

Problema principală rămâne execuția contractuală pentru ceea ce s-a semnat cu câteva luni înainte. Micșorarea potențialului de recoltare agregat cu tentația prețurilor consistente oferite de cumpărătorii spot, fac ca această execuție contractuală să aibă valențe negative în ceea ce privește gradul de execuție.

În termen de prețuri, piața a devenit impredictibilă. Dorința de a acumula poziții și de a specula oportunitatea la o altă fereastră de timp fac ca orice calcul matematic să fie irelevant, cumpărătorii ghidându-se deja după piața ucraineană.

În termen de prețuri, observăm:

  • zona Bacău, zona Iași: 1470-1480 RON/tonă;
  • zona de Sud-Est: 1500 RON/tonă;
  • zona Sud-Vest: 1500 RON/tonă;
  • procesatori exponențiali în piață: 380 USD/tonă;
  • Portul Constanța: 395-400 USD/tonă.

În aceste condiții de preț, cumpărătorii de astăzi în FOB Constanța plătesc 395-400 USD/tonă în condiția de conținut de ulei minim 44%. Raporturile de penalizare sunt 2:1 prin reciprocitate. Acest lucru înseamnă că la un conținut de ulei de 44% bază, prețul este cel contractual. Orice depășire este bonificată în raport de 2:1, adică vânzătorul primește 2% din preț pentru fiecare procent de conținut de ulei care depășește 44%. În același timp, dacă nu întrunește condiția de bază de 44%, este penalizat tot în raport de 2:1, adică se scad din preț cuantumul a 2 fracții.

Ca metodă de calcul, mai jos vă rog să vedeți ce înseamnă transformat financiar:

  • BAZA 44 – 1 %, adică 43% conținut de ulei, raportat la un preț de 400 USD = 400-(4*2) = 392 USD/tonă
  • BAZA 44 + 1 % adică 45% conținut de ulei, raportat la un preț de 400 USD = 400+(4*2) = 408 USD/tonă

Însa în acest sezon, conținutul de ulei din semințele de floarea-soarelui nu este la nivelul de 44%. Analizele procesatorilor indică nivelul de 40-41,5%, ceea ce afectează randamentul în procesare.

În aceste conditii de piață, marii procesatori se uită deja la cost de înlocuire a semințelor. Aceasta înseamnă import din Ucraina de ulei brut, în vederea rafinării și a susținerii pieței de hypermarket, magazine și HORECA, lucru care va contracara efortul speculativ din aceste zile susținut de intermediarii mici și locali, la care s-au aliniat și o parte din cumpărătorii premium.

Este vizibilă avalanșa de oferte de cumpărare susținută de intermediarii locali, prezenți absolut peste tot, inclusiv pe paginile sociale ale fermierilor, în tentiativa de achiziție a semințelor de floarea-soarelui.


Recomandarea Clubului Fermierilor Români este să apelați la serviciile de brokeraj de cereale pentru oferte de preț și condiții contractuale care securizează tranzacțiile.

PORUMB

Cultura de porumb a început sa fie recoltată în zonele de Sud ale României – județele Olt și Teleorman au efectuat primele secvențe. Constatăm până în acest moment, o umiditate de 13.5 – 14.5 %, un indice de 1.2-1.4% la corpuri străine și o spărtură medie între 2-3%. Firește, acest lucru este generat de combină și nu este o componentă fizico-chimică generată de produs.

Prognoza la nivel național în materie de producție se calibrează în aceste zile la un nivel de 12,5 milioane de tone, în revizuire negativă cu încă 300.000 de tone față de ultima estimare de 12,8 milioane tone.

În materie de activitate comercială, remarcăm aceeași tendință de așteptare și de cerere de reducere a cantităților deja contractate, concomitent cu fenomenul de exercitare a drepturilor contractuale în sensul facturării de către cumpărător a cantității lipsă din contract drept cost de înlocuire. Această diferență este direcționată către piață pentru achiziția prin terți a altor cantități pentru înlocuire.

În piața CPT, prețurile variază între 146-147 euro, în timp ce în zonele de sud, tendința este de 650 RON/tonă în condiția FCA. În zona Bacău se manifestă un preț de 640-650 RON/tonă, livrat la cumpărător.

Consumatorii interni ofertează cu plata la termen de 60-90 de zile în paritatea DAP Locație cumpărător între 730-740 RON/tonă.


În cazul în care există intenția de vânzare către consumul intern sau pentru livrarea în Constanța, vă invităm să contactați expertul în piața de cereale a Clubului Fermierilor Români, pentru negocierea unor condiții contractuale și de preț în favoarea și securizarea intereselor fermierilor.


RAPIȚĂ

Există în continuare cantități de rapiță nevândute, iar tendința și cotațiile sunt pozitive în acest moment. Indicația NOV20 gravitează în jurul valorii de 380 euro/tonă. Nu sunt semne pe termen scurt de depreciere a cotațiilor de bursă.

ORZ

Piața este statică, nu cunoaște încă dezvoltare. Efectul de recoltă nu este încheiat, iar nivelurile de preț de 150 euro/tonă ca medie se mențin în paritatea CPT Constanța.

SOIA

În cazul produsului soia, cotațiile CBOT sunt contrazise oarecum de evoluția prețului în piața fizică. Explicația principală este că fondurile de investiții au poziții confortabil de mari și contrazic situația recoltei fizice. Rămânând în piața locală, în sudul României, putem vedea un preț de circa 300 euro/tonă în paritatea FCA fermă, iar în vestul României, cotația este de 312-314 euro/tonă.


Recomandarea Clubului Fermierilor Români este de a apela la serviciile de consultanță și brokeraj pentru comerțul cu cereale, pentru oferte de preț și condiții contractuale normate pe așteptarea fermierului și, în mod firesc, în interesul securizării fermei.

PIAȚA REGIONALĂ


GRÂU UE 27

Exporturile de grâu ale Franței ar trebui să scadă cu aproape 40% în 2020-2021, din cauza condițiilor meteorologice nefavorabile, care au provocat o scădere semnificativă a producției, a raportat Reuters, citând o prognoză de Agritel. Ploaia de toamnă a încetinit plantarea, în timp ce seceta de primăvară a redus producțiile de grâu. Recolta este estimată la 29,22 milioane tone, în scădere față de 39,5 milioane tone anul trecut.

Plantarea redusă a grâului în luna octombrie a anului trecut este așteptat să producă cea mai slabă recoltă din Marea Britanie în 40 de ani și o potențială creștere a prețurilor la făină și pâine, a raportat Sky News, citând Uniunea Națională a Agricultorilor (NFU). Ploile abundente în timpul sezonului de plantare a grâului au permis să fie plantată doar 40% din cantitatea medie de grâu, în timp ce calitatea grâului suferă acum de secetă la începutul sezonului. De asemenea, producătorii de grâu sunt îngrijorați, întrucât Organizația Mondială a Comerțului va impune tarife de 79 lire sterline pe tonă la importurile de grâu dacă un acord comercial nu este asigurat.

COCEREAL: Producția de grâu în UE 27 + UK este înregistrată la 129,1 milioane tone, în scădere față de 129,7 milioane tone în estimarea lunii anterioare și față de cele 146,8 milioane tone de anul trecut. Reviziile descendente semnificative în Franța și în țările balcanice nu sunt compensate complet de revizuirile ascendente din Polonia, țările baltice și Scandinavia.


PIAȚA GRÂULUI ÎN BAZINUL MĂRII NEGRE – STATUS ȘI LICITAȚII

Rusia a recoltat 68,4 milioane mt până la 25 august, cu 19,2 milioane ha sau 65,3% din suprafața recoltată, în timp ce randamentele au scăzut pentru a doua săptămână, conform datelor oferite miercuri de ministrului agricol rus. Recolta de grâu a progresat 5,8% săptămânal, în timp ce randamentele medii au scăzut cu 1,9%, până la 3,56 mt/ha.

Ultimul GASC a fost câștigat în întregime de Rusia. Potrivit comercianților, în termenul de licitație din 25 august pentru două perioade de expediere, GASC a cumpărat 530 KMT de origine exclusiv rusă: 230 KMT pentru transportul 11-20 oct și 300 KMT pentru 21-31 oct. Prețurile FOB au fost de 213-213,33 USD/MT FOB și 227,17-228,73 USD/C&F. Reducerea în cadrul negocierii a fost de 0,2-2,95 USD/MT. Prețurile sunt +6,7 USD/MT, respectiv +7,03 USD/MT față de 13 august. Plata este efectuată la termen de 180 zile, cu siguranța acesta fiind motivul creșterii în preț față de licitația trecută.

TMO – licitație grâu Turcia:

  • 390.000 tone grâu 209 USD/tonă Samsun pentru 12,5% PRO- 226 USD/MT Derince pentru 13,5% PRO;
  • 110.000 tone grâu durrum 326,75 USD/MT Derince – 331,49 USD/MT Iskenderun;
  • Orz 60.000 tone 192 USD/MT CIF Tekirdag – 203 USD/MT CIF Bandirma.

Iordania a achiziționat 60.000 tone de grâu, origine Ucraina, la prețul de 237,5 USD CIF octombrie.

Kazahstan indică o producție de grâu de circa 18 milioane tone, în creștere față de anul trecut cu 600.000 tone, ceea ce indică o apetență mult mai mare pentru export.

În termeni generali de prețuri, după licitațiile expuse mai sus, prețurile au crescut în Bazinul Mării Negre în medie cu 5 USD/tonă, după cum urmează:

  • FOB RUSIA: CERERE 210 USD/TONĂ – OFERTĂ 205 USD/TONĂ
  • FOB UCRAINA: CERERE 211 USD/TONĂ – OFERTĂ 208 USD/TONĂ

Ca o sumă a licitațiilor încheiate zilele trecute, avem circa un milion de tone din trei cumpărători, GASC – Egipt, TMO – Turcia și MIT – Iordania.


PIAȚA PORUMBULUI ÎN BAZINUL MĂRII NEGRE – UE 27

În primul rând, vedem dispariția taxelor de import porumb în Uniune, începând efectiv cu data de 27.08.2020.

În planul Uniunii Europene, vedem o evaluare în scădere a recoltelor de porumb, de la 66,8 milioane tone la 64,6 milioane, foarte aproape de 2019 când producția a fost de 64,8 milioane tone. Această scădere se datorează căldurii excesive din Franța și Germania. În procente, scăderea este de 3%.

Estimările Ucrainei la porumb sunt cotate în scădere, de la 37 milioane de tone la 35,5 milioane de tone din cauza secetei persistente și pe teritoriul Ucrainei, în special în zonele Kirovograd, Dnipropetrovsk, Cherkassy, Poltava, Sudul Vinnitsa și Sudul Kievului. Convertind în procente, scăderea este de 4%.


PIAȚA SEMINȚELOR DE FLOAREA-SOARELUI

Actorul principal în această ecuație întâmpină probleme în acest moment, generate de căldura excesivă și de reducerea producției din această cauză.

Piața ucraineană a uleiului de floarea-soarelui a rămas inactivă pentru a treia zi consecutivă, pe fondul absenței totale a vânzătorilor, comercianții spunând că „activitatea este aproape de zero”. Majoritatea participanților la piață s-au abținut în a efectua tranzactii, după ce a început recoltarea în Ucraina și s-au înregistrat până acum randamente foarte mici în regiunile sudice.

Toată lumea este îngrijorată de dimensiunea culturilor, deoarece randamentele primelor loturi nu sunt cele așteptate, agregat cu faptul că recoltarea a început mai târziu decât era preconizat.

Prețurile pentru noua cultură de floarea-soarelui au crescut în această săptămână până la nivelul de 401 USD/MT – 405 USD/MT, fermierii fiind reticenți încă în a vinde.

PIAȚA GLOBALĂ – AMERICA DE NORD ȘI AMERICA DE SUD


PORUMBUL NORD AMERICAN – REZULTATELE PRO FARMER CROP TOUR

Din cauza furtunilor care au lovit statul Iowa, estimările scouterilor de la Pro Farmer indică o scădere a prognozei cu 3%, până la nivelul de 376,5 milioane tone, versus raportul USDA din 12 august, unde prognoza indica 388 milioane tone.

Randamentul la hectarul de porumb scade cu 2,5%, la un nivel de 11.14 tone/ha, versus prognoza inițială USDA de 11,4 tone/ha.

Suprafața care se va recolta scade la rândul ei din cauza furtunilor cu 0,6%, versus estimarea USDA din 12 august, la un nivel de 33,8 milioane hectare, versus 34,01 milioane hectare.


SOIA NORD-AMERICANĂ – PRO FARMER CROP TOUR

Producția de soia este revizuită, de asemenea, la un nivel de 118,7 milioane tone față de USDA care cota la 120,43 mil. tone, cu o scădere de 1,4%.

Randamentul la hectar este și el scăzut, la un nivel de 3,53 tone/hectar, față de estimarea inițială de 3,58 tone/ha, o scădere de 1,5%.

Suprafața arată o îmbunătățire în sens pozitiv, până la nivelul de 33,63 milioane de hectare, față de 33,6 milioane ha preconizate inițial.

Sursa: CREDIT KAREN BRAUN – TWITTER @kannbwx


ARGENTINA – SEMINȚE DE FLOAREA SOARELUI – GRÂU

Vremea uscată continuă în Argentina, reducând așteptările pentru cultura de floarea soarelui care trebuie însămânțată și provocând daune culturii de grâu plantate, conform BAGE.

Suprafața care va fi plantată cu floarea soarelui a scăzut de la 1,7 milioane hectare la 1,5 milioane hectare. Deficitul de apă din centrul și nordul zonei agricole centrale a limitat plantarea de floarea soarelui. 7,9% din suprafața revizuită a fost plantată până în prezent. Cultura de grâu din Argentina suferă din lipsă de umiditate, îngheț și dăunători care compromit așteptările de randament. În nord, pierderile potențiale de randament sunt estimate între 20% și 50%, în timp ce culturile din sud au beneficiat de ploi în ultimele săptămâni.


BRAZILIA

Producția de porumb braziliană este estimată în creștere datorită măririi suprafețelor cu circa 7%, la un nivel de 113 milioane tone. De asemenea, cultura de soia este prognozată la un record de 133,5 milioane de tone.


CHINA – RUSIA

China a propus o „alianță a industriei de soia” cu Rusia deoarece încearcă să aprofundeze legăturile economice cu partenerul său strategic, în ciuda angajamentului său de a cumpăra mai multa soia boabe din SUA.

Ministrul Comerțului, Zhong Shan, a solicitat o cooperare mai strânsă cu Rusia în toate domeniile lanțului de aprovizionare cu soia în timpul unei videoconferințe cu ministrul rus al Dezvoltării Economice, Maksim Reșetnikov, marți, 25 august.

Zhong a mai spus că Beijingul și Moscova ar trebui să „corespundă” marilor zone de producție de soia ale țărilor și să construiască o alianță industrială, potrivit unui comunicat al ministerului chinez.

În mod separat, ministerul agriculturii a declarat miercuri într-o conferință de presă că achizițiile de soia din China din Statele Unite vor continua să crească în cadrul acordului comercial de fază 1 și că vor crește importurile totale de soia în a doua jumătate a anului.

Sursa: SOUTH CHINA MORNING POST

TREND FINANCIAR ÎN COMERȚUL CU MĂRFURI

Din cauza pierderilor înregistrate de către traderi, marile concerne bancare își revizuiesc sensibil apetența în a finanța riscul tranzacțional al caselor de trading. ABN Amro și BNP Paribas au anunțat deja că se retrag din acest sector de activitate iar RABO Bank își revizuiește finanțarea tranzacțiilor cu materii prime. Pierderile estimate se cuantifică la ordinul miliardelor de dolari.

Drept consecință directă, costul creditelor pentru tranzacții cu materii prime ar putea crește în perioada imediat următoare, iar tabloul va fi complet schimbat în următorii 10 ani, în ceea ce privește finanțarea tranzacțiilor cu materie primă.

Fiecare entitate din casta financiară își va revizui poziția din piață, gradul de apetență pentru risc și, cu siguranță, își va alege domeniul de expertiză astfel încât să restrângă portofoliul de tranzacții cu materii prime, în sensul riscului.

Principalele case de trading au viziuni diferite în această speță. Restructurarea pieței va oferi mai multă participare celor care sunt consolidați, în timp ce cealaltă parte crede că va crea efecte în lanț până la vânzătorul primar.

Băncile vechi, cu activitate îndelungată în acest domeniu, au rădăcinile în finanțarea comerțului din India și alte țări, acesta fiind de fapt scopul cu care au fost înființate, acum aproape 200 de ani.


Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Înțelegerea cu UK „pare puțin probabilă”

Lipsa de progres în discuțiile din săptămâna 18-21 august de la Bruxelles cu negociatorul șef al UE de stânga, britanicul Michel Barnier, pesimist cu privire la șansele unui acord de succes privind relația dintre cele două părți începând cu 1 ianuarie 2021. Vorbind în engleză, un limbaj pe care pare să îl folosească atunci când dorește să aibă un punct de vedere contrar observatorilor din Marea Britanie, șeful Task Force pentru Relațiile cu Marea Britanie a declarat la o informare de presă pe 21 august că „astăzi, în această etapă, a ajunge la un acord între Marea Britanie și UE pare puțin probabil”. “Prea des în această săptămână, am simțit ca și cum am merge înapoi mai mult decât înainte”, a spus el. „Pur și simplu nu înțeleg de ce pierdem timp prețios.”

„Nevoia de a avea condiții de concurență echitabile nu va dispărea”, a insistat el, „chiar dacă Marea Britanie continuă să insiste asupra unui acord de calitate scăzută numai pentru bunuri și servicii.” Asigurarea condițiilor de comerț echitabil a fost „o condiție prealabilă non-negociabilă pentru a acorda acces la piața noastră de 450 de milioane de cetățeni, având în vedere proximitatea geografică a Regatului Unit și intensitatea schimburilor noastre economice”, a declarat fostul comisar pentru piața internă (2010-2014). Veteranul politician francez a subliniat că blocul comunitar nu a cerut altceva decât ceea ce premierul britanic Boris Johnson a agreat în Declarația politică din octombrie, angajamente care au fost aprobate de actualul Parlament al Marii Britanii.

„Politica comercială modernă” nu se referea doar la tarife mai mici și la înlăturarea cotelor, ci și la „găsirea unui acord, între părțile suverane, cu privire la regulile care vor guverna comerțul viitor”, a spus el subtil, dar ironic referindu-se în continuare la poziția Marii Britanii ca națiune „suverană”. „Nu s-a ajuns la niciun acord internațional fără ca părțile să fie de acord cu reguli comune”, a explicat el, subliniind că Londra ar trebui să fie de acord cu aceste dispoziții ca parte a oricărui acord comercial viitor cu alte țări. Au mai fost „multe alte domenii în care este nevoie de progres”, a spus el, citând pescăriile „în care nu am înregistrat progrese în ceea ce privește problemele care contează”. În ceea ce privește guvernanța, „suntem încă departe de a fi de acord cu problema esențială a soluționării litigiilor”, a reclamat el. În ceea ce privește aplicarea legii, Barnier a spus că „încă ne străduim să fim de acord cu garanțiile necesare pentru protejarea drepturilor fundamentale și a datelor personale ale cetățenilor”, în timp ce pozițiile celor două părți „rămân și ele departe”, în ceea ce privește mobilitatea și coordonarea securității sociale. ”Unele dintre cele zece întâlniri organizate în timpul săptămânii negocierilor au produs mai multe „progrese în problemele tehnice”, a recunoscut că a oferit „cooperare energetică, participare la programele Uniunii și anti-spălare de bani, printre altele”.

Acordul „nu este ușor” spune Frost din Regatului Unit: Negociatorul britanic David Frost si-a susținut punctul de vedere că UE ar trebui să acorde Marii Britanii un acord comercial identic, repetând ceea ce a făcut cu alți parteneri din întreaga lume, în urma discuțiilor care nu au reușit în această săptămână la Bruxelles. Într-o declarație publicată pe 21 august, Frost a spus că „acordul este încă posibil și este încă obiectivul nostru, dar este clar că nu va fi ușor de realizat”. Discuțiile din acea săptămână au fost „utile”, dar au făcut „puține progrese”, a spus Baronul recent înnobilat (12 august), reclamând faptul că insistența UE asupra „continuității cu ajutorul de stat UE și politica în domeniul pescuitului … o face inutil de dificilă”. „Timpul este scurt pentru ambele părți”, a spus el. Regatul Unit a fost „clar de la bun început cu privire la principiile”, care stau la baza abordării sale”, a declarat fostul ambasador în Danemarca (2006-2008), repetând insistența că un acord ar trebui să fie „precum cele încheiate de UE cu o serie de alți parteneri internaționali”. „Când UE acceptă această realitate în toate domeniile negocierii, va fi mult mai ușor să progresezi”, a adăugat el.

Europarlamentarul subliniază termenul limită de la sfârșitul lunii octombrie: eurodeputatul german David McAllister (PPE) le-a reamintit negociatorilor că Marea Britanie și UE trebuie să ajungă la un acord până la sfârșitul lunii octombrie, dacă Parlamentul European va finaliza controlul până la termenul limită de la sfârșitul anului 2020.

Într-o declarație publicată pe 21 august, președintele Grupului de coordonare UE-Marea Britanie al Parlamentului, a declarat, după ce membrii grupului au fost interogați în cadrul discuțiilor din această săptămână de Michel Barnier, că „a trecut încă o lună fără progrese semnificative”. Cetățeanul britanic și german s-a plâns că „pierderea timpului prețios în speranța de a obține o afacere mai bună într-un joc de poker de ultimă oră nu este utilă și poate fi foarte dăunătoare pentru ambele părți.” El a insistat că UE nu a făcut jocuri de noroc. Acest lucru a făcut progrese paralele pe temele cruciale ale condițiilor de concurență echitabile, guvernanța și pescuitul „esențiale”, a spus el, subliniind că „avem nevoie de condiții economice și sociale corecte pentru a ne păstra modelul UE”. Politicianul CDU a subliniat, de asemenea, „hotărârea Parlamentului European de a păstra standardele și realizările UE în multe domenii, inclusiv standardele de mediu, de dragul și bunăstarea cetățenilor UE”. McAllister a mai spus că „angajamentul continuu în implementarea Acordului de Retragere rămâne la fel de esențial”, cu accentul pe importanța Protocolului privind Irlanda / Irlanda de Nord și drepturile cetățenilor.


Lecții învățate post coronavirus

Președinția germană a depus un document de conducere revizuit înaintea Consiliului informal al fermelor, organizat la Koblenz săptămâna viitoare (30 august-1 septembrie), cu un titlu care stabilește scena: „Lecții învățate în urma crizei de coronavirus – rezistența agricolă și a sectoarelor alimentare, aprecierea alimentelor, agriculturii și animalelor”. În documentul care a circulat printre delegații, Președinția prezintă o serie de patru seturi de întrebări referitoare la ceea ce este necesar pentru a îmbunătăți rezistența lanțurilor de aprovizionare cu alimente, ce schimbări sunt necesare pentru etichetarea alimentelor, cu un accent special pe originea și bunăstarea animalelor și ce are de făcut Comisia în ceea ce privește transportul animalelor.

Primul set de întrebări abordează rezistența sistemului alimentar în fața prezentei și viitoare crize. Președinția se întreabă „În opinia dumneavoastră, ce trebuie să schimbăm pe viitor în primul rând pentru a face lanțul de aprovizionare cu alimente mai rezistent la perturbările legate de criză? Aveți nevoie de acțiuni pentru consolidarea independenței aprovizionării cu alimente în UE, de la inputuri, producție și procesare până la comercializare? ”

Lucrarea evidențiază un interes crescut al consumatorilor pentru originea produselor și o dorință din ce în ce mai mare de a cumpăra produse alimentare locale. Miniștrii sunt întrebați: „În opinia dumneavoastră, în ce domenii trebuie îmbunătățită mai întâi etichetarea de origine? Cum poate o etichetare mai bună să ajute consumatorii fără a împiedica libera circulație a mărfurilor pe piața internă și respectând în același timp regulile Organizației Mondiale a Comerțului? ”

Autorii documentului în discuție subliniază că „au crescut și așteptările cu privire la animale și bunăstarea acestora”, ceea ce înseamnă că „mulți consumatori doresc etichetarea alimentelor pentru a oferi informații despre bunăstarea animalelor în timpul creșterii, transportului și sacrificării.” Astfel, ei sunt întrebați: „Ce trebuie să conțină o etichetă de bunăstare a animalelor la nivelul UE? Cum trebuie structurată eticheta? Pe ce criterii trebuie să se bazeze eticheta? ” Președinția continuă să evidențieze problemele cu transportul animalelor, spunând că toate condițiile „trebuie îmbunătățite”. Acesta solicită răspunsuri din partea delegațiilor cu privire la ceea ce trebuie să pună în aplicare „pentru ca transporturile de animale să poată fi realizate într-o manieră prietenoasă cu animalele? Cum vedeți viitorul transporturilor de animale? ”


Libera comercializare transatlantică

UE și SUA au anunțat o mini-tranzacție comercială despre care cele două părți spun că este începutul unui proces de eliberare a comerțului transatlantic. Reprezentantul american al comerțului Robert Lighthizer și comisarul comercial al UE, Phil Hogan, au emis o declarație comună pe 21 august, prin care anunța un acord în temeiul căruia blocul comunitar va elimina tarifele la importurile de produse de homar vii și congelați din SUA, un comerț care valora mai mult de 111 milioane USD în 2017. Washingtonul s-a angajat să reducă tarifele cu 50% la produsele cu o valoare comercială anuală de 160 milioane dolari (136 milioane euro). Mărfurile acoperite de reducerile tarifare din SUA includ anumite mese preparate, unele articole din sticlă de cristal, pulberi cu propulsor, brichete și piese pentru brichete. Reducerile convenite de ambele părți vor fi retroactive, aplicându-se de la 1 august 2020. Cei doi politicieni au subliniat că reducerile tarifare au fost pentru prima dată convenite între cele două părți în peste 20 de ani.

Hogan și Lighthizer au fost citați în comun în declarația care descrie acordul drept „parte a îmbunătățirii relațiilor UE-SUA”, ceea ce „ar aduce rezultate pozitive pentru economii” de pe ambele părți ale Atlanticului. Ei au subliniat că intenționează ca pachetul să „marcheze doar începutul unui proces ce va conduce la acorduri suplimentare care să creeze un comerț transatlantic mai liber, echitabil și reciproc.”

Într-o declarație din 22 august care răspunde acordului, Massimiliano Giansanti, președintele Uniunii agricole agricole Confagricoltura, a subliniat semnificația sa mai cuprinzătoare. Angajamentul SUA și UE de a negocia alte acorduri au pus bazele finalizării litigiului privind subvențiile pentru aeronave, eliminând astfel „taxele care cântăresc asupra exporturilor agroalimentare italiene destinate pieței americane”, a spus el.


Apelul german pentru un sistem alimentar transformat

Sistemul alimentar trebuie transformat în mod cuprinzător pentru a atinge sustenabilitatea, în conformitate cu Consiliul consultativ științific al Ministerului German al Agriculturii pentru Politica Agricolă, Protecția Sănătății pentru Alimente și Consumatori (WBAE). Într-un raport intitulat „Promovarea unui consum alimentar mai durabil: dezvoltarea unei politici alimentare integrate și crearea unor medii alimentare corecte”, publicat pe 21 august, consiliul concluzionează că „o transformare cuprinzătoare a sistemului alimentar este imperativă și posibilă și ar trebui să înceapă imediat. “

Președintele consiliului de administrație, Harald Grethe, a declarat că „actualul mediu alimentar nu favorizează consumul durabil de produse alimentare”. „Este necesară o intervenție politică mai decisivă pentru a ajuta consumatorii să facă alegeri alimentare mai durabile”, a adăugat el. Consiliul consultativ științific german privind politica agricolă, protecția sănătății alimentare și a consumatorilor (WBAE) definește sănătatea, problemele sociale, mediul și bunăstarea animalelor ca fiind cele patru elemente cheie ale consumului durabil de alimente. Acesta consideră că Germania rămâne în urmă cu abordarea acestor obiective și atacă politicile actuale ca fiind „o pondere prea mare pentru responsabilitatea proprie a consumatorilor pentru alegerile alimentare durabile”. Economistul agricol Achim Spiller a spus că „o abordare atât de scăzută a politicii trimite semnalul greșit”, într-o zonă „puternic influențată de activitățile de lobby”. El a cerut „o politică dedicată alimentației și nutriției în care guvernul să joace un rol mai important”. Consiliul consultativ susține o politică care să asigure „un mediu alimentar corect ”. Psihologul și coautorul sănătății Britta Renner a subliniat necesitatea „furnizării de informații solide și inteligibile, acces ușor la alimente sănătoase, mai multe opțiuni de alegere a alimentelor și stimulente de preț care fac alegerile durabile mai atractive din punct de vedere financiar pentru consumator.”

Raportul de 833 de pagini contrastează problema Consiliului consultativ științific german privind politica agricolă, protecția sănătății alimentare și a consumatorilor (WBAE) și se referă aceasta ca fiind „simbolică”, cum ar fi o posibilă interdicție a ambalajelor din plastic, despre care autorii spun că domină adesea dezbaterea politică, cu pârghiile cheie pentru promovarea alegerilor durabile, inclusiv consumul redus de produse de origine animală. Experții germani vor să vadă o etichetă climatică obligatorie pe toate produsele alimentare și stimulentele prețurilor pentru a reduce consumul de produse mai puțin durabile, de exemplu o taxă pe băuturile îndulcite cu zahăr.

Pentru mai multe detalii, faceți click aici.


Impact estimat producție scăzută de cereale

Clubul Fermierilor Români adresează preocupările exprimate în spațiul public în egală măsură de către fermierii din domeniul vegetal, procesatorii din industria morăritului și panificației și traderii de cereale privind impactul producției scăzute de cereale (datorat secetei) asupra pieței, contractelor comerciale și asigurării securității alimentare a României, și evidențiază în acest sens următoarele aspecte de natură tehnică și comercială.

Fermierii români au un cost foarte ridicat al producției în actualul an agricol din cauza secetei. Analiza financiară indică acumularea de datorii restante la creditorii care au finanțat anul agricol 2019-2020, ceea ce conduce la tendința fermierilor de a urmări maximizarea veniturilor prin așteptarea unor condiții mai bune la vânzare.

Constatăm în acest sens că relativ cantități scăzute de grâu au fost contractate și vândute. În ciuda secetei și a estimării de recoltă de 6,7 milioane de tone calculată de experții Clubului (confirmată și prin raportul Departamentului de Stat pentru Agricultură al SUA), siguranța alimentară a României nu este nici pe departe amenințată, ținând cont de necesarul intern al României de maxim 180.000 tone / lună. De aici, rezultă un necesar de aproximativ 2,2 milioane tone consum intern anual.

Nivelul exporturilor de grâu din România în anul 2020 se ridică la un maxim de 1,1 milioane tone față de anul 2019, când în aceeași perioadă de timp, iulie și august, au fost exportate 2,1 milioane tone Cuantificând necesarul intern și ceea ce s-a exportat, ajungem la nivelul de 3,3 milioane tone, dintr-un estimat de recoltă de 6,7 milioane tone. Jumătate din estimatul recoltat (3,4 mil tone) se află în magaziile fermierilor, împreună cu partea neachiziționată încă de procesatori din necesarul de 2,2 milioane tone destinat consumului intern.

La această oră, din punct de vedere al competitivității, piața internă este peste cea de export și, în mod firesc, prima opțiune de vânzare este piața internă. Prețul grâului în portul Constanța (considerat referință) este de 800 lei/tonă. Ca un exemplu, menționăm vânzarea efectuată cu câteva zile în urmă în județul Argeș pentru piața locală, pentru care prețul de vânzare a fost de 845 lei /tonă. Ținând cont că din această locație până la portul Constanța costul logistic este de 75 lei /tonă, rezultă un preț al grâului de 920 lei /tonă.

Piața bazinului Mării Negre indică prețuri mult mai mici din cauza presiunii de recoltă rusească și ucraineană, a necesității vânzării în diverse destinații, cele două țări fiind practic rezervoare de materie primă, în special Rusia, cu o producție estimată de 78 milioane de tone de grâu.

O parte a exportatorilor s-au reorientat către navele cu alte origini (Ucraina, Rusia), din cauza faptului că fermierii români nu au dorit să vândă către piața de export. Mai mult, au fost situații în care a fost achiziționat grâu din Ucraina și adus în Constanța pentru a încărca navele antamate deja contractual pentru export, exact din același motiv.

Raportul navelor care au plecat, care sunt la operare, care așteaptă ancorate în rada portului Constanța, precum și a celor care trebuie să sosească, ne arată din nou un nivel foarte scăzut al exporturilor de grâu din România. Conform ultimului raport naval pentru perioada 14 – 19.09.2020, suma cantităților de grâu contractate ne indică un nivel de 119.700 tone de grâu, o cifră extrem de mică comparativ cu anii precedenți.

În spațiile de depozitare deținute de fermierii membri în Clubul Fermierilor Români, există cantități importante și suficiente de grâu cu destinație comercială și invităm pe această cale procesatorii să își manifeste intenția de cumpărare pentru asigurarea procesării, pentru că fermierii pot susține cererea de grâu pentru piața românească.

Desigur, fermierii doresc o standardizare a parametrilor de calitate, o uniformizare și simplificare a lor conform piețelor internaționale, precum și termene de plată competitive în acord cu normele comerciale ale piețelor importante, unde în mod normal termenul CAD (cash against documents) reprezintă un termen de plată de 48-72 de ore de la prezentarea facturii comerciale de marfă.

Fermierii au vândut și vor continuă să vândă cu prioritate către piața din România, în condiții echilibrate din punct de vedere al prețului, al condițiilor de plată și al condițiilor de calitate. Piața trebuie lăsată să se autoregleze, fără intervenții și fără a crea panică.

Interdicția de export din primăvară a generat panică în rândul fermierilor și a restricționat accesul lor la un potențial de valorificare mai mare cu circa 30 de euro pe tona de grâu, în condițiile în care toate opțiunile au fost excluse, în afară de procesarea internă.

Considerăm că un climat de business sănătos și sustenabil, bazat pe acuratețe în analize, care funcționează în condiții de profitabilitate mutuală, poate oferi fermierilor informații pertinente, astfel încât aceștia să poată lua cele mai bune decizii pentru afacerile lor, pentru siguranța alimentară a României, chiar și în cele mai nefavorabile momente, precum cele din acest an marcat de efectele secetei asupra rezultatelor fermelor și ale pandemiei în plan economic și social.


Serviciu specializat de brokeraj pentru comerțul cu cereale

În cadrul Clubului Fermierilor Români, serviciul specializat de consultanță și brokeraj pentru comerțul cu cereale își bazează activitatea pe cercetare zilnică de piață și pe analize tehnice precise, folosind instrumente avansate de lucru, pentru a putea oferi fermierilor membri expertiză și informații specializate, în timp real.

Acest serviciu are ca scop creșterea performanței afacerilor fermierilor și oferim atât informații customizate cât și analize detaliate despre evoluția pieței de cereale la nivel local și internațional, prin intermediul unei echipe dedicate de experți analiști. Urmărim evoluția prețurilor cerealelor pe cele mai importante burse și realizăm rapoarte detaliate pentru piața națională și internațională, în funcție de nevoia fiecărui fermier.

Fermierii interesați să acceseze serviciile de consultanță pentru comerțul cu cereale oferite de Clubul Fermierilor Români în colaborare cu Cezar Iulian Gheorghe, Expert Analist pentru comerțul cu cereale, au la dispoziție următoarele date de contact: cezar.gheorghe@cfro.ro, telefon 0749.777.711.

Pentru mai multe informații accesați secțiunea Informări piața cereale.

Raport piață cereale 24 august 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

ROMÂNIA – CONDIȚII FINANCIARE SECETĂ CULTURI TOAMNĂ


În cadrul Clubului Fermierilor Români, am efectuat o analiză și o estimare privind impactul financiar al secetei asupra culturilor de toamnă.

Am utilizat informațiile privind suprafețele afectate, precum și costurile financiare trecute, prezente și viitoare în ecuația calculelor de impact financiar, atomizate la nivel de hectar.

În calculele realizate, am folosit următorii parametri, după cum urmează:

  • Nivel venituri care nu s-au realizat, segmentat pe culturi, având în metodologia de calcul un randament mediu și un preț mediu al produsului;
  • Nivel mediu de cost al valorii inputurilor pe hectar, constând în semințe, produse de protecția culturilor, îngrășăminte și motorină, segmentate per tip de hectar;
  • Nivel mediu de discounturi pentru achiziția de inputuri;
  • Nivel al costului financiar practicat în piață, reflectat în finanțarea unui hectar.

De asemenea, ca premise certe avem următoarele:

  • Lipsa veniturilor pe hectar;
  • Gradul de îndatorare al unui hectar;
  • Nevoia de finanțare a unui hectar;
  • Gradul de apetență în materie de risc al creditorilor.


*Prețurile din următoarele tabele sunt exprimate în RON


VENITURI NEREALIZATE

Reprezintă randamentul pe hectar într-un an normal, multiplicat cu prețul mediu național al grâului în ultimul an și este indicatorul de performanță în fermă.

Din tabelul de mai jos, se observă cu ușurință cuantumul veniturilor lipsă pe fiecare categorie de marfă:


COST INPUTURI PE HECTAR + DISCOUNT NEACORDAT (din cauza neplății la termen)

Aici explorăm costul de finanțare a hectarului cu semințe, produse de protecție a culturilor, îngrășăminte și combustibil, fără regie proprie (angajați și utilaje, amortizări etc.), la care adăugăm discount-ul care nu se mai alocă hectarului calamitat din cauza neplății la termen a datoriilor privind inputurile. Totalul se raportează la venituri pe acele hectare, respectiv 0, și rezultă un cost total pentru un hectar în ultima coloană, segregat pe categorii de marfă:


DATORII PE HECTAR + COSTURI FINANCIARE PENTRU AMÂNARE TERMEN PLATĂ CU UN AN

În acest exercițiu, evidențiem datoriile totale pe hectar calamitat, care se compun din cost inputuri + cost financiar pentru un an, rostogolirea creditului pentru 2021 fiind necesară din lipsa lichidității în ferme:


COSTURI 2019-2021, DEBIT + CREDITE – DISCOUNT 2020-2021

Acest exercițiul ne arată costul unui hectar care înglobează 2 ani agricoli, 2019-2020 (cu datorii acumulate din cauza veniturilor nerealizate) și 2020-2021 (anul agricol următor care trebuie finanțat). În ultima coloană avem însumate datoriile neachitate și finanțate, plus finanțarea unui hectar în anul agricol 2020-2021.


BALANȚĂ VENITURI ȘI DATORII 2019 – 2021/HECTAR

Penultimul exercițiu reprezintă balanța de venituri prognozate pentru anul agricol 2020-2021 și debitele cumulate pentru cei doi ani agricoli, 2019-2020 și 2020-2021. În ultima coloană, puteți vizualiza soldul negativ al acestui exercițiu, care se reflectă la nivel de hectar, chiar și în condițiile unui an 2020-2021 normal. Sumele în roșu reprezintă o pierdere clară la nivel de hectar. De aceea, ajutoarele care se vor acorda drept compensații de către Guvernul României constituie o sursă efectivă de supraviețuire în condițiile date.


CE NU SE ACOPERĂ

În acest scenariu, defalcăm la nivel de tonă sumele care rămân neacoperite după exercițiul agricol 2020-2021 și sunt evidențiate în ultima coloană.

Conform exercițiului de mai sus, avem un tablou care ne arată perspectiva anului agricol 2020-2021 din punct de vedere financiar, având în vedere veniturile și cheltuielile pentru hectarele calamitate de seceta pedologică. Aceste formule de calcul se pot aplica, firește, și la suprafețele care au producția diminuată, în funcție de raportul de producție pe hectar. Dacă producția este diminuată cu 30%, de exemplu, aplicăm în formule cuantumul de nerealizare transformat în RON pe schema de calcul existentă și vom avea rezultatele financiare.

Starea de fapt de astăzi este rezultatului unui complex de factori agregați.

  1. Primul este, cu siguranță, lipsa zăpezilor la nivel național, lucru care a condus către ieșirea din iarnă a culturilor fără o rezervă de apă în sol, în special a celor din sud-estul României.
  2. Al doilea factor a fost alternarea câtorva zile de ger cu temperaturi pozitive. Diferențele între ele fiind mari, au determinat intrarea și ieșirea din vegetație a grâului, cu o cadență de 7-8 zile. Astfel, grâul a ieșit efectiv din iarnă, vlăguit și fără energia necesară.
  3. Luna aprilie, o lună lungă și fără precipitații. Acesta a fost efectiv factorul final al declanșării stării de secetă. Plantele nealimentate au sucombat, fără nicio linie de apărare în sol, fără nicio rezervă de apă care ar fi putut menține viața și rolul generic, acela de reproducere.
  4. Efectul celor de mai sus s-a propagat în linie și spre culturile de primăvară, ele suferind din pricina lipsei de apă din sol începând din iarnă. Ploile din mai au fost folositoare, însă ca lucrurile să revină la normal, era nevoie de ploile mărunte și lungi, specifice toamnei și primăverii timpurii, pentru ca apa să intre în sol. Ploile din mai au fost specifice sezonului de vară, cu cantități mari în termen scurt, cu șuvoaie mari care s-au evaporat în scurt timp, nu au intrat în sol, pământul fiind uscat și tasat. Ploaia cu picături mici, pe o perioadă lungă de timp (zile întregi), ar fi înmuiat solul si ar fi pătruns crusta formată la nivelul acestuia.

Consecințe directe în cifrele de producție:

  • Floarea-soarelui va genera doar 80-82% din potențialul inițial, adică în jurul valorii de 2,5 milioane tone, iar
  • Porumbul va coborî până la un nivel de 83-85% din potențial, adică undeva la 12 milioane tone. Estimările noastre de acum 10-12 zile reduseseră porumbul la 12,8 milioane de tone, însă din perspectiva timpului scurs de atunci și până astăzi, credem că 12 milioane este o estimare realistă.

Firește, sunt regiuni care arată potențial de producție în continuare: vestul, nord-vestul, sud-vestul țării, regiuni întinse spre nord (plecând dinspre județul Vrancea spre Moldova, fără județele Vaslui, Galați, Brăila, Ialomița, Buzău, Constanța, Călărași).


REDRESAREA

Firmele creditoare, de distribuție și servicii financiare trebuie să manifeste prudență maximă în evaluarea fermelor ale căror credite neachitate trebuie refinanțate.

Încărcătura pe fermă este un factor care generează nesiguranță în rândul creditorilor, fapt care va conduce în multe cazuri la reticență.

Costurile agregate în coșul fermei, datorii vechi + costuri financiare + discounturi neacordate, la care se adaugă datorii noi + costuri financiare, necesită un plan de evaluare și de lucru pe fiecare subiect în parte, garanții suplimentare și un sistem de verificare și monitorizare, precum și trasabilitatea ciclului agricol 2020-2021, de la însămânțare până la valorificare.

Planul de redresare trebuie să se întindă pe minim 2 ani, pentru a nu determina falimente în rândul fermelor, ci cu scopul clar de a cimenta bazele afacerii și de a vedea interesele mutuale pe termen mediu, nicidecum scurt.

Evident, este nevoie de curaj, viziune și apetență, de dorință din partea fermelor și de potențarea încrederii, factorul esențial în această direcție.

Clubul Fermierilor Români este un factor de agregare a intereselor fermierilor, având în portofoliu și în dezvoltare instrumente adecvate, care pot susține un program de redresare în mod obiectiv, scopul fiind, bineînțeles, susținerea unei agriculturi românești sănătoase și performante.


THE GOOD AND THE BAD WILL

În planul mișcărilor de marfă, se manifestă aceeași stare de incertitudine și un blocaj al vânzărilor dinspre ferme către cumpărători, alimentate de nivelurile mai puțin apetisante ale prețurilor, precum și de dorința fermierilor de a obține niveluri cât mai înalte de preț, în încercarea de a acoperi diferențele de producție.

Ne întâlnim și cu un fenomen de nerealizare a contractelor deja semnate, însă aici discutăm despre două fațete ale aceleiași probleme și vom folosi expresiile în engleză, cunoscute de altfel, pentru a sublinia:

  1. The Good Will, adică dorința de a executa, în sensul că ferma încearcă să-și onoreze obligațiile contractuale, chiar și cu randamente scăzute de producție. În cazul în care are calamitare 100%, caută o cale de dialog, de evaluare și de soluționare alături de cumpărător.
  2. The Bad Will, adică default-ul contractual, ruptura relațiilor cu cumpărătorul, în ideea clasică de vânzare a mărfurilor către alt cumpărător, care generează oportunitatea unui preț spot mai mare decât cel contractat inițial de către fermă. Acest lucru este un efect colateral, în care al doilea cumpărător este forțat să plătească spot un preț mai mare din cauză că a rămas, la rândul lui, neacoperit de către alt contractant inițial.

Aici se formează o spirală a default-urilor, într-o mișcare de plăcuțe de domino. Penalizările și costurile adiacente se adună în coșul cumpărătorului final, care va fi nevoit să apeleze la formele legale spre apărarea intereselor, în caz de Bad Will.

Agribusiness-ul este un organism simbiotic în care părțile se susțin reciproc, iar canibalizarea organică nu face altceva decât să reducă nivelul de încredere, susținere și profit. Cumpărătorii nu pot exista dacă nu există ferme, iar fermele, la rândul lor, nu pot susține producțiile fără opțiuni de vânzare, lucru pe care spectrul de cumpărători premium îl generează.

Nivelul de maturitate a pieței de agribusiness din România este încă la linia mediană a performanței, ceea ce nu este plăcut, însă, în același timp, ne oferă viziunea potențialului de atins, ne arată unde și cum trebuie să îmbunătățim, astfel încât ambele părți participante în piața mărfurilor să fie securizate și capitalizate din punct de vedere al profitului, lucru ce ține de esența relației.

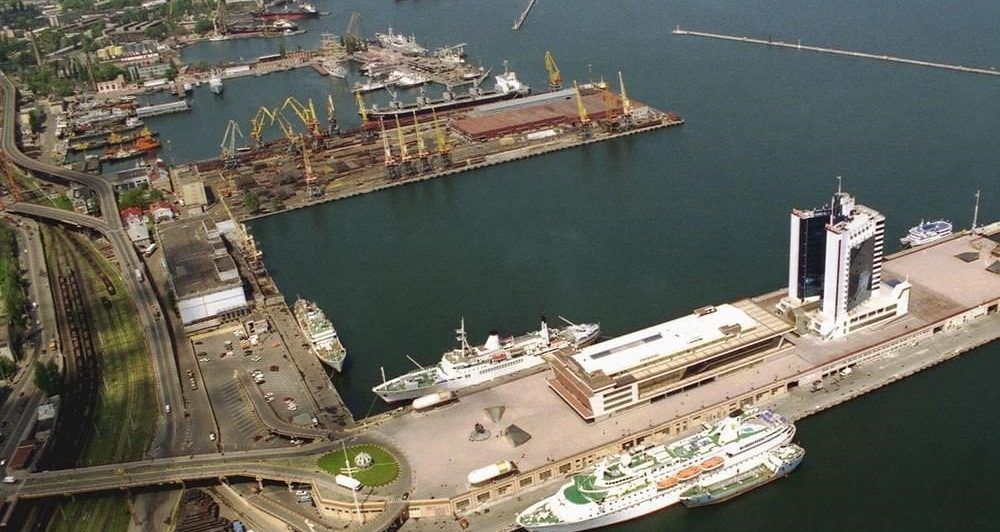
SITUAȚIA ÎN PORTUL CONSTANȚA


Prețurile mărfurilor în Portul Constanța nu au suferit modificări semnificative, grâul fiind cotat în continuare la 165-166 euro/tonă, cu o singură excepție a unui exportator care oferă 175 euro/tonă, în condiții de indice alveografic.

Porumbul este cotat la 145-146 euro/tonă, iar orzul la 150 euro/tonă. Floarea soarelui, în schimb, din cauza parității 1,193 EUR-USD cauzează același val, ajungând la nivel de 360-365 USD în Portul Constanța și Varna, urmând aceeași traiectorie – contracte neonorate, poziții de acoperit și lipsa de lichiditate din cauza spiralei cauzate de paritatea RON-USD.

Pe de altă parte, rezultatele în conținut de ulei nu sunt încă îmbucurătoare, nivelul de 40-41% în conținut de ulei nereflectând crush-margin-ul calculat pentru procesare.

Mai jos, regăsiți activitatea în portul Constanța la data de 19 august 2020 și, după cum veți observa, activitatea nu este deloc intensă ca în anii precedenți, exportul fiind penalizat la rândul său de secetă.

SITUAȚIA LA NIVEL REGIONAL


Recoltarea florii-soarelui a început și în Ucraina și în Rusia în ultimele 7 zile. Se observă același conținut de ulei slab ca și în România, dar sunt primele loturi, iar calitatea este de așteptat să se îmbunătățească. Prețul florii-soarelui în Ucraina, de exemplu, se cifrează la nivelul de 11.000 Hrivne Ucrainene, echivalent 404 USD.

Ucraina a început semănatul rapiței. Suprafețele sunt în creștere față de anul trecut, fapt alimentat de prețurile bune din acest an. Factorul vreme va fi, desigur, important în această ecuație și va juca un rol determinant.

Recolta de porumb din Ucraina va suferi ajustări de circa 2 milioane de tone din cauza vremii călduroase. Cu toate acestea, în procentaje, acest lucru reprezintă un 6% maxim, adică 35,8 mil. tone versus 37,8 mil. tone.

Rusia notifică circa 60 milioane de tone de grâu recoltate, iar în continuare are perspectiva grâului de primăvară, care nu arată deloc bine și poate afecta producția totală. Prețul grâului rusesc 12,5% PRO continuă să scadă pe fondul presiunii de recoltă. În paritate CPT, 184 USD = 154,3 EURO, iar în FOB 200 USD = 168 EURO.

Costurile de elevare în porturile rusești vor suferi corecții în curând pe fondul volumului mare prognozat începând cu octombrie 2020. Astăzi, costul elevării sau a fobbing-ului, adică a descărcării mărfurilor din camioanele care sosesc în port în nave, este de 15-16 USD/tonă. Prognoza de creștere este de 20%, adică 3 dolari în plus, lucru care se va reflecta în costul final al mărfii în FOB. Acest lucru se datorează volumelor de recoltă rusești care vor căuta ieșirea către piața de export, în condiția unei ruble depreciate, în timp ce piața internă nu este încă competitivă.

Potrivit Reuters, recolta de cereale din Germania din 2020 va scădea la 42,4 milioane tone față de 44,3 milioane tone anul trecut, -5% vs. media pe 5 ani, pentru al treilea an consecutiv. Germania va recolta aproximativ 21,1 mil. tone de grâu în 2020, în scădere de la 22,8 mil. tone anul trecut, din cauza unei scăderi a suprafeței cultivate. Recolta de rapiță din Germania din 2020 s-a îmbunătățit față de anul precedent, ajungând la 3,3 mil. tone, de la 2,8 mil. tone în 2019.

Licitația de grâu din Algeria din 19 august. OAIC din Algeria a achiziționat 560.000 tone de grâu, origine facultativă la 231-232 USD/tonă, C&F cu livrare 1-15 octombrie și 16-31 octombrie. Algeria este un client vital pentru grâul din Uniunea Europeană, în special Franța. O recoltă franceză slabă în această vară a redus brusc ofertele de export la cel mai mare producător de grâu din UE și este de așteptat să conducă alte țări ale UE să crească vânzările la export în Algeria în acest sezon. Russian Grain a adăugat următoarea împărțire a volumelor din ofertă:

  • 150.000 tone Bunge
  • 140.000 tone Cargill
  •  90.000 tone Dreyfus
  •  90.000 tone Lecureur

Primele oferte pentru licitația din Pakistan cu origine Marea Neagră, pentru 2 milioane tone grâu sunt următoarele:

SITUAȚIA LA NIVEL GLOBAL


 ARGENTINA – alertă lăcuste. Serviciul național de sănătate și calitate a alimentației din Argentina, Senasa, a declarat alertă fitosanitară după ce mormanele de lăcuste au pătruns miercuri în toată țara.Alerta de stat, valabilă până în martie 2021, permite agenției să ia măsuri pentru a monitoriza și controla lăcustele, obligând fermierii, autoritățile medicale sau orice alte persoane să cerceteze și să raporteze imediat orice infestări.În plus, dacă este necesar, autoritățile locale sunt însărcinate cu controlul dăunătorului prin mijloacele proprii sau prin serviciile furnizate de terți, conform rezoluției.Senasa a declarat că a detectat 8-10 roiuri de lăcuste în provinciile Salta, Jujuy, Tucumán, Santiago del Estero și Córdoba, presa locală raportând daune aduse culturilor de grâu din nordul Cordobei. Lăcustele au făcut ravagii culturilor de pe o bandă uriașă de terenuri agricole sud-americane, asiatice și africane în acest an, determinând Organizația Națiunilor Unite pentru Alimentație și Agricultură să emită avertismente. 

SUA – PORUMB. Estimările din crop-tour a ușurat presiunea venită pe fondul îngrijorării după furtuna din Iowa. Potențialul de producție-randament rămâne ridicat, ceea ce a condus către o scădere pe CBOT a contractelor futures.

GERMANIA – CEREALE. Potrivit Reuters, recolta de cereale din Germania din 2020 va scădea la 42,4 milioane tone vs. 44,3 milioane tone anul trecut, -5% vs. media pe 5 ani, pentru al treilea an consecutiv. Germania va recolta aproximativ 21,1 mil. tone de grâu în 2020, în scădere de la 22,8 mil. tone anul trecut, din cauza scăderii suprafeței cultivate. Recolta de rapiță din Germania din 2020 s-a îmbunătățit față de anul precedent, ajungând la 3,3 mil. tone de la 2,8 mil. tone în 2019.

Importatorul egiptean de stat GASC a plătit cu 16,5% mai mult pentru uleiul vegetal de floarea-soarelui, achiziționând 11.000 tone de la Tradefield la prețul de 788 USD/tonă, CFR. Aceasta reprezintă o creștere de 111 USD/tonă față de licitația din martie, când s-au achiziționat 60.000 tone de ulei vegetal de la Glencore, la prețul de 676.5 USD/tonă. Livrarea este preconizată între 25 octombrie și 20 noiembrie 2020, cu plata la 180 de zile.

SITUAȚIA FINANCIARĂ LA NIVEL GLOBAL


Dolarul american continuă parcursul slab, paritatea sa variind zilnic între 1,83-1,90 vs. moneda europeană.

Rubla rusească rămâne la nivelul scăzut de 74 ruble/1 dolar.

Lira turcească suferă o devalorizare fără precedent, cotația indicând 7,37 TLY pentru 1 USD. Acest lucru reprezintă efectul agregat al pandemiei, care a afectat turismul din riviera turcească, precum și politicile regimului Erdogan.

Bursele țițeiului brut nu semnalează instabilitate, WTI afișând cotații la septembrie și octombrie relativ apropiate, de 42,5, respectiv 42,6 USD/ baril, în timp ce cotația europeană Brent indică 44,9, respectiv 45,3 USD/ baril, în linie cu bursa WTI. Este un semnal de stabilizare, care indică o perioadă în care se pot efectua prognoze pe termen scurt din punct de vedere al afacerilor.

Un alt semn de stabilizare este producția și cererea de Ethanol din SUA, care a atins un nivel cu 10% mai redus decât perioada pre-pandemie, fără absolut niciun import în luna în curs.

PROGNOZA METEO 24.08.2020 – 07.09.2020

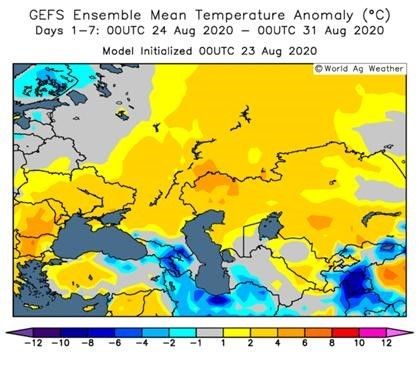
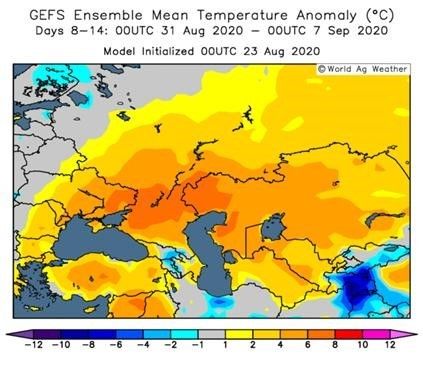
În primele imagini se observă nivelul prognozat de temperatură pe două segmente de timp, din 24.08 până la 31.08 și din 31.08 până la 07.09.2020.


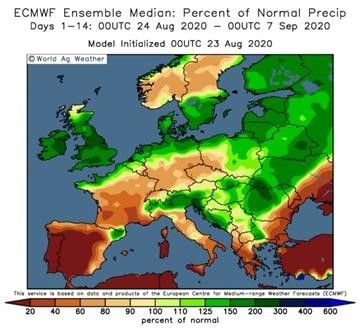
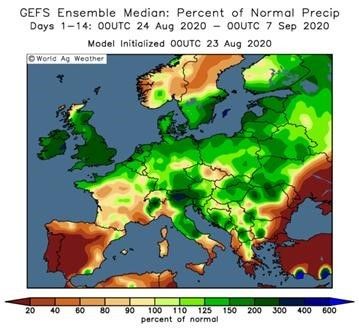
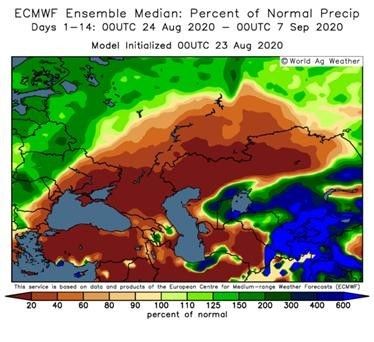
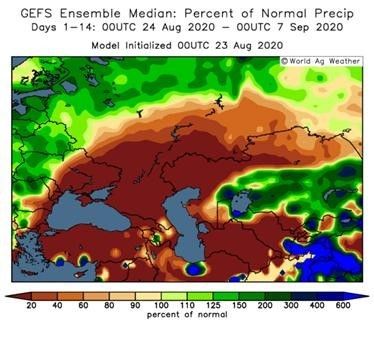
În planul prognozelor de precipitații, avem o prognoză care generează speranțe până în prima perioadă a lunii septembrie, mai precis până pe data de 07.09.2020. Mai jos, regăsiți cele două modele, american și european, cu focus pe zona europeană și apoi pe zona Mării Negre.


ZONA EUROPEANĂ

După cum puteti remarca, modelul european de prognoză arată a fi mai generos față de modelul american.

BAZINUL MĂRII NEGRE

În aceste două modele, arcul de precipitații este exprimat mult mai clar, cu un plus de precipitații pentru România, în dreptul modelului european, cel american fiind mai parcimonic în dreptul regiunii de sud a României.


Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Acces la Terenuri și Politici de Scară

Acces la Terenuri și Politici de Scară în Proprietatea și Gestionarea Terenurilor:

Implicații Potențiale pentru Drepturile de Proprietate și Piețele Libere, Politica Agricolă și Economia Rurală din Europa

Rezumat Raport, Februarie 2020

Din 1989, o perioadă de schimbare fără precedent în Europa de Est din 1945 s-a combinat cu globalizarea (pentru care blocul comunist a fost în mare parte obstacolul major) și cu o schimbare majoră în economiile de scală din agricultură. Acest lucru nu numai că s-a dovedit dificil de gestionat, dar a acționat adesea ca un catalizator al problemelor latente din mediul rural, unde greutățile fermelor mici și ale noilor intrați în agricultură sunt la o scară semnificativ diferită față de cele din trecut.

În același timp, politicile de restituire și privatizare, ele însele puse în aplicare adesea doar pe o scară restrânsă, au lăsat suprafețe mari de teren sub controlul sau conducerea statului, care au devenit apoi subiectul politicilor și deciziilor a căror uniformitate și transparență este frecvent pusă în discuție. Ca reacție, s-a aprins o dezbatere publică, adesea desfășurată în termeni emotivi, asupra politicilor de scară, folosindu-se, de regulă, fraze-umbrelă prost definite, precum „acapararea terenurilor”, care pun în discuție atât forma viitoarei politici agricole, cât și funcționarea pieței (și în special piața internă a Uniunii Europene). Această dezbatere, care a avut o voce mai puternică în noile state membre, care s-au angajat să privatizeze activele statului și să deschidă piețele pe variatele perioade de tranziție diferite din Tratatele lor de Aderare la Uniunea Europeană, care a urmărit totuși să dezvolte argumente bazate pe situații discrete din vestul Europei și, în unele cazuri (în special Franța), politici de intervenție bazate pe introducerea drepturilor de preempțiune.

În prezent, este posibil să se distingă două tendințe, apariția în unele state membre noi a rezervelor de terenuri agricole alte statului respectiv care apoi devin subiectul cererilor și favorurilor politice și a unei politici de micro-agricultură care este urmărită mai degrabă spre diversificarea mediului rural din punct de vedere economic, dar poate fi utilizată în unele state membre și pentru a proteja rezerva de stat. La nivel fundamental, acest lucru pune în discuție intenția, și poate chiar capacitatea unor noi state membre de a finaliza procesul de tranziție. Cu toate acestea, există un pericol grav ca problemele de astăzi să fie abordate în contextul lumii de ieri, în timp ce nevoia este de a dezvolta o economie rurală vibrantă, durabilă și rezistentă, în care jucătorii din trecut să aibă încă o valabilitate și o validare a rolului acestora în viitor.

Problemele fermelor mai mici sunt o funcție de schimbare a economiilor de scară, nevoia acestora este fie de a extinde dimensiunea fermei, fie de a găsi alte modalități de a reduce costurile și respectiv emisiile de GES de la animale. Mai mult, nu mai există o alegere simplă între proprietate (probabil finanțată prin împrumut) și arendă, sau între decizia de a fi singur sau într-o cooperativă, deoarece parteneriatele agricole și (în special ca răspuns la modificările de dimensiuni și costuri ale utilajelor) acordurile de contractare a fermelor (unde proprietarul suportă costurile variabile, iar profiturile sunt divizibile cu contractantul conform unei formule convenite) sunt acum răspândite și oferă o flexibilitate mult mai mare decât arenda sau structurile de cooperare. În unele țări, au fost utilizate contracte gratuite riscante sau acorduri agricole de partajare între fermierii coproprietari.


I. Politica Proprietății Funciare, Politica Agricolă și Silvicultura

O serie de întrebări fundamentale au fost abordate în Politica Agricolă:

  • Care ar trebui să fie structura Politicii Agricole și care ar trebui să fie obiectivele acesteia?
  • Este relevant conceptul de „fermier activ” și cum ar putea fi definit?
  • Un astfel de concept ar putea introduce o „legătură cu pământul”?
  • Care este rolul proprietarului de teren în capitalizarea agriculturii?
  • Care este rolul arendei și a „agriculturii contractate” în comasarea terenurilor și de ce ar dori Politica Agricolă să facă distincția între ele?
  • Comasarea terenurilor este mai întâi o problemă de proprietate sau de gestionare?
  • Care este rolul multifuncționalității pentru economia rurală și mediul înconjurător?
  • Ar trebui ca rolul Politicii Agricole să fie acela de a oferi o pernă împotriva fluctuațiilor prețurilor și vremii prin Pilonul 1, de a promova standarde de mediu ridicate (câștig de biodiversitate) și de a încuraja diversificarea economiei rurale prin Pilonul 2, cu un al treilea pilon, climatic?

Astfel, este nevoie de o restructurare a societăților agricole, care să permită și micului fermier să-și păstreze terenurile în proprietate. Acest lucru este blocat, deoarece s-a pierdut încrederea în funcția transparentă a unei piețe funciare normale sau normalizate. 

Deși nu există o politică forestieră comună, în unele state membre, rolul sistemelor forestiere și silvice în viitor este afectat de restituirea incompletă sau contestată de exploatarea ilegală.

Această dezbatere are nevoie de o analiză atentă și de un element de deconstrucție.


II. Legea funciară, piața funciară și valorificarea economiei rurale

Sistemul de proprietate este o competență a statelor membre, așa cum este recunoscut în articolul 345 din Tratatul privind funcționarea Uniunii Europene (TFUE). Cu toate acestea, dreptul de a achiziționa, utiliza sau de a vinde terenurile agricole este reglementat de libera circulație a principiilor capitalurilor în articolul 63 și în cele care urmează. Cele patru libertăți ale Uniunii Europene nu exclud intervenția națională. Cu toate acestea, este important ca intervențiile politice să accepte ca normale o gamă largă de structuri diferite de proprietate. Mecanisme restrictive care afectează tranzacțiile funciare. Lucrarea „Achiziționarea Terenurilor Agricole și Legea Uniunii Europene” (Comunicarea Interpretativă a Comisiei, Bruxelles, 12 octombrie 2017) examinează, în lumina jurisprudenței CJEU, măsura în care o serie de măsuri restrictive pot fi aplicabile în termenii TFUE. Cu toate acestea, este important să ne amintim că drepturile de preempțiune necesită realizarea unor presupuneri prealabile cu privire la dimensiunea la care orice tip de fermă particulară este viabilă la un moment dat și într-un context dat și cu privire la structura adecvată a activității agricole (de unde și probabilitatea ca, în unele cazuri, aceste ipoteze să fie nerealiste sau depășite), în timp ce drepturile de preempțiune aplicate pe arendare acționează ca o restricție semnificativă asupra capacității și libertății proprietarului de a conduce propriul său business.

Restricțiile actuale sau închiderea pieței funciare există într-o serie de țări (în special în Polonia, dar într-o măsură mai mică în Ungaria și posibil România, împreună cu plafoanele de proprietate: Ungaria, Polonia, Lituania, posibil în România), la fel ca și impunerea drepturilor de preempțiune în favoarea unor clase de persoane specificate, dar deloc definite, care rezultă de obicei în pierderea transparenței (de exemplu în Franța, Ungaria, Polonia, Bulgaria și posibil România). Este în direct contrast cu abordarea unei Piețe Deschise (de exemplu, Marea Britanie sau, în Europa de Est, în Republica Cehă și România). În mod fundamental, problema libertății de contract este esențială atât pentru proprietate, cât și pentru gestionare (inclusiv contracte de arendă și contracte agricole).


III. O istorie problematică: Principii, Politică și Progresul Restituirii

Restituirea, privatizarea și normalizarea legislației funciare au fost din 1989 de o importanță deosebită în țările fostului bloc comunist și, în mai multe cazuri, probleme nerezolvate continuă să dea naștere la denaturări. Această lucrare ia în considerare situația în Republica Cehă, Slovacia, Germania de Est, Ungaria, România, Bulgaria, Lituania, Letonia, Polonia, Croația și Slovenia, înainte de a oferi câteva cazuri exemplare de restituiri individuale.


IV. Politica de scară: fermele „familiale”, o legare de pământ sau multifuncționalitate?

Scara privatizării a creat o nevoie și o oportunitate atât pentru capitalul străin, cât și pentru cel din afara UE. Cu toate acestea, la un nivel diferit, această necesitate de capitalizare prin noua formă de proprietate se regăsește în toată Europa, în cadrul căreia zonele marginale formează o categorie specială. În circumstanțele neobișnuite predominante în unele țări din Europa de Est, procesul s-a dovedit a fi controversat. Suprafețele mari de terenuri nerestituite au fost deseori lăsate în proprietatea sau sub controlul statului și au devenit o zonă contestată pentru politică și aplicarea detaliată a acesteia. S-au făcut acuzații (printre altele) de „marginalizarea agriculturii familiale”, „refuzul de intrare” și „credite de teren pe scară largă, prin controlul, privatizarea și / sau deposedarea resurselor naturale”. Lucrarea examinează situația din Polonia, Ungaria, România, Bulgaria, Estonia, Letonia, Lituania și Germania de Est înainte de a lua în considerare zonele marginale din Scoția și sierrele spaniole. În Franța, există o istorie a intervenției cuprinzătoare pe piața funciară și a arendatorilor din 1960 prin intermediul SAFER, bazată pe introducerea drepturilor de autorizare. Lucrarea dezbate de ce acest lucru s-a dovedit a fi din ce în ce mai controversat.


V. Diversificare și Multifuncționalitate

Dreptul de proprietate permite proprietarului să acționeze ca o platformă pentru agricultură, silvicultură, conservare și politică climatică și, în același timp, ca o platformă pentru întreprinderile mai mici din economia rurală. Aceste întreprinderi pot fi ferme tradiționale luate în arendă, dar, pe măsură ce diversificarea continuă, acestea depind, de obicei, de reutilizarea fostelor clădiri agricole și cabane. Astfel, proprietarul de teren trece de la o deschidere pur agricolă sau forestieră la un rol mai larg într-o economie rurală mai largă. Lucrarea oferă o serie de exemple.


VI. Integrarea Economiei, Mediului și a Societății

Deși este pe deplin de înțeles că problema micului fermier din zonele rurale și viitorul mai larg al comunităților rurale ar trebui să provoace îngrijorare, diagnosticul este fundamental retrogresiv. Întrebarea nu este aceea de a folosi drepturile de preempțiune pentru a face fermele mici puțin mai mari, lăsându-i pe fermierii mici legați de pământ. Mai degrabă este vorba despre redistribuirea micilor fermieri într-o economie rurală mult mai largă, oferindu-le în același timp posibilitatea de a-și păstra proprietatea atunci când doresc, dar în condiții care să permită gestionarea mai eficientă a terenurilor. Prin majoritatea Europei de Est și Centrale, restituirea și privatizarea nu au fost realizate în perioadele de tranziție negociate în Tratatele de Aderare. Procesul de normalizare trebuie finalizat într-un interval de timp realist.

Între timp, plățile PAC în noile state membre rămân la un nivel mai scăzut din motive bugetare și economice mai largi. Fără finalizarea restituirii și privatizării, rămâne dificil să ne gândim la ce bază ar putea fi realizată convergența. În același timp, este recunoscut faptul că marilor companii agricole care se concentrează pe agricultură le lipsește gradul de diversificare adesea întâlnit pe proprietăți tradiționale mai mari din Regatul Unit, Germania și Scandinavia.

Obiectivele Politicii Agricole trebuie să includă o gamă mai largă de acțiuni, inclusiv: 

  • Politica Climatică: Sechestrare, Înlocuire și Construirea Rezilienței 
  • Silvicultură 
  • Biodiversitate 
  • Peisaj 
  • Diversificarea Economiei Rurale 

În acest fel se pot atinge și obiectivele sociale.


Studiul complet ELO, în limba română, se poate descărca de Aici.