Poziție comună CFRO – ELO privind Green Deal

Poziția comună a Clubului Fermierilor Români și European Landowners’ Organization (ELO) privind Pactul Ecologic European


Pactul Ecologic European și pandemia de Covid-19

Clubul Fermierilor Români urmărește cu interes comunicările Comisiei Europene privind Pactul Ecologic European. Publicarea acestuia a fost urmată de o serie de consultări cu părțile implicate, inclusiv sectorul agroalimentar, pentru elaborarea strategiilor sectoriale Farm to Fork și Strategia pentru Biodiversitate.

Dezbaterea privind viitorul agriculturii și al comunităților rurale este pusă sub amenințare de concentrarea asupra câtorva subiecte specifice, precum pesticide, fertilizatori, agricultură ecologică, zone protejate, care riscă să polarizeze actorii implicați înainte de a exista o înțelegere suficientă a modului în care vor fi integrate provocările lansate de cele două strategii. Prin urmare, răspunsul la aceste provocări trebuie să se regăsească în politici publice coordonate și finanțate realist, nu doar într-o adaptare a cadrului legislativ deja existent.

Contextul creat de pandemia de Covid-19 a scos în evidență noi elemente legate de reziliența sectorului agroalimentar și a lanțurilor de aprovizionare. Activitatea întregului lanț HORECA a fost întreruptă, afectând grav sectorul băuturilor și al anumitor sectoare ale cărnii (de vită, de miel). Acest lucru a avut un efect în lanț și asupra fermierilor, prețurile pentru aceste tipuri de produse agroalimentare, inclusiv lapte, scăzând drastic. În schimb, sistemul de distribuție a alimentelor s-a ajustat rapid la noile reguli de distanțare socială, reușind, în ciuda unei întreruperi inițiale a aprovizionărilor, să asigure la raft stocurile necesare pentru consumatori.

Totuși, reziliența sistemului agroalimentar în fața unor provocări precum pandemiile nu poate fi încă estimată corespunzător. Această situație fără precedent generează întrebări pertinente privind măsura în care comerțul internațional de produse agroalimentare reprezintă o modalitate sigură de a acoperi necesarul de alimente, inclusiv a resurselor necesare în ferme, precum inputurile sau forța de muncă.


Provocările curente ale sectorului agroalimentar

  1. Schimbările climatice. Creșterea temperaturilor, seceta prelungită, evenimentele meteo extreme (inundații, înghețuri, furtuni), precum și incendiile de vegetație reprezintă unele dintre cele mai mari provocări pentru agricultură, iar încălzirea globală necontrolată nu face decât să accentueze aceste riscuri.
  2. Pierderea biodiversității. Creșterea populației Europei, împreună cu dezvoltarea economică au condus la folosirea abuzivă a resurselor naturale – apă, sol, aer, habitate, generând nevoia refacerii lor în prezent.
  3. Dietele nesănătoase. Dietele bogate în proteină animală, zahăr și grăsimi, dar cu un conținut redus de fibră, fructe și legume au drept consecință un nivel ridicat de obezitate și boli asociate acestora în rândul europenilor. În plus, risipa alimentară reprezintă o altă formă de utilizare nesustenabilă a resurselor.
  4. Modul de funcționare a sistemului agroalimentar. Pentru producția primară, marjele de profit sunt reduse, indicând nevoia unei mai bune cooperări atât orizontale, cât și verticale pe lanțul agroalimentar. Relațiile contractuale pe lanțul de retail necesită, de asemenea, mai bune reglementări legale.

Clubul Fermierilor Români se alătură poziției partenerului său european, European Landowners’ Organization (ELO), și subliniază necesitatea unei abordări care să integreze ambițiile de mediu și climă ale Pactului Ecologic European cu provocările reale ale sectorului în garantarea securității alimentare pentru cetățeni. Considerăm că elementele mai sus prezentate nu pot fi analizate în mod izolat, ci este nevoie de o abordare integratoare, care să favorizeze elaborarea unor politici publice de impact pentru dezvoltarea sustenabilă a agriculturii și a zonelor rurale.


Lacune în propunerile Pactului Ecologic European

În abordarea privind Pactul Ecologic European și măsurile propuse de acesta se identifică două poziții distincte:

  • În cazul celor care activează în afara sectorului agricol și care, prin urmare, nu își câștigă existența pe segmentul lanțului agroalimentar, cea mai frecventă abordare sugerată este dezintensificarea agriculturii prin creșterea suprafețelor cultivate în regim ecologic.
  • În cazul fermierilor convenționali și a organizațiilor acestora, propunerea de abordare a provocărilor climatice este o intensificare sustenabilă a agriculturii prin folosirea noilor tehnologii de agricultură de precizie. Această abordare ia în considerare atât creșterea numărului populației la nivel global (și, în consecință, cererea de produse alimentare), cât și profitabilitatea afacerii, fără de care fermierii nu pot rezista pe piață.

Propunerile cheie ale Pactului Ecologic European pentru sectorul agroalimentar subliniază protejarea mediului ca fiind direcția de acțiune prioritară. Acest lucru este evident prin propunerea unor ținte de reducere a consumului de fertilizatori sintetici și minerali sau de creștere a procentului terenurilor pe care se practică agricultură ecologică.

Prin prezenta poziție, Clubul Fermierilor Români susține necesitatea unui sistem agroalimentar sustenabil și subliniază nevoia unor analize care să ia în considerarea întregul ansamblu de provocări, de la fermă la furculiță, pentru a putea susține documentat măsuri în Pactul Ecologic European.

Pentru a se putea seta obiective cuantificabile în Pactul Ecologic European ar trebui să se țină cont și de următoarele aspecte:

1. Impactul dezintensificării agriculturii asupra securității alimentare, a prețurilor și comerțului

2. Se poate dezintensifica agricultura în paralel cu scăderea suprafeței cultivate?

3. Ce mix de politici publice poate genera schimbările sugerate?


Clubul Fermierilor Români pentru Agricultură Performantă solicită autorităților competente să ia în considerare aspectele enunțate mai sus în elaborarea viitorului Plan Național Strategic, precum și a direcțiilor viitoare de acțiune în implementarea directivelor europene pentru atingerea obiectivelor de mediu și climă. Suntem convinși că abordând o soluție integratoare, care să ia în considerare elementele specifice agriculturii românești, precum și relația dintre ele, putem transforma amenințările în oportunități contribuind la o dezvoltare sustenabilă a agriculturii, care să încurajeze performanța.

Pactul Ecologic European reprezintă un pas important în evoluția Uniunii Europene și ne exprimăm susținerea obiectivelor sale generale formulate. Cu toate acestea, există riscul unei grăbiri în a propune măsuri specifice de producție agricolă, de utilizare a fertilizanților, antibioticelor sau de extindere a ariei cultivate în regim ecologic, înainte de a fi luate în considerare provocările sociale și economice ilustrate mai sus.

Clubul Fermierilor Români consideră că pentru a se îndeplini obiectivele Pactului Ecologic European trebuie să ne asumăm un consum redus de mâncare și implicit reducerea risipei alimentare. Hrana ar trebui să devină mai calitativă, fapt care probabil va duce la o scumpire a acesteia.


Poziția comună a Clubului Fermierilor Români și European Landowners’ Organization (ELO) privind Pactul Ecologic European se poate descărca de AICI.

Raport piață cereale 17 august 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

WASDE 2020-2021. GRÂUL AMERICAN ÎN CREȘTERE


Piața americană se caracterizează prin importuri mai mici, exporturi mai mari și stocuri finale inferioare estimărilor anterioare. Producția de grâu din SUA este estimată în creștere cu 14 milioane de busheli (381.000 tone), până la 1.838 de milioane busheli (50.000.000 tone).

Utilizarea estimată pentru 2019-2020 este redusă la 962 milioane busheli (26.200.000 tone), pe baza celui mai recent raport al produselor NASS Faina Milling Products.

Proiecția de consum intern pentru sezonul 2020-2021 s-a redus în această lună la 960 milioane busheli (26.126.700 tone). Așteptările de export sunt diminuate din cauza impactului pandemic, discutând, firește, de anul agricol 2019-2020.

Estimarea privind exporturile proiectate pentru 2020-2021 se ridicată la 975 de milioane busheli (26.535.000 tone), luând în calcul o producție mai mică pentru mai mulți concurenți cheie, în special din UE.

Producția externă de grâu 2020-2021 este redusă cu 3,7 milioane tone, condusă de o reducere de 4,0 milioane tone pentru UE și reduceri de 1 milion de tone pentru Kazahstan și Turcia. Aceste modificări sunt parțial compensate cu o creștere a producției de 1,5 milioane de tone pentru Rusia, o creștere de 1,1 milioane de tone pentru Brazilia, precum și o creștere de 0,7 milioane de tone pentru Statele Unite.

Modificările de producție se bazează pe rezultatele actualizate ale recoltei și pe statistici guvernamentale.

Stocurile de început la nivel global sunt majorate cu 3,8 milioane de tone. Există și o creștere de 3,5 milioane de tone pentru UE, care se bazează pe mai mulți ani de revizuiri, atât pentru utilizare, cât și pentru stocuri. Utilizarea globală a scăzut, astfel încât stocurile care se termină în lume sunt revizuite, rezultând 2 milioane de tone în plus față de estimările anterioare, până la un nivel de 316,8 milioane de tone.

România este cotată la 6,7 mil. tone, neschimbat față de ultimele prognoze.

Bulgaria este cotată la 5 mil. tone, iar Franța la 29,8 mil. tone. UE-28 (inclusiv Marea Britanie) se cifrează la 128 mil. tone, versus 145 mil., prognoza inițială. Rusia crește cu 1,5 milioane tone producția de grâu de primăvară, ajungând aproape de 78 mil. tone ca estimare. Desigur, pretenția rusă de 81 mil. nu este luată drept bază de calcul. Întrebarea este dacă Crimeea, cu 0.7 mil tone este cuantificată sau nu în raportul USDA, căci asta ar însemna un minus de 0.7 mil. tone în contul Rusiei.

Ultimele două licitații au agregat împreună 535.000 tone, prima însumând 120.000 tone cu plata imediată, la prețul de 205,5 USD FOB NOVOROSSYSK, echivalent a 173,7 euro în FOB. Drept consecință, cotația în CPT Constanța a scăzut simțitor, nedepășind nivelul de 165 de euro. Cea de-a doua licitație a înglobat 415.000 tone, cu un preț mediu de 206,7 USD/tonă, cu plata la 180 zile.

Rezultate finale al doilea GASC:

  • 55.000 mt Russian NOVO-KSK fm GTCS @ $ 206.30+ $15.68 Aston Agro = $ 221.98
  • 3×60 000 mt Russian NOVO fm Solaris @ $ 206.48 + $15.95 NNC (Egy.Flag) = $ 222.43
  • 60.000 mt Russian NOVO fm Posco international @ $ 206.95 + $15.95 NNC (Egy.Flag) = $ 222.90
  • 60.000 mt Russian NOVO fm Gem corp @ $ 207.00 + $15.95 NNC (Egy.Flag) = $ 222.95
  • 60.000 mt Russian NOVO fm Grain Export @ $ 207.38+ $15.95 NNC (Egy.Flag) = $ 223.33

La un cost al creditului și al formelor de circa 6-8 USD/tonă, vedem un grâu foarte ieftin, circa 200 USD/tonă în FOB. Echivalența în moneda euro ne duce în jurul valorii de 170. Deducând costuri de fobbing, rămânem în jurul valorii de 163-165 euro/tonă, în echivalent de paritate Constanța.

Respectând matematica, cu un dolar slab și o rublă devalorizată, acest grâu apare a fi foarte ieftin, apetența cumpărătorilor fiind dictată de amândouă coordonatele. Rusia însă generează optimism intern, susținând că primesc mai multe ruble pentru un dolar american, iar acest lucru este perfect valabil dacă trăiești în Rusia.

Identic și pentru dolarul american, pe teritoriul SUA, 1 USD = 1 USD, puterea de cumpărare zilnică rămâne aceeași. Însă reamintesc că un dolar slab încurajează foarte puternic exporturile americane de porumb și soia, mișcă grâul rusesc spre destinații și încurajează consumul de combustibil prin cotațiile petroliere care afișeaza în WTI (Eastern Texas Intermediate) valoarea de 42 USD/baril, iar în bursa europeană Brent o valoare de 44,67 USD/baril.

Coroborat cu raportul USDA, lucrurile se desfășoară conform unui algoritm clasic, în care august aduce întotdeauna prețuri mici la grâu ca efect al recoltei rusești. Respectând premizele de până acum, rămânem constanți în recomandarea de a stoca grâul în continuare. Minusul de recoltă de 3 milioane de tone este și va fi un argument major în lunile de iarnă 2021.


Istoricul ultimilor trei ani în prețuri și producție

SWASDE 2020-2021. PORUMBUL AMERICAN ÎN CREȘTERE


Producția de porumb este prognozată la 15,3 miliarde bushels (388.600.000 tone), în creștere cu 278 milioane busheli (7.000.000 tone) față de proiecția din iulie.

Previziunea producției de porumb este setată la un record de 181,8 bushels/acru, cu 3,3 bushels/acru mai mare decât luna trecută. Cu alte cuvinte, randamentul american la hectarul de porumb are o medie de 11,32 tone.

Raportul de producție agricolă de astăzi indică faptul că Illinois, Indiana, Iowa, Missouri, Nebraska și Ohio sunt prognozate să aibă randamente ridicate comparativ cu un an în urmă, iar randamentele așteptate pentru Minnesota și Dakota de Sud să bată recordurile de producție. Furajarea și utilizarea reziduală sunt crescute în cea mai mare parte de o cultură mai mare și de prețuri scăzute. Exporturile globale reflectă mai mult volumele americane din cauza slăbiciunii dolarului în raport cu celelalte valute.

Producția de porumb din UE este redusă, reflectând în cea mai mare parte reduceri pentru România și Franța, care sunt parțial compensate de creșteri pentru mai multe țări inclusiv Polonia, Italia și Ungaria. Producția de porumb din Ucraina este prognozată mai mare, reflectând așteptările inițiale.

Porumbul nu ne rezervă surprize, ci doar confirmări: creșteri de producție, creșteri de consum și creșteri de stocuri, ceea ce conduce către o condiție negativă a prețului. În top va sosi și super-recolta ucraineană de porumb și alimentată de presiunea de recoltă, ceea ce va apăsa și mai mult pe porumb în ceea ce privește cotația de preț. Conform raportului USDA, avem o creștere de producție de 58,63 milioane tone la nivel global, față de anul trecut, însumând o creștere de 7,82 milioane milioane tone de la lună la lună, de asemenea în producție.

Prețurile în portul Constanța rămân la 140-141 euro/tonă, dar în perioada recoltării vor fi subminate de recolta Ucrainei. Pentru o imagine cât mai completă, vă inserez un grafic comparativ asupra producțiilor și prețurilor 2018-2019 vs 2020-2021.

În piața internă, constatăm un blocaj generat de vreme, lipsa apei alimentând incertitudine și generând teama de nivelul recoltei, pentru fiecare fermier. Analiștii europeni și analiștii USDA mențin încă România la nivelul de 12,8 milioane de tone, prognoză de producție. Reticența din fermele aflate în sudul României apare din faptul că nivelurile de producție nu mai pot fi estimate, întrucât în sole aparent vecine se regăsesc niveluri de 3 tone precum și niveluri de 10 tone/ha.

Cumpărătorii avizați deja de fermieri în ceea ce privește imposibilitatea onorării contractelor din cauza obiectivă a secetei au început să-și îndrepte atenția spre zonele de vest și nord-vest, precum și în nord-est, pentru a încerca antamarea cantităților lipsă. Firește, totul generează un cost de înlocuire, lucru de care toată lumea este conștientă.

Unitățile de procesare și de creștere a animalelor și a păsărilor văd la orizont recolta, însă cu siguranță achizițiile spot pe care le vor efectua din cauza lipsei de spațiu și capital de lucru vor acoperi nevoile pe termen scurt. Orzul, de exemplu, este deja speculativ, traderii luând poziții pentru a cumpăra acum la niveluri de circa 149-150 euro FCA în județul Ialomița și circa 145-146 euro în județul Arges și pentru a livra în ianuarie-februarie în piața internă a crescătorilor de porci, la prețuri care să reflecte profit. Firește, acest lucru are două condiții pentru a se întâmpla, prima fiind nevoia de cash a fermierilor, căci încasează acum și livrează în 2021 și credința traderilor că piața va crește exponențial cu trecerea timpului.

Serbia a încetat, la rândul ei, valul de vânzări porumb, așteptând să înțeleagă ce și cât se recoltează.

Cu toate cele expuse mai sus, nu trebuie să neglijăm producția record a SUA, de circa 388,5 milioane tone, care va menține foarte mult timp o presiune pe prețul porumbului, agregat cu slăbirea dolarului.

Mai jos, prezentăm graficul pe ultimii 3 ani a producției de porumb la nivel european, cu Marea Britanie inclusă, precum și graficul evoluției prețului pe Euronext.

WASDE 2020-2021. EXPORTURILE SUA DE SOIA ÎN CREȘTERE


Producția de soia a SUA este prognozată la 4,425 miliarde busheli (120.429.000 tone), în creștere de 290 milioane busheli (7.880.000 tone). Randamentele au crescut, apropiindu-se de un record, 53,3 busheli per acru, adică 3,6 tone pe hectar. Exporturile de soia din Statele Unite sunt majorate cu 2 milioane de tone, până la 57,83 miloane de tone, având o creștere în pondere de 3 milioane de tone în proiecția chinezească de import.

Exporturile mai mari cu 1 milion de tone sunt, de asemenea, observate pentru Brazilia (până la 84 milioane tone) și Argentina (până la 7,5 milioane tone). Procesarea de soia pentru China a crescut cu 3,0 milioane tone la 98 milioane în 2020-2021.


ROMÂNIA & REGIONAL – FLOAREA SOARELUI


Recoltarea semințelor de floarea-soarelui a început în zona de sud a României și primele teste ne arată un nivel de conținut de ulei de circa 40-41%, net inferior standardului de 44%. Acest fapt se traduce printr-un randament scăzut la procesare cu circa 3%. Aparent, semințele sunt mici ca dimensiune, lucru care nu ne miră, dar care pune probleme în operațiunea de condiționare a acestora. Neîndoielnic, masa hectolitrică va fi afectată, însă nivelul uleiului în semințe va crește cu circa 1,5-2%, pe măsura avansării recoltei.

Din punct de vedere al prețurilor, procesatorii interni devin dinamici, cotațiile oferite la fabrici fiind de minim 335 USD /tonă. Totuși, raportul de schimb valutar face ca prețul transformat în RON să nu atingă nivelul din momentul în care dolarul American era cotat la 4,35. Discutăm despre 6% în minus.

În planul portului Constanța, nivelul expus este de 340 USD/tona de semințe de floarea-soarelui.

Din punct de vedere logistic, vedem o depreciere a costurilor pe transportul de cale ferată, cu minim 15% datorită lipsei de lichiditate (a mărfurilor care trebuiesc transportate). Acest lucru este benefic pentru vânzător, diferența revenind în contul său la tranzacționare.

În același timp, transportatorii rutieri se văd nevoiți să adopte aceeași tactică, coborând prețul transportului, pentru a obține marfa de transportat. Cu un spirit constructiv, credem că o nivelare și o uniformizare a costurilor logistice ar trebui să se întâmple. Piața de transporturi pentru cereale și oleaginoase speculează conjunctura, dominată fiind de o lipsă de predictibilitate, care generează costuri mari în contul vânzătorului, în momentele de vârf ale campaniei. Acele momente când toată lumea caută transport rutier, iar prețurile o iau în sus fără niciojustificare, și disponibilitatea devine precară, ca mai apoi, pe timpul lunii noiembrie, până la noua campanie, prețurile să coboare cu circa 20-22%, iar transportatorii să caute surse de prestare a serviciilor cu foarte mare înfrigurare.

În plan regional, cotațiile uleiului brut de floarea-soarelui se mențin, diferența dintre recolta veche și cea nouă fiind încă la nivel de 30-35 USD/tonă, însă fără cumpărători interesați, din cauza noii recolte care a început să sosească.

Vă prezentăm mai jos câteva niveluri de preț în termen de cerere și ofertă, pentru Ucraina și 6 Ports (nordul Europei, Amsterdam, Rotterdam), totul exprimat în USD.


UKR PORT                             

SEPTEMBRIE: 820 USD (cerere) – 785 USD (ofertă)                                                                          

OCTOMBRIE: 780 USD (cerere) – 767,5 USD (ofertă)

NOIEMBRIE: 760 USD (cerere) – 750 USD (ofertă)

DECEMBRIE: 755 USD (cerere) – 750 USD (ofertă)

SIX PORTS

SEPTEMBRIE: 860 USD (nivel de tranzacționare)

FOB ARGENTINA

SEPTEMBRIE: 790 USD (nivel de tranzacționare)

FOB RUSSIA

SEPTEMBRIE: 790 USD (nivel de tranzacționare)


Conform USDA, producția de semințe de floarea-soarelui din Ucraina este ridicată la 17,5 milioane tone, cea rusească este coborâtă de la 15,5 mil. tone la nivelul de 14 milioane tone.

Pentru România, estimările se cifrează în scădere la nivelul de 2,5-2,55 milioane tone, din cauza condițiilor de secetă.

Pe partea de export, în general, Franța extrage intracomunitar cca. 300.000 tone, 6 Ports – Amsterdam / Rotterdam cca. 300.000 tone, Bulgaria 3-400.000 tone, Ungaria 2-300.000 tone, iar Turcia 2-300.000 tone. Sunt cifre importante, care întăresc competiția dintre procesatorii interni și exportatori

EXTERN – LICITAȚII ȘI ALTE PIEȚE


  • Pakistanul a lansat o licitație pentru achiziția a 1,5 milioane tone de grâu. Condițiile de licitație le regăsiți în raportul inclus, finalul și alegerea câștigătorilor se va efectua în data de 18 august 2020.
  • Prețul uleiului de soia din Argentina cu destinația India colapsează sub presiunea uleiului de floarea-soarelui din Ucraina.
  • Morile de făină din Vietnam au cumpărat 60.000 de tone de grâu rusesc cu 12,5% proteină la 243-244 USD/tonă, inclusiv costuri și mărfuri (C&F) pentru transportul din octombrie, au declarat două surse comerciale, conform Reuters.
  • Prețul grâului provenit din Marea Neagră oferit în Indonezia s-a redus în această săptămână până la aproximativ 231 USD pe tonă, C&F.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Ajutoare de stat pentru despăgubiri secetă

Clubul Fermierilor Români solicită ajutoare de stat pentru despăgubirea fermierilor afectați de secetă

Ne exprimăm profunda îngrijorare cu privire la impactul economic al crizei COVID-19 asupra agriculturii și industriei agro-alimentare din România, cumulat cu efectele secetei pedologice din anul agricol 2019 – 2020, care pun o presiune enormă asupra capacității fermelor și a procesatorilor de a rezista modificărilor nefavorabile ale unor factori de piață, blocajelor economice, scăderii consumului și întârzierii relansării economice.

”Am transmis propuneri către Ministerul Agriculturii și Dezvoltării Rurale și Guvernul României pentru acordarea unui ajutor de stat sub forma despăgubirilor culturilor calamitate de secetă, care reprezintă o măsură esențială în asigurarea stabilității financiare a fermelor. În consecință, este necesar ca aceste despăgubiri să se acorde în integralitate, iar sumele necesare să fie cuprinse în bugetul Ministerului Agriculturii și Dezvoltării Rurale la rectificarea bugetară. Adițional, fermierii în cauză vor avea nevoie pe lângă despăgubirile pentru suprafețele calamitate de secetă și de resurse financiare suplimentare pentru a acoperi pierderile financiare din acest an agricol, în principal pentru relansarea ciclului de producție și inițierea noilor culturi pentru anul 2021”, declară Florian Ciolacu, directorul executiv al Clubului Fermierilor Români.

În acest sens, am pus la dispozitia Ministerului Agriculturii și Guvernului elemente de analiză preliminară, realizată de experții Clubului Fermierilor Români, din care rezultă impactul financiar negativ al secetei extreme din acest an agricol.

 ”Considerăm că susținerea capacității de producție a hranei în România este indispensabilă asigurării siguranței alimentare a cetățenilor români, iar costurile falimentării sectorului în lipsa unei intervenții urgente și hotărâte ar fi enorme. Din această perspectivă, este evident că trecem dintr-o abordare economică într-una de securitate națională. Apreciem că ajutorul de stat, în contextul bugetului disponibil limitat, trebuie să se îndrepte către fermele și firmele care pun produse pe piață, asigură securitatea alimentară a României și pot să își consolideze contribuția la echilibrarea balanței comerciale negative a țării noastre în sectorul alimentar”, adaugă Florian Ciolacu.

Clubul Fermierilor Români subliniază necesitatea aprobării de urgență a actelor normative necesare pentru a acorda un ajutor de stat, din bugetul național, care să-i vizeze pe cei mai afectați producători agro-alimentari, în limitele stabilite de CE: 100.000 euro/fermă și 800.000 euro/procesator.

Ajutorul de stat menționat să fie direcționat cu prioritate către fermierii din zonele calamitate, în scopul sprijinirii lansării ciclului de producție pentru anul agricol 2020/2021 pentru asigurarea unei producții performante, care să permită acoperirea pierderilor (din 2020) și revenirea la stabilitatea economică a fermelor (inclusiv în relația cu creditorii și furnizorii acestora).


Concluzii privind impactul secetei extreme asupra agriculturii românești, formulate în baza elementelor de analiză privind suprafețele calamitate de secetă în anul agricol 2019/2020 și perspectivele anului agricol 2020/2021 pentru aceste zone agricole.


Efectele secetei extreme din anul agricol 2019/2020 se vor resimți și în 2021.

Măsurile necesare a fi adoptate urgent de Guvernul României pentru sprijinirea fermierilor trebuie să țină seama de următoarele aspecte de risc:

  • Fermierii cu culturi calamitate în anul agricol 2019/2020 suportă un risc amplificat care se va materializa într-o balanță negativă în anul agricol 2020/2021;
  • Pierderile anului agricol 2019/2020 determină la mulți fermieri reținere în inițierea pe o bază tehnologică performantă a culturilor anului viitor agricol (investiții reduse în inițierea culturii), ceea ce se va reflecta puternic în structura culturilor și randamentul producției estimate pentru anul agricol 2020/2021;
  • Intrarea în instabilitate financiară critică și falimentul unui număr important de ferme agricole, datorită pierderilor anului agricol 2019/2020, deteriorării relației cu creditorii, înăsprirea condițiilor de accesare a creditării pentru noul ciclu de producție.


Evidențiem următoarele măsuri imediate:

  • Măsuri financiare de ajutor pentru susținerea fermelor (hectarelor) calamitate;
  • Încadrarea fermelor afectate de secetă într-un program de redresare (cu obiective de redresare pe 3-6-9-12 luni), etapizat și monitorizat de către Guvern în coordonare cu asociații care reprezintă interesele Fermierilor;
  • Stimularea creditorilor în sensul de “capitalizare a încrederii financiare“ în ceea ce privește garantarea creditelor vechi și viitoare prin sisteme de control care urmăresc eficient recuperarea creditelor. Se va avea în vedere, în afara de garanții guvernamentale, inițierea unor fluxuri comerciale de control, pentru a avea certitudinea rambursării datoriilor;
  • Subvenționarea dobânzilor (a costurilor financiare) împrumuturilor contractate de fermierii calamitați de la instituții creditoare, cum ar fi cele financiare și cele de distribuție a produselor pentru înființarea culturilor, monitorizate efectiv;
  • Program de informare guvernamental, dezvoltat în parteneriat cu organismele de reprezentare a intereselor fermierilor, în ceea ce privește estimarea recoltelor viitoare, proceduri standardizate mai sigure pentru valorificarea recoltelor, în sensul eliminării riscurilor pe care le întâmpină fermierii români în aceste operațiuni.


Adresa transmisă către Ministerul Agriculturii și Dezvoltării Rurale, Guvern, Președinție și Ministerul finanțelor poate fi citită aici.

UE – ajutor pentru Liban

UE mobilizează 33 de milioane de euro pentru nevoile de urgență, inclusiv asistență medicală și protecția infrastructurii critice, în urma exploziei masive care a lovit Beirut pe 4 august. Comisia este, de asemenea, pregătită să ia în considerare modalitățile de a stimula comerțul cu Libanul, în special sub formă de facilitare comerciala și vamală preferențială, a declarat președintele Ursula von der Leyen premierului țării, Hassan Diab, în timpul unei convorbiri telefonice din 6 august. Politicianul german a exprimat, de asemenea, condoleanțele și sprijinul UE pentru oamenii din țară.


Peste 100 de oameni uciși, pagube la scarp largă

Se consideră că explozia, care a ucis cel puțin 137 de oameni și a fost rănită în jur de 5.000 de persoane, și a făcut pagube la scară largă asupra orașului, a fost provocată de un incendiu într-un depozit care stoca 2750 de tone de azotat de amoniu. Printre pagubele importante se numără distrugerea instalațiilor portuare, care au format 85% din capacitatea de depozitare a cerealelor din Liban, precum și o fabrică de făină.

Citește și Agenda Consiliului informal de miniștri

Ajutor pe termen scurt și lung pentru reconstrucția Beirutului

Blocul comunitar a implicat peste 100 de pompieri de căutare și salvare și a oferit echipe suplimentare, în special pentru detectarea substanțelor chimice, biologice, radiologice și nucleare. De asemenea, a furnizat o navă militară cu o capacitate de elicopter pentru evacuare medicală, echipamente medicale și de protecție și a activat sistemul de cartografiere prin satelit Copernicus pentru a ajuta la evaluarea întinderii daunelor.

Cei doi lideri au discutat, de asemenea, despre sprijinul pe termen lung pe care îl poate oferi UE pentru a ajuta la reconstrucție, în special despre posibilitatea de a mobiliza experți și echipamente pentru a evalua daunele și pentru a gestiona substanțele periculoase.

Alături de președintele Consiliului, Charles Michel, Von der Leyen a scris capitalelor naționale, cerându-le „să își intensifice sprijinul pentru Liban atât în privința nevoilor imediate, dar și în vederea reconstrucției țării pe termen lung.” „Suntem pregătiți să asigurăm sinergia ajutorului pe care dvs. și UE, ca un întreg, îl vor oferi Libanului, printr-un mecanism de coordonare pe care instituțiile UE le vor pune în aplicare”, au spus acestea, într-o scrisoare de 2 pagini din data de august 6.

Citește și Vin românesc – indicație geografică protejată


Agenda Consiliului informal de miniștri

Implicațiile COVID-19 asupra sectorului agroalimentar și introducerea unei etichete referitoare la bunăstarea animalelor vor fi principalul obiectiv al discuțiilor atunci când miniștrii agriculturii UE se vor întâlni la Koblenz pe 30 august-1 septembrie pentru Consiliul Informal Agri-Fish, la invitația Juliei Klöckner din Germania.


Propunere de etichetă pentru bunăstarea animalelor

Actuala președintă a Consiliului va conduce discuțiile printre colegii ei de Minister cu privire la lecțiile crizei în curs, analizând rezistența sectorului alimentar și agricol, puterea lanțului de aprovizionare și valoarea agriculturii europene. Politicianul CDU va ridica, de asemenea, conceptul de etichetă europeană pentru bunăstarea animalelor, conceput pentru a facilita alegerile consumatorilor privind produsele prietenoase pentru bunăstare.

Ea este hotărâta să-și folosească mandatul pentru a dezvolta acest concept, precum și norme comunitare mai puternice pentru transportul animalelor în țări terțe.

Citește și UE – ajutor pentru Liban

Programul informal

Koblenz, care se află la confluența Rinului și a Mosului în statul vestic al Palatinatului Renania, se află într-o zonă cunoscută pentru producția de vin. Moselle este a cincea cea mai mare zonă producătoare de vinuri din Germania, iar Klöckner, care provine din regiune, va prezenta industria (vinificatorii Winningen) în partea mai puțin formală a întâlnirii.

Acestea vor fi, de asemenea, tratate cu o expoziție de start-up-uri germane, exemple de inovație în agricultură, inclusiv sisteme de monitorizare a vacilor, optimizarea utilizării produselor de protecție a plantelor și aplicații pentru a ajuta la gestionarea podgoriilor, demonstrând conducerea țării prin digitalizarea sectorului.

Dezbaterea „formală” va avea loc marți dimineață, pe 1 septembrie, la Rhein Moselle Halle din Koblenz, cu Klöckner și comisarul agricol, Janusz Wojciechowski, care va susține o conferință de presă în jurul orei 13:00.

Citește și FAO – creșterea prețurilor alimentelor


FAO – creșterea prețurilor alimentelor

Prețurile mondiale la produsele alimentare au crescut în iulie cu 1,2%, a doua creștere lunară consecutivă, determinată de uleiul vegetal mai scump, produsele lactate și zahărul.


Creștere accelerată la prețurile uleiului vegetal

În cel mai recent indiciu al prețurilor la produsele alimentare din 6 august, Organizația Națiunilor Unite pentru Alimentație și Agricultură (FAO) a declarat că nivelul a crescut cu aproape 1% față de prețurile din iulie 2019. Prețurile uleiului vegetal au crescut cu 7,6% din iunie 2020, ajungând la cinci luni de creștere, în principal din cauza prețurilor mai mari pentru palmier, soia și rapiță. Palmierii au înregistrat o încetinire a producției preconizate în marile țări producătoare din cauza inundațiilor, după ploi abundente.

Cererea de import mai mare decât cea preconizată și îngrijorarea cu privire la deficitul de forță de muncă migrantă din Malaezia a sporit și prețurile uleiului de palmier. Uleiul de soia a continuat să consolideze aprovizionarea în Brazilia, în timp ce uleiul de rapiță a fost susținut de cererea proaspătă din sectoarele UE de biocombustibil și alimentar.


Cerere ridicată pentru produse lactate

Prețurile produselor lactate au crescut cu 3,5% față de iunie, ajungând la un nivel cu 0,7% în iulie 2019, revenind pentru prima dată de când criza a început să se ridice la nivelurile pre-pandemice. Pulberile, în special laptele integral praf, au fost consolidate de cererea puternică din partea cumpărătorilor asiatici, pe fondul preocupărilor cu privire la posibilitățile de disponibilitate la export în Oceania în 2020/2021.

Prețurile la unt si brânză rămân sub nivelurile pre-pandemice, dar au crescut odată cu creșterea cererii, într-un moment în care livrările la export scad sezonier.

Citește și  Vin românesc – indicație geografică protejată

Zahăr – ușoară creștere

În ceea ce privește zahărul, prețurile au crescut cu 1,4% față de iunie, atingând un nivel cu 4,3% mai mare decât luna iulie precedentă. Creșterea prețurilor la energie și scăderea producției din cauza secetei au fost factorii care au lovit Thailanda, deși semnele referitoare la concasoarele braziliene care acordă prioritate producției de zahăr față de etanol au limitat această creștere.


Scădere a prețului cărnii

Prețurile cărnii la nivel mondial au scăzut cu 1,8% față de iunie, cu 9,2% sub nivelul din iulie 2019. Prețurile pentru carnea de vită și carnea de porc au fost mai mici, deoarece volumul cererii de import a scăzut sub disponibilitatea exportului, în timp ce pretul pentru carnea de pasăre s-a recuperat, după cinci luni de scăderi, întrucât producția braziliană a scăzut din cauza costurilor mari de hrană și a îngrijorarii cu privire la perspectiva cererii. Prețul cărnii de oaie a crescut ușor, după o creștere accentuată în iunie, reflectând o cerere mai scăzută.

Citește și Agenda Consiliului informal de miniștri

Cerealele – prețuri neschimbate

Prețurile cerealelor au fost aproape neschimbate din iunie și cu 0,4% în creștere față de prețurile din iulie 2019. Prețul grâului a fost puțin schimbat față de luna precedentă, în timp ce prețurile pentru porumb și sorg au crescut brusc, iar cel al orezului a scăzut. Achizițiile mari realizate de China din SUA au fost în spatele creșterilor de porumb și sorg, în timp ce orezul a fost afectat de perspectiva recoltelor mari din 2020.

Citește și Raport piața cerealelor 10 august


Vin românesc – indicație geografică protejată

Vinul românesc Adamclisi a fost adăugat la registrul indicațiilor geografice protejate (IGP). „Adamclisi” este o denumire care acoperă vinuri albe, roze și roșii produse într-o regiune viticolă foarte veche, situată pe cel mai înalt podiș al sud-vestului Dobrogei, în estul țării, între Marea Neagră și Dunăre.

Solul cernoziemic – în comparație cu solul predominant loessial din zonele învecinate – și caracteristicile climatului produc vinuri cu arome în general fructate și corp mediu. Vinurile albe sunt descrise drept „echilibrate, cu aciditate bună, un profil aromatic intens și un buchet floral complex”.

Soiul de vin rosé, în diferite note de roz, de la unul ușor la unul mai intens se spune că are o aciditate tartrică bună, în timp ce vinurile roșii sunt caracterizate de o intensitate puternică a culorii, cu o culoare roșie profundă când vinul este tânăr la roșu rubin în perioada scurtă de îmbătrânire. Această nouă înregistrare se va alătura listei cu mai mult de 1 170 de denumiri de vin deja protejate, disponibile în baza de date eAmbrosia.

Citește și FAO – creșterea prețurilor alimentelor


Raport piață cereale 10 august 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

STATUS NAVE ÎN PORTUL CONSTANȚA


Evaluăm mișcările de mărfuri din Portul Constanța din trei perspective:

  • Nave la încărcare în acest moment.
  • Nave ancorate în rada portului, în așteptare.
  • Nave care sunt așteptate să sosească în port.

NAVE LA ÎNCĂRCARE

  • Grâu 178.000 tone
  • Orz 92.500 tone
  • Porumb recolta veche 157.300 tone

Tbn = To be nominated = urmează a fi stabilit


NAVE ANCORATE ÎN RADA PORTULUI, ÎN AȘTEPTARE


NAVE CARE TREBUIE SĂ SOSEASCĂ


PIAȚA LOCALĂ DIN ROMÂNIA


Lipsa de lichiditate este resimțită din plin de piața locală. Se tranzacționează doar cantități mici de grâu (500, 1000 tone) – așa numitele spot-uri, dar doar pentru a acoperi nevoile curente (cheltuieli) ale fermierilor. Incertitudinea momentului în ceea ce privește plățile pentru suprafețele afectate de secetă, precum și incertitudinea în ceea ce privește decizia pe subiectul culturii de primavară generează o lipsă de angajamente.

La intern, prețurile pentru procesatori gravitează în jurul a 850 RON/tonă +/- 2% pentru grâu panificație. Sunt însă și oferte concretizate de 840 FCA în ferme din Argeș, precum și oferte de peste 900 RON/tonă în ferme din Ialomița, ceea ce arată potențialul latent al grâului românesc. Pentru grâu furaj, diferența este deja insignifiantă, cu un minus de 15 RON/tonă. În schimb, destinația Constanța a scăzut cu circa 2-3 euro/tonă din cauza licitației GASC din 05.08.2020, cotațiile indicând 168-170 CPT Constanța. Considerăm însă că recolta mică se va converti în preț mult mai mare după valul ruso-ucrainean de export.

Floarea soarelui are un nivel de circa 330-332 USD la nivel de procesatori, însă cursul de schimb nu este deloc atrăgător. Portul Constanța plătește circa 337-340 USD/tonă. Piața bulgărească se simte un pic mai dinamică în paritatea FCA, cu niveluri mai ridicate, în încercarea de a securiza cât mai multă marfă în vederea procesării.

Porumbul rămâne la nivelurile de 141-142 euro CPT Constanța, însă întâlnim deja situații în care pentru contractele deja încheiate se cer ieșiri din contract cu despăgubire, așa numitul wash-out.

Incertitudinea recoltei face ca acest lucru să devină o realitate pentru zonele în care seceta este prezentă.

Firește, la toate cele de mai sus intervine și fereastra de concedii, între grâu și floare, când oamenii pleacă în vacanțe, iar lichiditatea este, de asemenea, afectată.

Orzul se menține la niveluri de 150-152 euro, CPT Constanța. Ritmul său constant denotă un potențial de creștere care poate fi fructificat peste câteva luni.

Tot în plan local, urmează o perioadă dificilă, cu temperaturi de peste 34-35°C, vânturi care traversează teritoriul țării noastre și fără urme de precipitații în perioada următoare, circa 10 zile.

Acest an, 2020, va lăsa urme adânci în fermele românești. Pandemia agregată cu seceta vor rostogoli o problemă care va avea reverberații adânci în sezonul 2020-2021. Fără a intra în decapitalizarea fermelor, aducem în discuție faptul că mulți fermieri întâmpină probleme în finanțarea culturilor de toamnă. Faptul că își manifestă intenția de a semăna semințe din stocul propriu este, cu siguranță, un semnal negativ. Desigur, din cauza lipsei fondului, prețul semințelor certificate de grâu și orz a crescut exponențial, în anumite cazuri chiar cu 70-80%. Însă pericolul ar putea veni tocmai din faptul că se vor semăna semințe proprii, pentru că acestea sunt obosite genetic, fără potențial din cauza subdezvoltării de care au avut parte în regim de secetă, iar acest lucru se va reflecta cu siguranță în potențialul de recoltă a anului 2021.

Multe ferme nu achiziționează pământ, multe ferme nu pot plăti debitele și doresc reeșalonarea lor, multe ferme nu pot plăti arenda. Acest lucru se va transforma într-un bulgăre de zăpadă care se va rostogoli peste sezon. Când nu-ți poți plăti debitele și le reeșalonezi, cu siguranță vei avea parte de un credit re-încărcat, adică creditul vechi se va transforma în credit nou, cu costuri financiare noi, la el adăugându-se credit nou pentru finanțarea culturilor de toamnă, în speță semințe, îngrășăminte, produse pentru protecția culturilor, combustibil pentru lucrări, lucru care va conduce într-un grad foarte mare la supra-îndatorare. Reacția va fi în lanț și consecințele se vor vedea la creditori – mulți dintre ei lucrează pe cont furnizor, ceea ce înseamnă că își vor putea rula datoriile către producătorii primari de inputuri agricole și s-ar putea genera un efect de blocaj financiar pe lanțul de aprovizionare.

Întrebările și scenariile sunt multe, însă nu ne propunem să le analizăm aici pe toate, ci doar să avansăm câteva ipoteze în privința efectelor anului 2020 în 2021.


PIAȚA REGIONALĂ ȘI GLOBALĂ


Germania scade prognoza de producție la grâu de la 22,4 mil. tone la 20,2 mil. tone, aceasta cuantificând un procent de scădere de 10%, în condițiile în care și producția la hectar scade de la 7,38 la 7,14 tone/hectar.

Ucraina își mărește prognoza de recoltă la porumb până în jurul a 37,7 mil. tone. Asociația Traderilor din Ucraina are o estimare mult mai optimistă, cu circa 1 mil. tone în plus, până la valoarea de 38,8 mil. tone.

Rusia investește 1,6 miliarde dolari în dezvoltarea portului Lagan, Marea Caspică, pentru a conecta Iranul, India și China. Portul va fi construit în Republica budistă Kalmykia, relativ subdezvoltată, care a făcut lobby pentru investițiile rusești într-un port maritim. Kremlinul are în vedere și posibilitatea construirii unui canal pentru nave între Marea Caspică și Marea Azov, la nordul Mării Negre, pentru a oferi un traseu mai scurt decât canalul Volga – Don existent.Rusia se află din nou sub lupă în ceea ce privește recolta de grâu. Conform analiștilor reputați, cifrele rusești nu sunt conforme cu realitatea, în special în ceea ce privește grâul de toamnă care a apărut subit cu suprafețe mult mai mari decât estimarea inițială. Aici sunt mai multe implicații, dintre care primează cele legate de imagine, raportare și abordare politică pentru a crește optimismul în rândul populației. Rusia se află în faza de platou a recoltei, cam jumătate fiind recoltată, cu producții mici la început. În zone importante, producțiile au crescut fără să doboare recorduri. În acest moment, Rusia raportează 3,67 t/ha drept cadru general. Înțelegem reticența autorităților ruse de a accepta cifrele USDA, însă diferența de 5 milioane de tone este destul de greu de acceptat – prognoza USDA este de 76,5 milioane de tone, în timp ce cea rusească raportează 81 milioane tone. Prețurile uleiului brut vegetal s-au stabilizat fără o tendință de creștere în lipsa cumpărătorilor. În FOB Chornomorsk, cererile vânzătorilor inițial s-au situat la 820 dolari, scăzând apoi la 810 dolari, în timp ce cumpărătorii s-au poziționat la 785 dolari/tonă pentru livrare septembrie 2020.

Apetitul Chinei pentru achizițiile noi de porumb din SUA poate fi interpretat astfel: SUA este probabil să intre în noul an de comercializare cu cea mai mare carte de achiziții la termen, vânzările din 2020-2021 stabilind acum un nou record de aproape 11 milioane mt, conform datelor comerciale din USDA.

Achizițiile s-ar putea dovedi semnificative. Așteptările cu privire la mărimea recoltei de porumb din SUA continuă să crească temerile de creștere a ofertei care exercită presiune asupra prețurilor globale ale porumbului, în timp ce SUA deține o cultură care se vede deja la cel puțin 381 milioane mt.

Multe zone producătoare au raportat condiții meteorologice aproape ideale pentru cultura în curs de dezvoltare, ridicând așteptarea că randamentele ar putea depăși 180 bushell/acri, oferind o recoltă care ar putea să se apropie de niveluri record de aproximativ 384 milioane mt.

USDA prevede, de asemenea, exporturi de 54,6 milioane mt în 2020-2021.

Achiziția înseamnă că 20% din ținta USDA de export a fost deja atinsă. Acesta este cel mai mare procent din 2013, când s-a situat la 28,6% din anul de marketing 2013-2014.

La 50 de milioane mt, producția estimată de porumb pentru cultura de porumb din Argentina din acest an a depășit producția de soia pentru prima dată în 20 de ani, datorită unei suprafețe recoltate mai mari, a declarat Bursa de cereale din Buenos Aires (BAGE).

China intenționează să crească importurile de grâu în cursul anului de marketing 2020-2021 pentru a asigura necesarul alimentar intern, care va include o creștere a livrărilor din Statele Unite pentru a ajuta la îndeplinirea angajamentelor din faza întâi a acordului comercial, a raportat Bloomberg pe 4 august. Centrul Național de Informații pentru Cereale și Uleiuri din China a declarat că țara urmează să cumpere 6 milioane de tone în perioada de 12 luni care se încheie pe 1 iulie, anul următor. Dacă se realizează, acesta ar fi cel mai mare import total de grâu în șapte ani. Anul trecut, China, care este cel mai mare producător și consumator de grâu, a importat peste 4 milioane de tone. Instituția a adăugat că China intenționează, de asemenea, să impulsioneze achizițiile de grâu din Franța și Lituania în cursul anului următor.Suprafața de grâu din China a scăzut în ultimii ani, deoarece guvernul a încurajat fermierii să planteze alte culturi în regiunea nordică uscată pentru a preveni utilizarea excesivă a apei subterane, potrivit Bloomberg. China s-a angajat să cumpere produse agricole agricole americane în valoare de 36,5 miliarde de dolari în cadrul unei tranzacții de fază unică, semnată în ianuarie anul trecut.

EXPORTURI MAREA NEAGRĂ


O nouă licitație pentru Egypt, GASC, a avut loc pe 6 august 2020, în valoare de 410.000 tone împărțite între Rusia și Ucraina, cu două ferestre de vânzare – august și septembrie, la preț echivalent FOB 212,8 USD/tonă. Firește, costurile sunt de circa 8 USD /tonă, plata efectuându-se la 180 de zile. Recunoaștem semnele presiunii de recoltă, recunoaștem semnele lipsei de competitivitate a pieței interne rusești care în condiția unei ruble slabe, cedează în fața exportului de materie primă.    

Grâul rusesc cu 11,5% PRO ​​a fost cotat în jur de 236 USD/mt CIF în această săptămână în Indonezia, în creștere din vânzările angajate între 217 și 222 USD/mt în ultimele luni pentru livrarea din august. Însă problema majoră rămâne indecizia fermierilor ruși de a vinde pentru a acoperi pozițiile de export.

În plan financiar, dolarul american se menține slab față de moneda euro, paritatea ajungând la 1,83. Rubla rusească se devalorizează de asemenea: 74 ruble pentru 1 dolar. Este un semnal puternic al exporturilor americane și orice argument de slăbiciune pălește în fața argumentului cum că pe teritoriul american, 1 USD = 1 USD, deci slăbirea dolarului ajută efectiv la exporturile de soia, porumb și grâu.

ESTIMĂRI PRODUCȚIE GRÂU CONFORM EUROSTAT

DIFERENȚE ÎNTRE 25 IUNIE 2020 și 30 IULIE 2020


Se poate observa diferența negativă sau pozitivă în dreptul fiecărei țări din UE.

PROGNOZA METEO


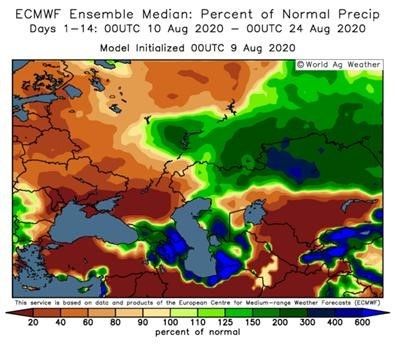
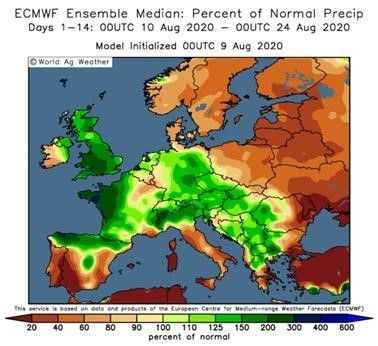
ECMWF – Centrul European pentru Prognoze pe Medie Durată estimeaza, conform ANM:

  • Săptămâna 10 – 17 august 2020. Valorile termice vor fi uşor mai ridicate decât cele specifice pentru această săptămână în regiunile sudice, iar în rest se vor situa în jurul celor normale pentru această perioadă. De asemenea, regimul pluviometric va fi deficitar în cea mai mare parte a ţării, deficit care va fi local mai accentuat în regiunile sudice, centrale şi nordice.
  • Săptămâna 17 – 24 august 2020. Sunt anunţate temperaturi apropiate de cele normale pentru acest interval, în toate regiunile, iar cantităţile de precipitaţii estimate pentru această perioadă vor fi excedentare la nivelul întregii ţări, dar mai ales în regiunile centrale, nordice şi la munte.
  • Săptămâna 24 – 31 august 2020. Temperaturile medii ale aerului se vor situa în jurul celor normale pentru această perioadă, pe întreg teritoriul României, la fel şi regimul pluviometric va fi în general apropiat de cel normal pentru acest interval, în toate regiunile.
  • Săptămana 31 august – 7 septembrie. Mediile valorilor termice se vor situa uşor peste cele specifice acestei săptămâni, la nivelul întregii ţări. În acelaşi timp, cantităţile de precipitaţii estimate pentru această perioadă vor fi apropiate de cele normale pentru acest interval, în toată ţara.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Raport piață cereale 3 august 2020

Stimați membri și parteneri,

Clubul dorește să asigure informarea continuă a membrilor săi în toate domeniile importante din agricultură, care le impactează activitatea. Raportul privind piața cerealelor este transmis cu titlu gratuit exclusiv membrilor Clubului Fermierilor Români (fermierilor care au aderat la asociația noastră).

Vă stăm la dispoziție pentru mai multe detalii pe e-mail la office@cfro.ro sau vă invităm să vă abonați online, la link-ul de mai jos.

AJUSTĂRI USDA PENTRU ROMÂNIA


În privința recoltei de grâu, USDA vede România la cca 7 mil. tone, dar această cifră conține și stocul de anul trecut rămas disponibil la ora recoltării, deci estimarea USDA pentru România țintește 6,7 mil. tone, cifră pe care Clubul Fermierilor Români a prognozat-o cu foarte mult timp în urmă.

În ceea ce privește porumbul, USDA vede o scădere a nivelului recoltei pentru acest moment cu circa 1,2 mil. tone. Cu alte cuvinte, cifra lor de astăzi este în jur de 12,8 mil. tone, iar estimarea noastră este de circa 12,8 mil. tone, deci în linie cu a lor. Firește, USDA a anunțat acest lucru sub rezerva că scăderi viitoare pot fi posibile din cauza lipsei de precipitații.

USDA prognozează orzul românesc la un nivel de 1,35 mil. tone, în linie cu estimarea noastră agregată de orz furaj + orz de bere (775.000 + 575.000) pentru țara noastră. Faptul că USDA vine aliniat cu prognozele noastre este un motiv de reflecție pozitivă.

PIAȚA GRÂULUI – COMENTARII


În plan regional, a avut loc o licitație pentru Egipt cu un rezultat de achiziție de 470.000 tone, ceea ce reprezintă un semnal cu reverberații în lunile care vor veni.

Vorbind despre origine și prețuri, grâul rusesc și ucrainean au fost participanți și câștigători, cu toate că licitațiile au avut loc în paritatea de livrare FOB. Logistica ajustată și-a spus cuvântul, astfel încât prețul în CIF (adică livrat în destinație) a fost nivelat pe un singur dolar diferență pentru toate loturile care au compus cele 470.000 tone.

Mai jos vă prezentăm componența loturilor, a originii, a prețului în FOB, a logisticii și compunerea finală a prețului. Semnalăm câteva probleme legate de această licitație:

  • Prețul a fost mai mic: presiunea de recoltă, recolta SUA și australiană (+ 2 mil. tone) țin prețul în frâu;
  • Plata este la 6 luni: costurile financiare și alte garanții se ridică la circa 9 USD/tonă;
  • Dolarul este foarte slab: SUA nu a venit cu niciun plan de redresare economică. În plus, Statele Unite trebuie să profite ca să exporte cât de mult se poate în perioada următoare (grâu, porumb, soia) și acest lucru face ca dolarul slab să fie garanția unui succes la export. Este, firește, un joc al SUA pentru a putea genera venituri din exporturi, căci la ei 1 $ va rămâne 1 $ ca putere de cumpărare, fără a avea vreun impact în diferențe de curs valutar din vânzarea la export. Euro întărit în fața dolarului din cauza planului de măsuri de redresare a dus paritatea și la 1,83 nivel similar doar cu septembrie 2018, iar rubla rusească se deteriorează în fața USD. Astăzi, 73,24 ruble egalează 1 dolar american, ceea încurajează exportul rusesc, întrucât dolarii astfel obținuți se convertesc în mai multă monedă națională.

Pe plan intern în Rusia, vedem cum VTB, o bancă controlată de statul rus, a achiziționat restul de 30% rămas din Traderul Mirogroup. VTB este cel mai mare deținător de infrastructură logistică și de operare pentru export din Rusia. Numai numărul de vagoane de cale ferată depășește 22.000 de unități și, totodată, reprezintă un important trader de cereale. Mirogroup are relații foarte strânse cu Solaris, o companie elvețiană, care participă cu regularitate la licitațiile în Egipt. În tabelul de mai jos veți regăsi 180.000 de tone vândute de Solaris.

VTB a declarat presei prin Vitaly Sergeichuk, adjunct CEO VTB, cum că strategia este să construiască un lanț integrat de export în piața cerealelor. De asemenea, reprezentanții statului rus au comunicat cum că după dezvoltare, statul se va retrage din această firmă.

În plan intern, semnalăm achiziția de grâu rusesc pentru acoperirea vânzărilor către Iordania la nivelul de 211 USD CIF Constanța, precum și scheme de execuție logistică bizare, dictate de necesitatea îndeplinirii contractelor, unde trenuri de grâu din Bărăgan iau calea Moldovei către procesatori. Pierderile le estimăm la peste 25-30 euro/tonă.

Vom insista pe analiza grâului, vom căuta și vom informa fermierii, pentru a avea o imagine clară despre cum evoluează piețele, în perspectiva cauționării unor venituri viitoare mai consistente față de ce oferă astăzi piața. Informațiile primează pentru fermieri, capacitatea de absorbție trebuie să rămână nealterată și conectată în permanență la realitatea pieței.


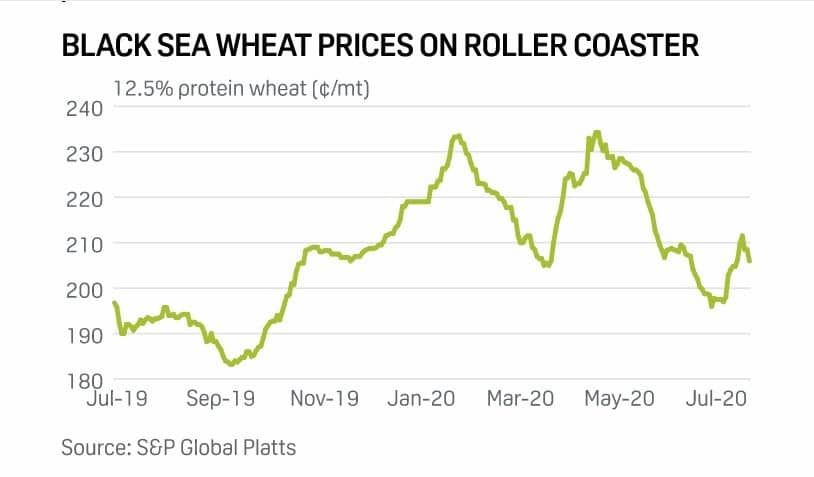
În imaginea de mai jos, puteți analiza dinamica grâului de 12.5 PRO, în bazin Marea Neagră (suna mai bine Pontus Euxinus dar au venit otomanii cu Kara Deniz) conform S&P Global Pllats. Este efectiv ca un carusel, observați vârfurile când s-au întâmplat, luând în același timp în considerare că anul trecut a fost an cu producții normale în bazinul Mării Negre.

Comisia Europeană scade încă o dată proiecția de recoltă grâu de la 117,2 mil. la 116,6 mil. tone. De asemenea, scade nivelul recoltei la orz de la 56 mil. tone la 54 mil. tone. Producția de porumb crește însă de la 71,9 mil. la 72,55 mil. tone.

Tot în plan regional, Franța scade sub 30 mil. tone prognoza de recoltă grâu, după cum puteți observa în graficul de mai jos, prin amabilitatea Agritel (www.agritel.com).

De asemenea, tot în plan regional, Rusia anunță redresări ale nivelului de recoltă prin estimări de producție, însă contradicția rămâne evidentă din cauza lipsei index-ului de vigoare a grâului de primăvară.

Rămânem fideli conceptului USDA care reliefează calitatea, dar înțelegem totodată Rusia cu dorința ei de a crea cerere, pentru că în afară de gaz, care astăzi întâmpină probleme la nivel de export / vânzări din cauza iernii calde și a verii toride, grâul rămâne singura sursă de export și de a genera valută americană.

În plan global, grâul are următoarele caracteristici:

  • Kazahstan anunță o creștere a producției totale de cereale de la 18,5 mil. tone la 20,5 mil. tone;
  • USDA a scăzut cu 300.000 tone producția de grâu pentru Canada, din cauza efectelor vremii;
  • Australia poate crește la o spectaculoasă cifră de 30 mil. tone grâu, după o previziune inițială de 26,7 mil. tone și, totuși, nu ajunge la recordul de 35 mil. tone din 2016-2017.

Cotațiile bursiere europene din 30.07.2020 indică:

  • 183 euro Grâu SEP2020
  • 162,75 euro Porumb NOV 2020
  • 381,25 euro Rapiță NOV 2020

PIAȚA PORUMBULUI – COMENTARII


În linii mari rămâne neschimbată față de săptămâna trecută:

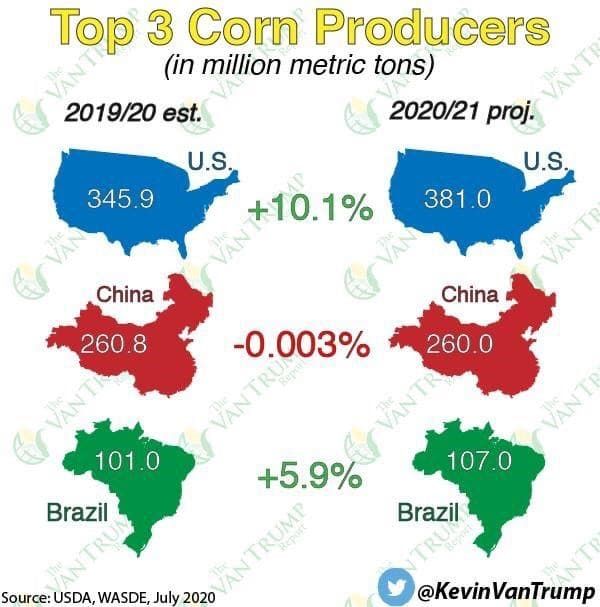
  • Peste ocean: SUA 381 mil. tone, Brazilia 100 mil. tone, Argentina 50 mil. tone;
  • UE în creștere ușoară la 72,55 mil. tone;
  • Ucraina – 37 mil. tone.

La nivel local, constatăm o apetență de vânzare din partea vecinilor noștri sârbi și parțial ungurii, cu niveluri ce depășesc 50.000 tone tranzacționate via Dunăre către Port Constanța. Serbia arată foarte bine și dorește să profite de acest lucru, în sensul vânzării mărfurilor. În România, latența este încă prezentă din motive de nesiguranță a producțiilor cauzată de lipsa precipitațiilor.


PIAȚA GLOBALĂ

  • China a depășit așteptările cumpărând 2,06 mil. tone într-o singură licitație, conform USDA, depășind recordul deținut de URSS în 1989 de 2 milioane de tone. În condițiile în care tocmai ce se așternuse uitarea peste cele 4 milioane de tone tranzacționate tot de China în ultimele 3 săptămâni din origine SUA…
  • Alte exporturi americane de circa 1 milion de tone s-au înregistrat și către Mexic 37% și Japonia 36%.
  • În Argentina, peste noapte, licențele de export s-au epuizat, Cargill rezervând 0,5 milioane de tone.
  • Producătorii americani de ethanol au majorat producția adăugând 50.000 de barili pe zi. Creșterea a depășit așteptările, ținând cont că în această săptămână s-au consumat circa 2,5 mil. tone porumb. Acest lucru a reflectat preocuparea de recuperare a cererii de combustibil rutier din SUA, cu furnizarea de benzină de circa 8,8 milioane de galoane, nivel nemaiîntâlnit de la primele măsuri de blocare din cauza COVID-19 de la sfârșitul lunii martie.


Alăturat vă prezentăm un grafic cu cei mai mari trei producători de porumb din lume.


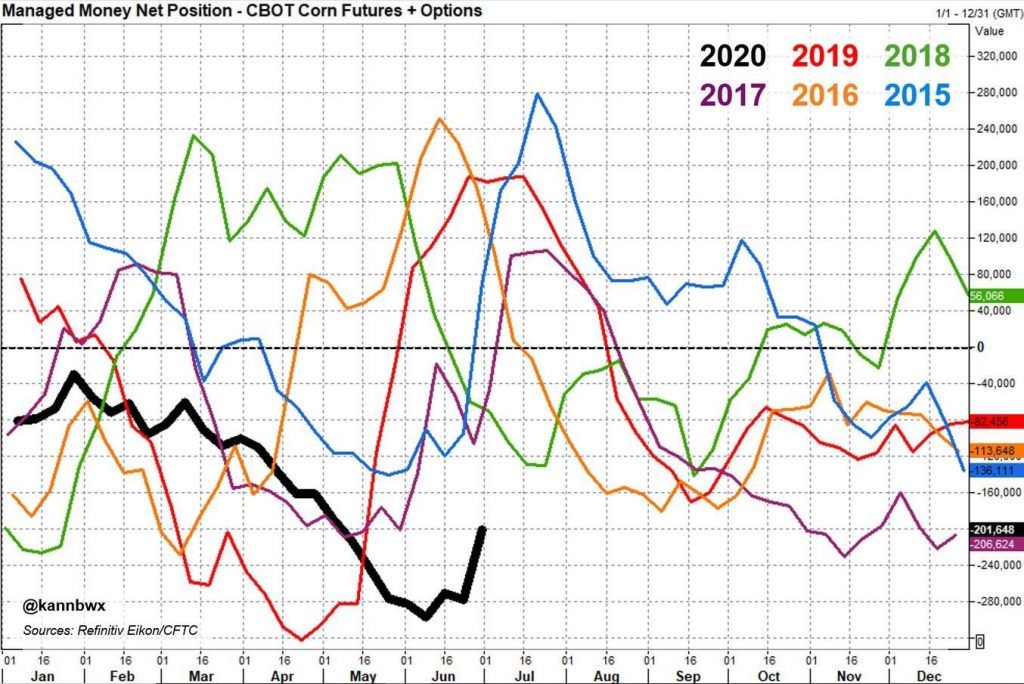
De asemenea, puteți vizualiza comparativul CBOT pe ani al porumbului și analizați linia neagră 2020 în comparație cu anii anteriori, pentru a înțelege dinamica din punct de vedere al prețurilor, anilor și perioadelor.

ESEMINȚE DE FLOAREA-SOARELUI


În piața semințelor de floarea-soarelui întâlnim o dinamică venită de peste Dunăre, de la procesatorii bulgari, care încearcă să imprime un ritm nivelului de preț pe conjunctura de scădere a dolarului american. Mai mult, cotează și floarea-soarelui cu nivel ridicat de Acid Oleic, cu un bonus de 15 USD/tonă.

De asemenea, vecinii din Ungaria au o dinamică pozitivă cu un nivel de bonus pentru acid oleic de cel puțin 10 USD /tonă. Ne despart circa 15-18 zile de recolta de floarea-soarelui și vedem deja o diminuare a nivelului producției, precum și o dinamică a vecinilor noștri, Bulgaria și Ungaria.

Pentru cotații și servicii, nu ezitați să apelați la adresa cereale@cfro.ro sau cezar.gheorghe@cfro.ro, precum și la numărul de telefon 0749 777 711.

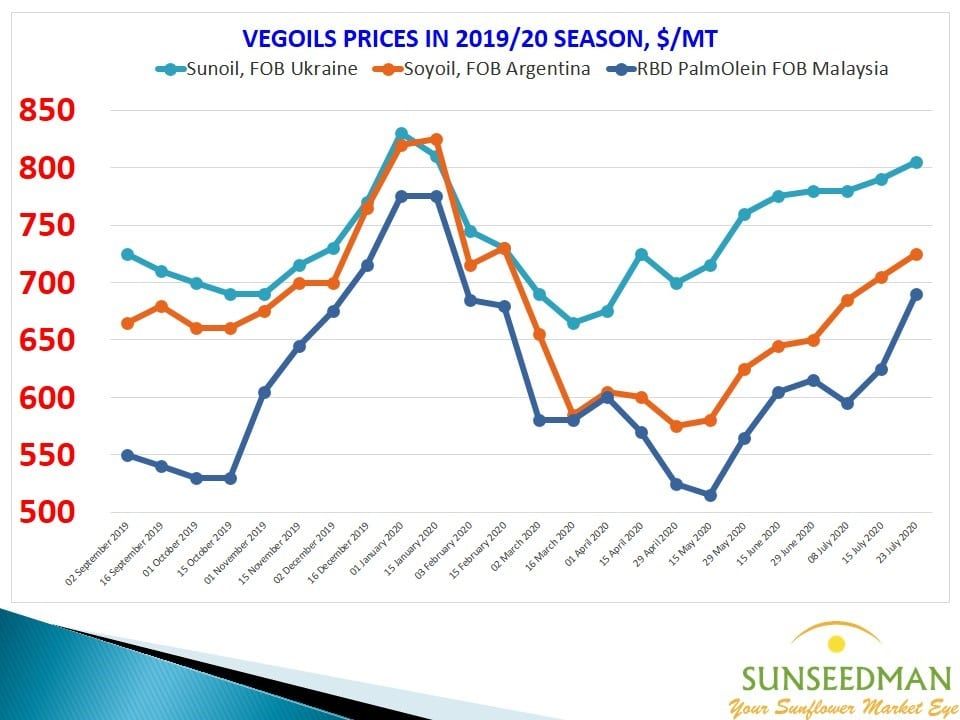
Prezentăm spre vizualizare un grafic de corelare a prețului în perioade lunare, pe principiul vaselor comunicante, la uleiul de floarea-soarelui, de soia și de palmier.

VREMEA – AUGUST (LOCAL ȘI REGIONAL)


Așteptările pentru un august mai răcoros se vor adeveri sau nu după data de 10-12 august, după ce vom trece de episodul canicular cu temperaturi de peste 37°C. Ploile par a lipsi din peisaj, cel puțin până pe 8-10-12 august, conform modelului satelitar american și a prognozelor europene.

În plan regional, ne confruntăm cu un fenomen extrem, un fenomen care generează multă neliniște și definește într-un fel punctul fără de întoarcere din istoria umanității. Este vorba despre încălzirea permafrostului (pământul de sub calota glaciară), care efectiv topește gheața arctică a Rusiei. Acest lucru se întâmplă din cauza a doi factori și anume:

  • Încălzirea globală și industrializarea blocate din cauza COVID – 19 nu au făcut decât să arate valori mai mici ale deteriorării continue, căci altfel nivelurile erau la cote mult mai mari.
  • Posibila ieșire din glaciațiune a Pământului. Gândiți-vă doar la numele de Groenlanda, care sugerează “green land”, adică pământ verde. A fost, desigur, o vreme când acolo nu exista gheață, ci doar câmpii. Amintiți-vă de Egiptul Antic, cu câmpiile sale mănoase, care aprovizionau cu cereale Imperiul Roman. Astăzi, Egiptul este deșertificat în mare parte și importă circa 12,5 mil. tone de grâu pe an.

Calote glaciare întinse s-au format mai întâi în emisfera nordică în urmă cu 2,6 milioane de ani, odată cu formarea calotei glaciare arctice. Aceasta s-a extins apoi spre sud și a ajuns până unde se află acum New York, în America de Nord, respectiv Birmingham, Copenhaga și Sankt Petersburg, în Europa. Dincolo de gheață, permafrosturile au ajuns până la Marea Neagră și Marea Mediterană, iar ghețarii montani se găseau chiar și la tropice.

De exemplu, acum 125.000 de ani, animale ca elefanții și hipopotamii prosperau în Anglia, unde înainte fuseseră și unde aveau să revină calotele glaciare. Inițial, ciclul glaciar era de 40.000 de ani, dar treptat, în urmă cu un milion de ani, a ajuns la 100.000 de ani, din cauza schimbărilor climatice la nivel global.

De atunci, climatul a oscilat de mai multe ori, cu intervale la fel de calde sau mai calde decât perioada actuală.

Sursa : Dorling Kindersey – Terra.


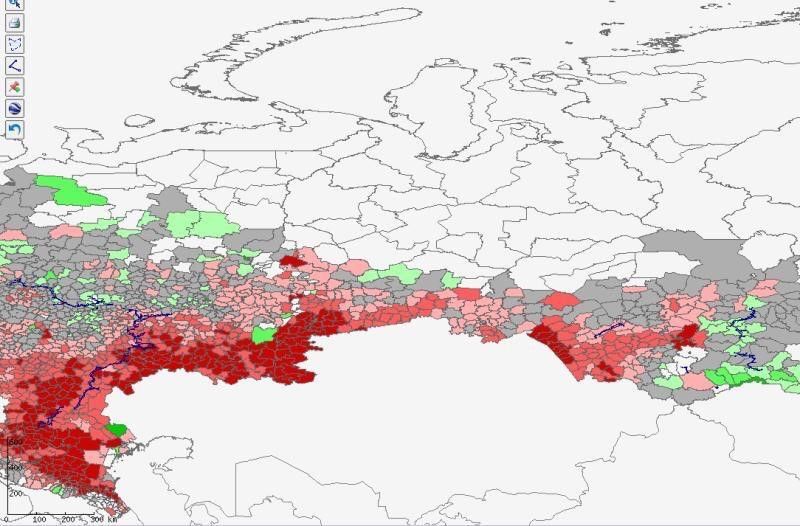
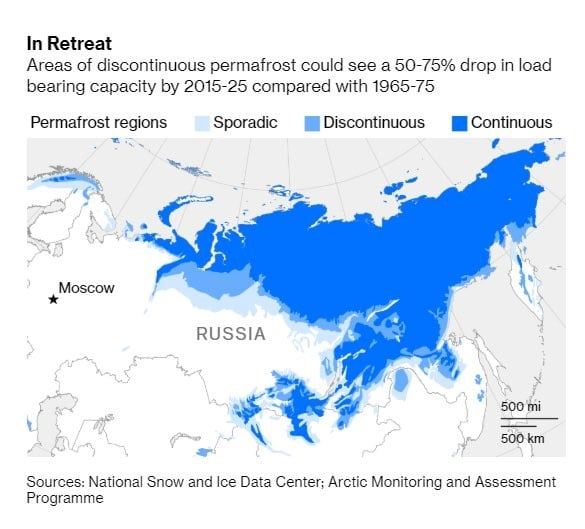
Vă invităm să vizualizați o imagine care evidențiază retragerea calotei de gheață din Arctica rusească.

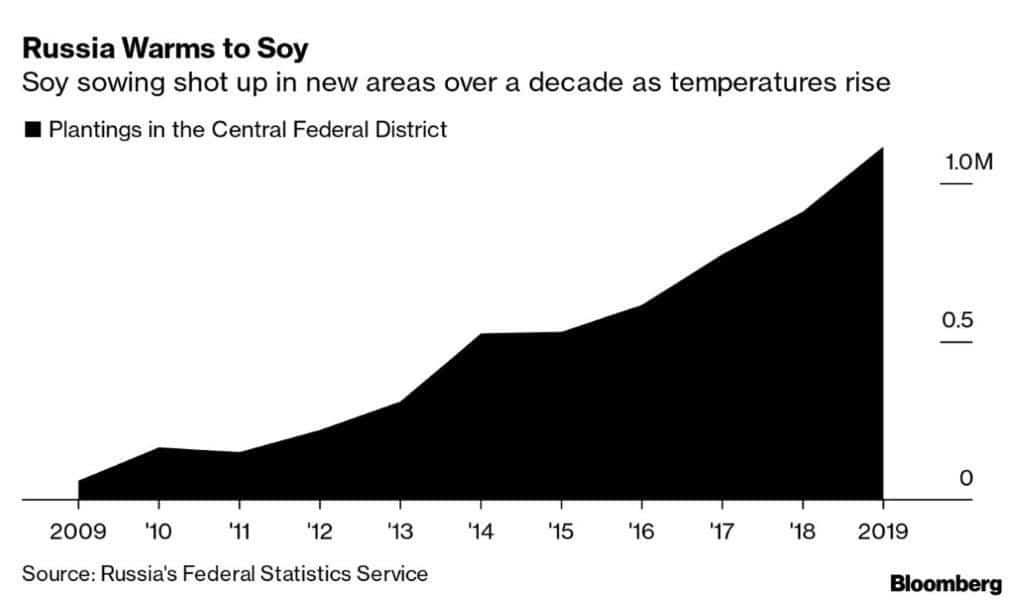
De asemenea, prezentăm un grafic cu suprafețele soia în zone în care, înainte de încălzirea accelerată a permafrostului, erau doar calote de gheață și zăpadă. Cei 10 ani acoperiți de grafic arată o evoluție dramatică.

Rapoartele de piață sunt realizate de Casa de Trading a Fermierilor, prin Cezar Gheorghe, consultant senior și analist, care se implică astfel în acțiunile Clubului Fermierilor Români ce vizează creșterea competitivității afacerilor fermierilor, securizarea profiturilor acestora și reducerea la minim a riscului potențial.

Fermerii interesați de accesarea serviciilor de consultanță în comerțul cu cereale pot intra în legătură cu Cezar Gheorghe pe e-mail, cezar.gheorghe@cfro.ro, sau telefonic: 0749.777.711.

Raportul privind piața de cereale din 16 august 2021 este disponibil membrilor Clubului sau poate fi încercat gratuit prin completarea formularului de la butonul de mai jos.

Acordul Consiliului European privind CFM

Șefii de stat și guvernamentali ai UE au atins un acord important în cadrul Cadrului Financiar Multianual (CFM) și al pachetului de stimulare post-pandemică pentru UE-27, care oferă 750 de miliarde de euro – cuprinzând 390 miliarde EUR în subvenții neplătibile (în scădere de la 500 miliarde EUR, așa cum s-a propus inițial) și 360 miliarde EUR în împrumuturi rambursabile către țările slăbite economic pentru a răspunde crizei COVID-19. Liderii au semnat și în următorul buget al UE pentru șapte ani (2021-2027), în valoare de 1.074 miliarde de euro, ceea ce a dus la forța financiară totală la 1.824 trilioane de euro.

În urma unui maraton epic de discuții intense (începând de vineri dimineață), președintele Consiliului European, Charles Michel, a postat pe Twitter „Deal” („Acord”) la ora 5:31. Vorbind reporterilor chiar înainte de ora 6 dimineața cu ocazia Zilei Naționale a Belgiei (21 iulie), Michel a spus: „am făcut-o. Europa este puternică. Europa este unită!”. Acordul „trimite un semnal concret că Europa este o forță de acțiune”.

Alături de el pe podium, președintele Comisiei, Ursula von der Leyen, a declarat că „este impresionant să vedem că am făcut-o. Am ajuns la o etapă imensă care stabilește viitorul UE”. Echipele „au negociat patru zile și nopți lungi, mai mult de 90 de ore, dar a meritat”, a declarat șefa Comisiei.


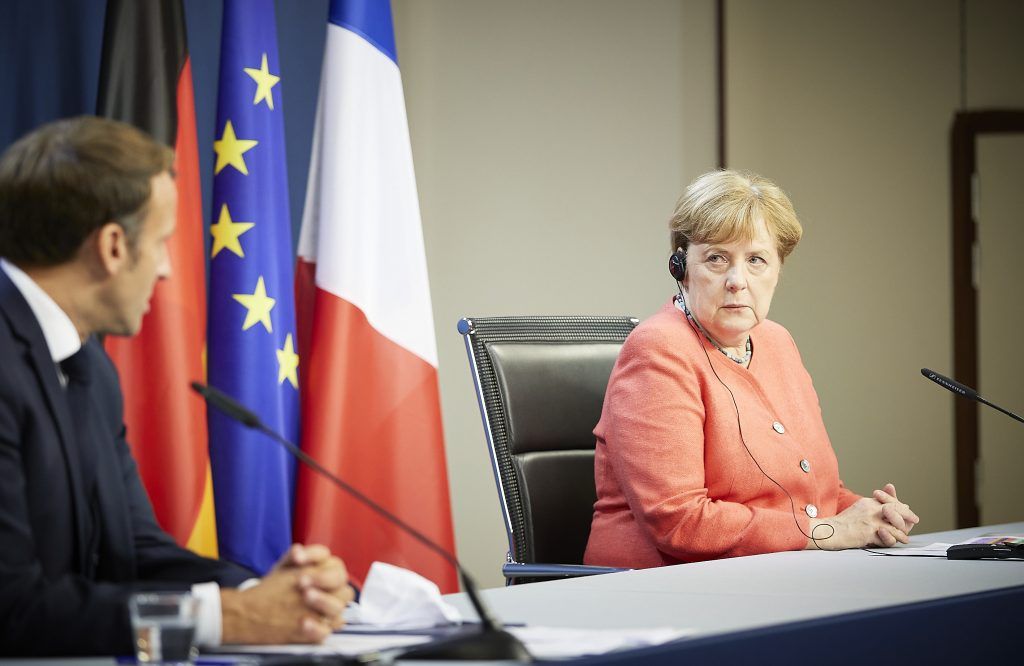
Cancelarul german Angela Merkel și președintele francez, Emmanuel Macron, au susținut o conferință de presă comună, Merkel afirmând că „vremurile extraordinare au solicitat eforturi extraordinare”. Liderul german, care a împlinit vârsta de 66 de ani vineri, a declarat că este „foarte fericită” cu acordul, dar a recunoscut că vor avea loc discuții provocatoare cu Parlamentul European. 

Liderul francez, în vârstă de 42 de ani, a spus că „atunci când Germania și Franța acționează împreună, nu pot face totul, dar nu se întâmplă nimic dacă nu colaborează”.

Citește și CFM – Implicații pentru PAC


Modificări în bugetul agriculturii

Au existat o serie de modificări la bugetul pentru agricultură, cifrele rămânând în mare parte neschimbate pentru primul pilon.

Creditele de angajament pentru obiectivul 3 „Resurse naturale și mediu” nu depășesc 356,37 miliarde EUR, din care 258,59 miliarde de euro vor fi alocate pentru cheltuieli legate de piață și plăți directe.

Sprijinul direct (în temeiul Regulamentului nr.1307 / 2013) și Regulamentul Planului strategic PAC nu va depăși 239,91 miliarde EUR.

Alocarea pentru dezvoltare rurală pentru perioada 2021-2027 este de 77,85 miliarde EUR, din care 0,25% vor fi utilizate pentru asistența tehnică a Comisiei.

Alocarea pentru dezvoltare rurală în cadrul Next Generation EU a fost redusă la jumătate de la 15 miliarde EUR la 7,5 miliarde EUR, în timp ce Horizon Europe este redusă de la 10 miliarde EUR la 5 miliarde EUR. Pentru a „compensa”, există o alocare suplimentară (total de 5,35 miliarde EUR) pentru statele membre „care se confruntă cu provocări structurale particulare în sectorul lor agricol sau care au investit puternic în cheltuielile pilonului II sau care trebuie să transfere sume mai mari către pilonul I pentru a creșterea gradului de convergență ”: Belgia (100 milioane €), Germania (650 milioane €), Irlanda (300 milioane €), Grecia (300 milioane €), Spania (500 milioane EUR), Franța (1 600 milioane EUR), Croația (100 milioane €), Italia (500 mil. Euro), Cipru (50 m €), Malta (50 mil. €), Austria (250 m €), Slovacia (200 m €), Slovenia (50 m €), Portugalia (300 m €) și Finlanda (400 m €).


Convergența externă – ajustări

Au existat unele ajustări în ceea ce privește convergența externă. Toate statele membre cu plăți directe pe hectar sub 90% din media UE vor închide 50% din diferența dintre nivelul lor actual de susținere a veniturilor și 90% din media UE în șase trepte egale începând cu 2022.

Această convergență va fi finanțată proporțional cu toate statele membre.

Modificarea cheie se referă la un addendum potrivit căruia „toate statele membre vor avea un nivel de cel puțin 200 € pe hectar în 2022, iar toate statele membre vor atinge cel puțin 215 € / ha până în 2027”.


Plafonarea subvențiilor – voluntară pentru statele membre

Limitarea ajutoarelor directe va fi „introdusă în mod voluntar la nivelul de 100 000 EUR”, în timp ce statele membre pot scădea din valoarea ajutorului de bază pentru venitul de bază pentru sustenabilitate, de către beneficiar, toate costurile legate de forța de muncă.


Rezerva de criză

Rezerva agricolă va fi de 450 milioane EUR în prețuri curente la începutul fiecărui an al perioadei 2021-2027, în timp ce sumele neutilizate ale rezervei de criză din exercițiul financiar 2020 vor fi reportate exercițiului financiar 2021 pentru constituirea rezervei (exact ani de sincronizare cu perioada de tranziție a PAC).

Ponderea cheltuielilor PAC care este de așteptat să fie dedicată acțiunilor climatice este de 40%, în timp ce 30% din totalul cheltuielilor din cadrul CFM și Next Generation EU vor viza proiecte legate de climă.

Citește și Acord buget – reacțiile organizațiilor europene de fermieri