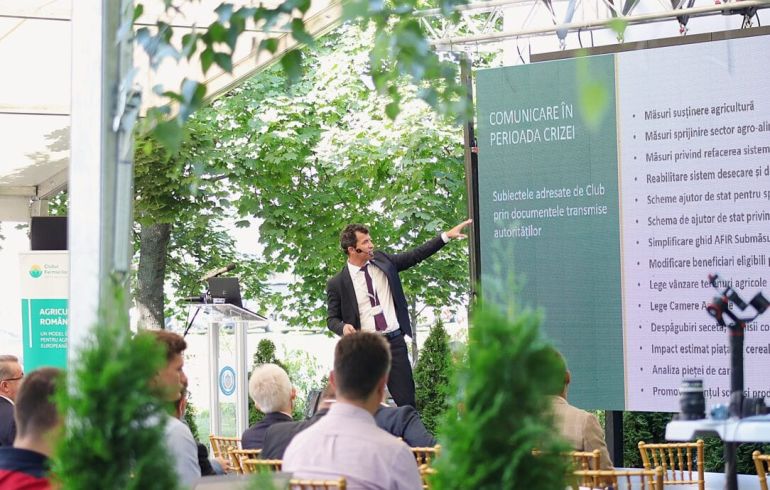
Eveniment de prezentare a rezultatelor studiului de desecare din regiunea Banat
Cotațiile produsului nu suferă mutații extraordinare după raportul USDA, neavând suport din partea CBOT. La acest moment însă, vizualizăm o situație extrem de încordată și ciudată.
Logica fermierului este una sănătoasă, corectă și adecvată momentului. . Marfa recoltată merge direct în depozitele proprii ca acțiune comercială. Numim acest demers acțiune comercială pentru că acest lucru reprezintă un efect al întrebării “când?”, iar acest cuvânt folosit ca adverb, determină o poziție temporală cu efecte pecuniare pozitive în cazul de față. Nota generală este dată de momentul “când”, care se anunță a fi mai îndepărtat de circa 6 luni de zile, însă promite efecte pozitive de preț, pe baza lipsei resursei grâu în zona geografică unde activează România.
Cotațiile Port Constanța gravitează în jurul a 830 RON/tonă sau 172 euro, cu un minus de 30-35 RON în cazul grâului furajer. Cu toate acestea, nu se vând cantități, iar problemele contractuale ale exportatorilor sunt evidente, în condițiile în care ei au vândut în lipsă începând cu lunile ianuarie, februarie, martie 2020.
În primul rând, discutăm despre logistică, adică navele care sosesc la încărcare și staționează din cauza lipsei de marfă. Acest lucru are un impact financiar serios. Țînând cont că ele se comportă ca un taxi, așteptarea costă. Costurile de așteptare variază între 10-15.000 USD/zi, raportându-ne la dimensiunile “Bulk Carrier” (60.000 tone) și costurile portuare, căci portul se comportă exact ca un aeroport, unde ponderea cheltuielilor de acostare și menținere sunt ridicate.
Apoi vin costurile contractuale. Notificările de întârziere au efecte financiare în prețul final al mărfii, iar penalizările sunt destul de ridicate în acest context.
Ca o contrapondere în execuția contractuală, vedem un fenomen nou și anume achiziția de marfă de origine rusească și ucraineană în portul Constanța, la prețuri de 205-207 USD CIF – marfă de înlocuire pentru a suplini și executa contractele încheiate în timpul menționat mai sus. Actorii principali au deci pierderi considerabile în acest context, un simplu factor de multiplicare cu cifre de 60.000 de tone este grăitor ca exemplu.
În țară, eforturile de achiziție sunt foarte mari din punct de vedere financiar. Procesatorii plătesc prețuri care pot depăși cu ușurință 800 ron/tonă în nivel de fermă FCA, costul transportului fiind în cont Cumpărător. Avem însă și exemple de preț mult mai mari, în jurul valorii de 850 ron/tonă, dar în paritatea de livrare DAP, adică livrat la destinatar și care conține un termen de plată între 45-90 de zile.
Cu toate acestea, fortuirea este evidentă numai în cazul fermelor mici care nu dețin spații de depozitare și trebuie să valorifice pentru a putea continua procesul de business.
Fermele mari stochează însă grâul și apelează la instrumente financiare pentru a susține capitalul de lucru în ferme, un lucru care aduce costuri, însă raportate la potențialul din viitor creează toate premisele ca momentul “când“ să se contureze foarte pronunțat.
Pe termen lung însă, acest bulgăre se va rostogoli, dimensiunea sa va crește și nu este exclus să vedem efectele sale și în sezonul agricol 2021-2022, mai ales în condițiile în care vremea va juca un rol principal.
Pe plan extern, Argentina relatează o scădere de potențial de recoltă de la 21 la 18 mil. tone.
Rusia înregistrează productivități mici, care penalizează dimensiunea recoltei, dar dacă privim procentual între estimarea înțială de peste 80 mil. tone versus un realist 75 mil. tone, descoperim că este vorba doar de 6,2 procente, deci incomparabil cu România unde efectul este de 30%.
Egiptul anunță un nivel suficient de stocuri, acoperitor pentru 5,5 luni. Trebuie să luăm în considerare însă că au anunțat că 3,5 mil. tone s-au achiziționat de pe piața internă. Cererea obișnuită, care depășea 12 mil. tone, se reduce cu minim 1 mil. tone din cauza efectelor pandemiei. Lipsa turiștilor din riviera egipteană penalizează consumul.
Ultima licitație GASC nu a adus mari surprize. Două loturi rusești cu un nivel de plecare în FOB de 211.9 USD, dar cu un cost mai mare de transport (14,65 USD, în contul cumpărătorului), ceea ce reflectă un preț de 174 EURO CPT port origine, cu marja exportatorului inclusă.
Trebuie însă să fim atenți când discutăm zilele acestea despre prețuri la efectul de slăbire a dolarului american în fața euro, 1Euro=1.138 USD.
Mai jos, graficul de închidere grâu SEP 2020 Euronext.

Piața orzului de furaj rămâne centrată în jurul valorii de 148 euro echivalent port Constanța, tributară efectului gravitațional produs de originea cea mai facilă din punct de vedere al prețului și al volumelor, Ucraina. Astăzi o nouă licitație generată de cel mai mare destinatar, Arabia Saudită, în volum de 720.000 tone cu sosire în octombrie-noiembrie va genera cu siguranță o nouă vânzare ucraineană.
În Ucraina, prețul pentru paritatea FOB reflectă un nivel de 166,5 USD = 145.8 euro/tonă, în mare parte din cauza lipsei TW (masă hectolitrică), care indică valori situate între 55-58 kg/hl, ținând în minte baza de 62 ca standard.
Concluzia clară este că pe termen scurt, nu vedem îmbunătățiri din perspectiva prețului, însă perspectiva aprovizionării pe timp de iarnă va ridica cu siguranță nivelul actual al prețului.
Indicațiile bursiere confirmă trendul rapiței, curba de preț mutându-se înspre NOV2020 din cauza decalajului de recoltă din Europa de Vest. Din cotațiile actuale se resimte discrepanța între potențial și nivelul care este prognozat a se recolta, 18,6 mil. tone versus 16.6 mil. tone, un gol de 9%, care conduce către nivelul de 382,5 AUG și 381,75 NOV, cotații de închidere pentru 16.07.2020.
În plan intern, tendința de capitalizare după primele 2-3 luni de procesare a semințelor de floarea soarelui se menține din cauza volumelor existente încă în piață și a refacerii planurilor de procesare, conform cu volumele care se oferă încă spre vânzare. Pe spot, discountul față de indicația Matif AUG 2020 este unul destul de consistent, între 12-15 euro/tonă, generat nu de dezinteres, ci doar de acoperirea punctuală a programelor de procesare până la sosirea recoltei de floarea soarelui.
Vânzare peste 2-3 luni de zile ca termen minim pentru deținătorii de volume și spații de depozitare.

În România, zone întinse care încep de la extremitatea de est a județelor Ialomița, Brăila, Galați, Vrancea, Bacău și sudul Vasluiului, precum și Dobrogea, suferă din cauza lipsei de precipitații și în acest moment sunt preconizate probleme în ceea ce privește condiția de producție a porumbului. De asemenea, un alt factor este stresul cauzat de diferențele de temperaturi între zi și noapte, 15°C versus 30°C.
Scăderea randamentului la hectar va conduce la diminuarea estimărilor de prognoză la nivel național. Îndrăznim să prognozăm deja o scădere cu circa 5-7% a estimărilor inițiale, de circa 14 mil. tone. Problemele vor fi cuantificate și în zona de uz propriu (gospodăriile proprii), dar și în lanțul comercial.
La nivel de bazin Marea Neagră, statusul rămâne în linii mari identic, cu producții de 37 mil. în Ucraina, respectiv 14.5 în Rusia, ceea ce ne aduce în legătură directă de corelare a piețelor la nivel global, în condiția în care UE va avea un nivel de import apropiat de anul trecut, circa 23 mil. tone.
De asemenea, beneficiari ai ploilor sunt și fermierii germani, ce au crescut prognoza de recoltă porumb cu 19%, mare parte datorită creșterii suprafețelor și a condițiilor de vreme.
În SUA, starea porumbului este la același nivel de vegetație și prognoză de dinainte de USDA, adică 381 mil. tone. Brazilia rămâne la 100 mil. tone, iar Argentina stabilă la 50 mil. tone.
Fără a avea vreo restricție de taxe, porumbul ucrainean va concura puternic pe piața europeană.
Cotațiile CBOT și Euronext reflectă suficiența prognozată coroborată cu un nivel mai scăzut de consum, astfel încât Euronext scade de la 166,5 la 164,75 în cotația pentru NOV2020, portul Constanța având un nivel de asemenea mai scăzut cu circa 2-3 euro/tonă, 138-139 euro CPT.

Pe piața internă, tendințele se manifestă în ușoară scădere, fermele mari în licitațiile curente comparând la niveluri mai joase cu livrare începând din decembrie 2020 pe tranșe până la lunile martie-mai.
Porumbul va genera volum în România, care va cere spațiu, astfel încât va fi foarte dificilă stocarea lui din următoarele motive:
Prognoza satelitară pentru intervalul 15-31 iulie 2020 indică o lipsă de precipitații în dreptul bazinului Mării Negre, care va afecta sudul României, Dobrogea și Moldova. De asemenea, vor fi afectate regiuni întinse din Rusia si Ucraina.

WASDE a ajustat în scădere producțiile estimate la culturile din UE, SUA și Rusia.WASDE a susținut prețurile CBOT (Bursa Americană) cu stocuri americane mai mari (cifre implementate după raportul NASS Stocuri de Cereale, emis la 30 iunie), care au fost compensate în cea mai mare parte de o reducere a producției de grâu din SUA 2020-2021 cu 1,46 milioane tone, de la lună la lună, la 49,63 milioane tone. Exporturile preconizate pentru 2020-2021 sunt neschimbate la 25,86 milioane tone, dar au existat mai multe modificări pe clase în această lună. Stocurile finale pentru 2020-2021 sunt proiectate cu 0,48 milioane tone mai mari decât luna trecută, la 25,65 milioane tone.
Stocurile la nivel mondial mai mari 2020-2021 sunt mai mult decât compensate de producția redusă. Reducerile sunt în primul rând în UE-27, de la o prognoză de 135 milioane tone la 117 milioane tone:
Sunt doar câteva exemple de reducere a producției la nivelul UE, dar continuăm explorarea cifrelor la nivel de bazin Marea Neagră și Marea Britanie (UK).
Exporturile vor fi mai scăzute la nivel de UE, Franța estimând prin France Agri Mer o scădere de la 13,6 mil. tone la 7,75 mil. tone. Comerțul global prevăzut redus pentru 2020-2021 este compensat parțial doar de exporturile australiene mai mari.Consumul mondial a fost redus cu 1,6 mil. tone, ajungând la 751,6 mil. tone, în principal pe consum scăzut de furaje în UE, SUA și Maroc.
Grâul va fi o marfă căutată, în special pe piața internă din România. Specificul consumatorului român va face ca etapele de creștere ale prețului să poată fi depășite mai repede în timp. Săptămâna trecută, de exemplu, timp de 4 zile, prețul a crescut în paritatea CPT Constanța cu 4 euro, de la 168 la 172 euro.

Din punctul de vedere al WASDE, scăderea prognozată de porumb din iulie ar fi trebuit să sprijine CBOT, dar majoritatea reducerilor au fost preconizate și implementate de piață mai devreme. Între timp, ploile din SUA ar trebui să fie benefice pentru porumb.
Pentru 2020-2021, producția americană de porumb este prevăzută cu un minus de 25,27 mil. tone, la 381,02 mil. tone, pe baza suprafețelor reduse plantate și recoltate prezentate în raportul pe 30 iunie.
Producția medie națională de porumb este neschimbată, la 11,2 tone/ha. Furajele și utilizarea reziduală pentru 2019-2020 sunt mai mici în primele trei trimestre ale anului de comercializare, așa cum este raportat în stocurile de cereale din 30 iunie. Utilizarea alimentelor, semințelor și industriei este redusă cu 1,15 mil. tone. Porumbul folosit pentru etanol este redus cu 1,27 mil. tone.
În restul lumii, producția de porumb este practic neschimbată față de luna trecută, deoarece creșterile prognozate pentru Rusia (+0,8 mil. tone la 15,3 mil. tone) și Bolivia sunt, în esență, compensate de o reducere pentru Canada (-1 mil. tone la 14,6 mil. tone).
Schimbările majore ale comerțului global pentru 2020-2021 includ importurile mai mari de porumb pentru Canada (+0,5 mil. tone la 1,5 mil. tone) și Algeria (până la 5,2 mil. tone față de 5,1 mil. tone anul trecut), cu o reducere parțială compensatoare pentru Kenya.
Pentru 2019-2020, exporturile de porumb sunt majorate în Argentina (+2 mil. tone la 37 mil. tone), dar scăzute pentru Brazilia (-1 mil. tone la 34 mil. tone), pentru anul de comercializare local începând cu martie 2020, pe baza datelor observate până la începutul lunii iulie.
Furajele de porumb din China și utilizarea reziduală pentru 2019-2020 și 2020-2021 sunt majorate de luna trecută, pe baza unei recuperări mai rapide decât era de așteptat, în consumul echivalent de proteine din șrotul de soia și prețurile actuale ale porumbului.
Ploile căzute și prognozele de recoltă foarte bune din UE, Rusia, Ucraina (37 mil. tone) reprezintă un semnal de vânzare, pentru că, în perspectiva unor recolte foarte bune românești și ruso-ucrainene, piața ar suferi o deflație care va fi alimentată de presiunea de recoltă.

Producția americană de soia este estimată la peste 105 mil. tone, cu 254 mii tone mai mare. Randamentul la hectar, respectiv prognoza de randament rămâne neschimbată, la 3,36 tone/ha. Stocurile finale de soia 2020-2021 din SUA sunt majorate cu 816,5 mii tone, până la 11,5 mil. tone față de 11,3 mil. tone.
Producția de soia este redusă pentru Canada și Uruguay, ceea ce duce la o reducere a exporturilor pentru 2020-2021 pentru ambele țări.
Stocurile globale de soia 2020-21 sunt reduse cu 1,3 mil. tone, la 95,1 mil. tone, față de 96,71 mil. tone, deoarece stocurile mai scăzute pentru Brazilia și China sunt parțial compensate de stocurile mai mari din SUA. Pentru Brazilia, recolta 2019-2020 a crescut cu 2 mil. tone, la 126 mil. tone, reflectând randamente mai mari. Exporturile sunt majorate cu 4 mil. tone, la 89 mil. tone. Exporturile pentru anul local (februarie 2020 – ianuarie 2021) au crescut, de asemenea, cu 2,5 mil. tone, la 79,5 mil. tone.
Modificările bilanțului 2019-2020 al Chinei includ o creștere de 2 mil. tone a importurilor, la 96 mil. tone, și o creștere de 1 mil. tone la procesare pentru șroturi. Pentru 2020-2021, stocurile de început mai mari din China sunt compensate de o procesare mai mare.
Încercați să evitați așteptarea în ceea ce privește momentul vânzării. Cu fiecare săptămână care trece, la nivel de recolte SUA și Brazilia + Argentina (chiar dacă Argentina procesează și nu vinde direct boabe), producția se consolidează, iar tendințele nu sunt de creștere.

Cu un sezon de recoltare decalat în următoarele două săptămâni față de normal, Matif se cotează acum direct noiembrie 2020, cu un invers negativ față de august 2020. În ultimele zile, cotația august era mai mare decât noiembrie, un lucru anormal, ținând cont că fiecare lună de tranzacționare aduce un plus din diferența de stocare.
Procesatorii interni au redus achizițiile, ele nemaifăcându-se decât în condiția depozite terțe si nicidecum la fabrici de interior. Ca termeni de comparație, prețurile sunt diminuate la depozitele procesatorilor în medie cu 13 Euro față de cotația Matif august și în eventuala livrare la fabrici, prețul este diminuat cu minim 7 euro față de cotația august 2020.
O resuscitare a interesului pe piața internă în termen de preț va putea avea loc după primele 2-3 luni de extracție a uleiului din floarea soarelui. Cotațiile în paritatea CPT Constanța au înregistrat și ele un declin, cifrându-se între MATIF august 2020, – 7/-10 euro/tona de rapiță.
Fermierii care nu au reușit să vândă recolta de soia și au unde să o stocheze, este indicat să o facă, pentru cel puțin 3 luni de acum înainte.
Clubul Fermierilor Români poate oferi soluții în acest sens, în ceea ce privește prezervarea vânzării la un stagiu mai târziu.
Ploile care au început astă-noapte deasupra teritoriului României sunt benefice și dau semnale încurajatoare pentru cultura de floarea soarelui. Prețurile sunt, în mare parte, stabile, cu un ușor declin firesc datorită satisfacerii necesităților pentru primele luni de producție în industria de procesare internă. Cifrele indică o valoare de 320/322 USD pentru livrarea la fabrici și 327 USD în portul Constanța.
Cu toate acestea, industria procesatoare internă are un ritm de procesare și o capacitate de stocare care nu pot fi depășite, iar acest lucru poate limita accesul în destinația fabrică și, implicit, un preț mai mare. Până și tradiționalii parteneri bulgari și-au atins parțial țintele de cumpărare din România și arată interes firește, dar un pic mai scazut față de normal.
Presiunea de recoltare va face ca marfa să poată suferi deprecieri ale nivelului prețului, care deși astăzi este stabil, la momentul recoltării cu siguranță va suferi un declin.
Clubul Fermierilor Români poate consolida veniturile din vânzarea SFS, prin soluții tehnice care pot alimenta lunar, până la livrare, extra-campanie, prețul contractual cu o variație pozitivă de 8,6 până la 18,2 RON/tonă. Pentru mai multe detalii, nu ezitați să ne contactați (cereale@cfro.ro sau tel. 0749.777.711.).
Prezentăm un grafic al prețului porumbului pe CBOT – Futures, creat prin amabilitatea Refinitiv.

Este un factor de risc pentru zonele marcate.
Prezentăm o hartă pe care sunt marcate cu roșu zonele atacate de roiuri, cu maro deschis zonele afectate de grupuri și cu galben zonele cu grupări mai mici. Acest atac al lăcustelor trebuie luat în serios din cauza impactului asupra siguranței alimentare în zonele marcate.

Prezentăm grupat țările care compun populația lumii, în ordine de mărime, generate de numărul de locuitori. Este un grafic care indică prin ordin de mărime a fiecărui cadran nivelul locuitorilor din țările respective.
